


アジア太平洋の小型水力発電-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Asia-Pacific Small Hydropower - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 1635522
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
アジア太平洋の小型水力発電市場は、予測期間中に1.5%を超えるCAGRで推移すると予想されます。
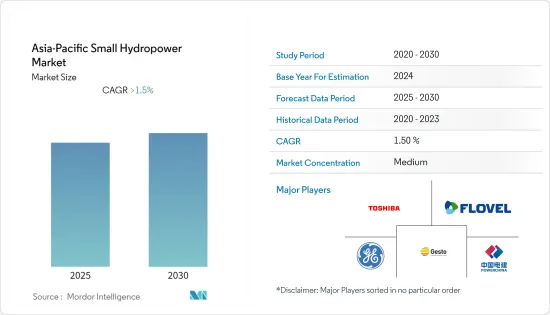
市場は2020年のCOVID-19パンデミックによってマイナスの影響を受けました。現在、市場はパンデミック前のレベルに達しています。
主要ハイライト
- 中期的には、信頼性の高い電力需要の高まり、気候変動に対応した再生可能・小型水力発電プロジェクトへの投資の増加、施策イニシアティブなどの要因が、予測期間中の世界の小型水力発電市場を牽引すると予想されます。
- 一方で、発電エネルギーは季節の高低に左右されるため、不安定なエネルギー供給は市場成長の妨げになると予想され、予測期間中は小型水力発電設備の抑止力として機能する可能性があります。
- IoTと水力発電の統合や、農村地域の生活を維持するための小型水力発電ダムに対する前向きな展望は、今後数年間、世界の小型水力発電市場に大きな機会をもたらすと予想されます。
- ベトナムは、小型水力発電開発における政府の施策などの要因により、予測期間中に市場で大きなシェアを占めると予想される、
アジア太平洋の小型水力発電市場動向
1~10MWセグメントが市場を独占すると予測
- 予測期間中、市場容量別では1~10MWセグメントが最も多くなると予測されます。この1~10MWプラントの高いシェア(ほぼ80%)は、開発途上国、特に中国、インド、日本、インドネシア、ベトナムで農村電化のために展開されている小規模分散型プロジェクトに起因しています。
- 国際再生可能エネルギー機関(IRENA)によると、2021年にはアジア太平洋ですでに608.72GWの水力発電容量があり、2020年(584.23GW)より4.1%増加しています。
- 小型水力は、インドネシアの農村部と非電化電化において不可欠な役割を果たしています。2020年末までに、5kWから400kWまでの286の小型水力発電所とミニグリッドが設置され、農村部の人々に電力へのアクセスを提供しています。さらに、1992~2018年にかけて、地元のNGOであるIBEKAは、スマトラ、ジャワ、カリマンタン、スラウェシ、ヌサ・トゥンガラに65のSHPプラントを建設しました。これらの発電所の出力は0.5~170kWで、総設備容量は2,636kWです。
- これにより、インドネシア全土で小規模水力発電プロジェクトの開発が始まった。例えば、Andritz Energyは2022年8月、西ジャワ州ガルトで1.748MW×3基のチカエンガン1ミニ水力発電所を稼働させました。さらに、2021年11月には、Andritz Energyの3.82MW×2基のチカエンガン2ミニ水力発電所がTOC(引き継ぎ証明書)の取得に成功しました。
- インドでは、累積系統連系再生可能エネルギー容量175GWを達成するという全体目標の下、2022年に5GWの小型水力発電容量を達成するという国家目標を設定しています。同国はすでに、1,127の小型水力発電プロジェクトを通じて、2019年末までに467万kWの小型水力発電容量を導入しています。
- そのため、複数の地域政府からの支援が増加しており、SHPの開発には大きな可能性があることから、小型水力発電市場は予測期間中に大きな成長を遂げると予想されます。
市場で大きなシェアを占めるベトナム
- ベトナムは東南アジア最大の水力発電市場のひとつです。ベトナム電力庁(EVN)によると、2022年現在、ベトナムの水力発電容量は207万4,000kWで、同国の総設備容量の29.9%近くを占めています。
- 伝統的に、水力発電はベトナムの総発電量の30.77%を占め、大きな割合を占めてきました。伝統的に、ベトナム経済は国内需要を満たすために水力発電に大きく依存してきました。しかし、国内需要が急増するにつれて、石炭火力発電の割合が増加し、他の再生可能エネルギーも安定したペースで成長しているが、総発電量に占める割合は相対的に小さくなっています。
- ベトナム政府が再生可能エネルギー容量を開発するにつれて、今後数年以内に13GW以上の設備がベトナムに設置されると予想されています。この再生可能エネルギー主導の転換の約70%は、2020~2025年までに太陽光発電と水力発電によって支えられると予想されています。このように、再生可能エネルギー目標を達成し、エネルギー部門を発展させるために、政府は様々な水力発電プロジェクトを開始しており、予測期間中の市場の成長を支えることが期待されています。
- IRENAによると、2021年のアジア太平洋の水力発電容量はすでに4,272万kWで、2020年(3,837万kW)より11.3%増加しています。
- 2021年に発表された電源開発計画8(PDP8)では、2045年までに再生可能エネルギーの割合を75%にすることを目標としています。小型水力発電の総発電容量は、2025年に4,800MW、2030年に5,000MW、2045年には6,000MW近くに達することを目標としています。政府は電力部門に120億~130億米ドルを投資する計画であり、水力発電は総設備容量の17.7%~19.5%を占めることになります。電力システム全体の設備容量は、2030年までに約13万370~14万3,839MWになります。
- 2022年4月、Flovel Energyは、水平フランシスユニットを備えたベトナムのナムタン3HPP(8.75MW×2)の契約締結を発表しました。Truong Thanh Investment Construction Company Limitedがこのプロジェクトを開発しています。ナムタン3水力発電プロジェクトはベトナム・イェンバイ省に位置し、同社にとって同省で8番目のプロジェクトとなります。
- したがって、上記の要因から、予測期間中、ベトナムはアジア太平洋の小型水力発電市場で大きなシェアを占めると予想されます。
アジア太平洋の小型水力発電産業概要
アジア太平洋の小型水力発電市場はセグメント化されています。同市場の主要企業(順不同)には、Toshiba Energy Systems & Solutions Corporation、FLOVEL Energy Private Limited、Gesto-Energia SA、General Electric Company、Power Construction Corporation of Chinaなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 設置容量と2027年までの予測(単位:GW)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- 容量別
- 1MW以下
- 1~10MW
- 用途別
- 電力インフラ
- 土木工事
- その他
- 地域別
- 中国
- インド
- 日本
- インドネシア
- ベトナム
- その他のアジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Toshiba Energy Systems & Solutions Corporation
- FLOVEL Energy Private Limited
- Gesto-Energia SA
- General Electric Company
- Power Construction Corporation of China
- Andritz AG
- Siemens Energy AG
- Bharat Heavy Electricals Limited
- Voith GmbH & Co. KGaA
- Stantec Inc.
第7章 市場機会と今後の動向



