


アジア太平洋の通関仲介- 市場シェア分析、産業動向、統計、成長予測(2025年~2030年)
Asia-Pacific Customs Brokerage - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1632067
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
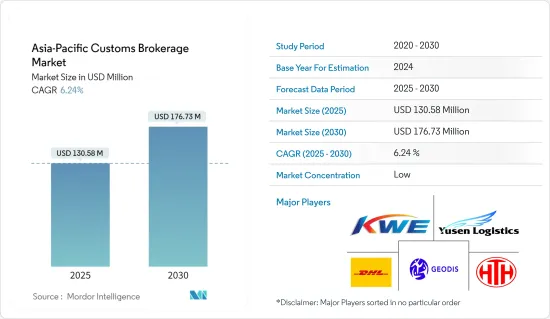
アジア太平洋の通関仲介市場規模は2025年に1億3,058万米ドルと推定され、予測期間(2025~2030年)のCAGRは6.24%で、2030年には1億7,673万米ドルに達すると予測されます。
主要ハイライト
- 2024年現在、アジア太平洋の通関仲介市場は、主に国際貿易の急増と規制枠組みの適応によって力強い成長を遂げています。中国やインドなどの国々は、このクロスボーダー取引ブームの最前線にいます。
- 例えば、2024年9月、中国は3,040億米ドルの輸出と2,220億米ドルの輸入を報告し、817億米ドルの貿易収支を達成しました。前年比を見ると、2023年9月から2024年9月にかけて、中国の輸出は45億8,000万米ドル(1.53%)増加し、2,990億米ドルから3,040億米ドルに上昇しました。同時に輸入は7億300万米ドル(0.32%)増加し、2,210億米ドルから2,220億米ドルになりました。これらの数字は、シームレスな貿易業務と複雑な規制の遵守を確実にするために、熟練した通関仲介サービスの必要性が高まっていることを裏付けています。
- 進化する世界の力学に対応して、各国政府はセキュリティとコンプライアンスを強化するために税関施策を頻繁に改定しています。このような進化により、複雑な規制の地形を巧みに操る熟練した通関業者への需要が高まっている
- 例えば、2024年11月には、AEO(Authorized Economic Operator)プログラムが脚光を浴びた。この自主的なコンプライアンス・イニシアチブは、インド税関が貨物のセキュリティを強化できるようにするものです。これは、輸入業者、輸出業者、ロジスティクス・プロバイダー、ターミナル・オペレーター、通関業者、倉庫業者など、国際的なサプライチェーンの主要な参入企業との緊密な協力を通じて達成されます。企業がこのような厳しい規制基準に沿うよう努力する中、タイムリーでコンプライアンスに準拠した通関を確保する上で、通関業者の極めて重要な役割がますます明らかになっています。
- デジタルツールとプラットフォームを活用することで、通関業者は業務を最適化し、精度を高め、処理期間を短縮することができまします。の子会社で、世界エクスプレス輸送の大手であるフェデックスエクスプレスは2024年 5月9日、中国本土地で「フェデックス・オンライン輸入関税申告ツール」を発表しました。この技術的進歩は業務効率を高めるだけでなく、国際貿易に携わる企業のサプライチェーン管理を改善する上で通関業者が果たす重要な役割を明確にするものでもあります。
- さらに、中国税関総署(GAC)のレポートによると、2023年12月14日、中国とオーストラリアは、認定経済事業者(AEO)の資格を有する認定事業者を通じた商品取引の通関円滑化を開始しました。さらに、ベトナムの環太平洋パートナーシップ包括的と先進的協定(CPTPP)などの協定への参加は、ベトナムの輸出ポテンシャルを顕著に強化し、その後、通関仲介サービスに対する需要を高めています。
アジア太平洋の通関市場の動向
中国の貿易活動の急増が市場成長を後押し
2024年1~10月の中国の輸出入総額は36兆200億元(約5兆500億米ドル)で、前年同期比5.2%増となりました。これは中国の対外貿易総額の64.1%を占める。その内訳は、輸出が6.7%増の20兆8,000億元(2兆8,900億米ドル)、輸入が3.2%増の15兆2,200億元(2兆900億米ドル)です。同じ期間に、中国の加工貿易は6兆5,300億元(9,300億米ドル)に達し、4%の伸びを示し、貿易総額の18.1%を占めました。加工貿易の輸出は1.6%増の4兆1,300億元(5,800億米ドル)、輸入は8.3%増の2兆4,000億元(3,400億米ドル)となりました。
保税物流経由の貿易は5兆900億元(7,200億米ドル)に達し、2023年の前年比14%増という顕著な伸びを示しました。このセグメントの輸出は1兆9,600億元(2,800億米ドル)で11.5%増、輸入は3兆1,300億元(4,400億米ドル)で15.7%増でした。地域別では、ASEANが2024年の中国の主要貿易相手国としてトップに立ち、貿易総額は5兆6,700億元(8,100億米ドル)で、8.8%増となり、中国の対外貿易全体の15.7%を占めました。ASEANへの輸出は12.5%増の3兆3,600億元(4,800億米ドル)、ASEANからの輸入は3.8%増の2兆3,100億元(3,300億米ドル)でした。中国の対ASEAN貿易黒字は1兆500億元(1,500億米ドル)に拡大し、前年比38.2%の大幅な伸びを示しました。
結論として、この輸出入双方の増加傾向は、特に中国が近隣諸国との経済関係を深め、世界市場での地位を強化するにつれて、アジア太平洋の国際貿易動向における通関サービスの重要性が増していることを浮き彫りにしています。
市場の成長を牽引する海上貿易
海上貨物輸送は国際貨物輸送の主要な手段です。海上輸送は通関手続きでリードしているだけでなく、通関市場の収益を牽引しています。国連貿易開発会議(UNCTAD)の報告によると、2024年には世界の輸送能力の90%をアジアと欧州の企業が所有することになります。特筆すべきは、アジア企業が世界のトン数の半分以上を所有していることで、中国(3億1,000万重量トン)と日本(2億4,200万重量トン)がかなりの株式を保有しています。
新興諸国は世界商品貿易の約3分の2を占めています。2024年第1四半期の貿易成長は、中国(9%増)、インド(7%増)、米国(3%増)からの輸出に支えられました。2024年には、コンテナ貿易の約40%がアジアと欧州と米国を結ぶ主要な東西ルートを通過します。一方、南アジアと地中海のような本土以外の航路は、この貿易のおよそ12.9%を占めています。
アジアの造船活動は、2024年には混迷を極めた:中国は15.5%増、韓国は8.3%増となったが、日本は16.4%減となりました。このばらつきは、アジアの造船セクターの競合力学と海上物流への影響を浮き彫りにしています。さらに、アジア諸国、特に中国、ベトナム、韓国、日本は、世界貿易の流れをリードし続けており、コンテナ輸送量のほぼ半分を占めています。
結論として、海上貿易部門は通関市場に大きな影響を与え、アジアは世界の海運・貿易力学において極めて重要な役割を果たしています。造船や貿易ルートの開発が進むにつれ、国際貿易を促進する海上物流の重要性が浮き彫りになっています。
アジア太平洋の通関産業概要
アジア太平洋の通関市場は、多数の通関業者の存在によって細分化され、激しい競合が特徴となっています。差別化を図り競合優位性を確保するため、これらのブローカーの多くはブロックチェーンや統合サプライチェーンソリューションを含む先進技術に目を向けています。市場の主要企業には、Geodis Logistics、Kintetsu World Express、DHL Logistics、Yusen Logistics、HTH Logisticsなどが含まれます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の成果
- 調査の前提
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学と洞察
- 現在の市場概要
- 市場促進要因
- 国際貿易の増加
- サプライチェーンの効率化とコスト削減
- 市場抑制要因
- 規制の変化
- 地政学的リスク
- 市場機会
- 越境eコマース
- デジタル変革
- サプライチェーン/バリューチェーン分析へ洞察
- 産業の魅力-ポーターのファイブフォース分析
- 新規参入業者の脅威
- 買い手/消費者の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係の強さ
- フォワーディング機能としての通関仲介概要
- 通関価格設定概要
- 地政学とパンデミックが市場に与える影響
第5章 市場セグメンテーション
- 輸送モード別
- 海上輸送
- 航空輸送
- 国境を越えた陸上輸送
- 地域別
- 中国
- 日本
- インド
- オーストラリア
- マレーシア
- 韓国
- その他のアジア太平洋
第6章 競合情勢
- 市場集中度概要
- 企業プロファイル
- DHL Group Logistics
- Geodis Logistics
- Kintetsu World Express
- HTH Corporation
- Yusen Logistics
- China International Freight Co.
- OEC Group
- Sino Shipping
- Kawasaki Rikuso Transportation Co.,Ltd.
- One Global Logistics*
- その他の企業
第7章 市場機会と今後の動向
第8章 付録
- マクロ経済指標(GDP分布、活動別)
- 経済統計-運輸・倉庫業の経済への貢献
- 対外貿易統計-製品別と仕向地・供給源別輸出入額
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


