


データセンター液冷:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Data Center Liquid Cooling - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121907
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、データセンターの液体冷却市場の規模は2025年に55億2,000万米ドルと評価され、2026年の67億7,000万米ドルから2031年までに187億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは22.65%となる見込みです。
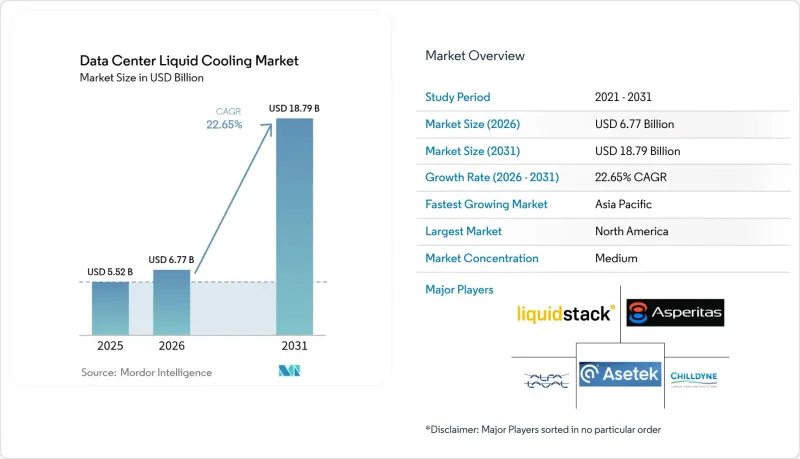
本レポートは、冷却技術(浸漬冷却、ダイレクト・トゥ・チップ液冷など)、冷却剤の種類(単相炭化水素系流体、二相フッ素炭化水素系流体など)、データセンターの種類(ハイパースケール、コロケーション、エンタープライズなど)、用途(HPC、AI/MLなど)、および地域別に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のデータセンター液冷市場の動向とインサイト
ラック密度の急増が液体冷却の必要性を高めています
NVIDIA H200 GPUを導入するデータセンター事業者は、1台あたり700 Wの熱負荷に直面しており、空冷ではその熱を大量にコスト効率よく除去することができません。プロセッサの性能が前世代比で最大1.9倍に向上したことで、事業者はサーバー台数を削減できる一方で、集中した熱を放散する必要があります。そのため、液体冷却は単なる効率化のためのオプションから不可欠なインフラへと移行しており、施設の電力使用効率(PUE)の閾値を超えずに高密度化を実現しています。ラックあたり20 kWを超える熱負荷が1 kW増えるごとに、事業者は液体冷却ソリューションへの移行を余儀なくされるため、データセンターの液体冷却市場は直接的な恩恵を受けています。
ハイパースケール企業のネットゼロ公約が導入を加速
クラウド大手各社は、全インフラにおけるネットゼロ排出を公約しており、従来の空冷システムと比較して、液体冷却を20%のエネルギー削減手段と見なしています。さらに、欧州の規制では1 MWを超えるデータセンターからの熱回収が義務付けられており、熱回収を簡素化する液体冷却アーキテクチャの導入が加速しています。こうした自主的な取り組みと規制による力が相まって、液体冷却はコンプライアンスのためのインフラであると同時に、運用効率向上の戦略ともなり、データセンターの液体冷却市場はアーリーアダプターの枠を超えて拡大しています。
現場の専門知識の不足が導入速度を制約
液体冷却システムには、配管工事、漏洩検知、ポンプの選定といったスキルが求められますが、多くの既存データセンターのスタッフにはこうしたスキルが不足しています。研修プログラムは拡大しつつありますが、人材プールが充実するまでは、導入スケジュールは空冷方式のプロジェクトよりも長期化する見込みです。
セグメント分析
ダイレクト・トゥ・チップ方式は、2025年のデータセンター液体冷却市場シェアの42.85%を占めており、今後も短期的な成長の柱となり続けるでしょう。事業者からは、CPUや中程度の消費電力のGPUに対して、そのまま導入できる利便性が評価されています。データセンターの液冷市場において、浸漬型ソリューションの市場規模は、極めて高い熱流束の除去を必要とするAIトレーニングクラスターに支えられ、CAGR26.62%で最も急速に拡大する見込みです。施設はますますハイブリッド化が進んでおり、中程度のラックにはリアドア式熱交換器を、GPUアイランドには浸漬槽が使用されています。Invented社やその他の台湾企業による特許出願は、エンジニアリング分野における持続的な勢いを裏付けています。
これに伴う二次的な影響として、部品サプライヤー各社は、より高い流量や非導電性流体に対応できるよう、ポンプ、バルブ、クイックディスコネクトの再設計を進めています。製品の標準化が進むにつれ、調達サイクルが短縮され、総導入コストが低下し、技術の移行がさらに加速する見込みです。
2025年のデータセンター用液体冷却市場規模において、供給チェーンが成熟していることから、単相炭化水素が最大のシェアを占めました。しかし、二相フッ素系炭化水素はより高い熱伝達係数を誇り、CAGR25.64%を記録する見込みです。3MによるPFAS流体の段階的廃止計画は調達体制を再構築しており、中国の特殊化学品メーカーが半導体およびサーバー用冷却液の需要を補うために参入しています。英国などの政府は、次世代の地球温暖化係数(GWP)の低い流体に関する調査に資金を提供しており、環境に配慮した化学物質への広範な移行を加速させています。また、事業者らは、節水が最優先事項となる施設向けに、グリコール混合液の導入も検討しています。金属酸化物やカーボンナノチューブを配合したナノ流体は、依然として実証段階にとどまっていますが、試験結果によると、導電性が10~15%向上することが示唆されており、これにより今後10年間でより薄型のコールドプレートの実現が可能になる可能性があります。
地域別分析
北米は、ハイパースケール規模の設備投資と投資促進型の税制のおかげで、依然として主導的な地位を維持しています。カンザス州では、2億5,000万米ドルを超えるデータセンターへの支出に対し、20年間の売上税免除を認めており、マサチューセッツ州も5,000万米ドルを超えるプロジェクトに対して同様の免税措置を提供しています。『インフレ抑制法』は、クリーンエネルギークレジットによって収益性をさらに高め、多くの新規建設プロジェクトを液体冷却対応設計へと導いています。
欧州は第2の成長エンジンです。「エネルギー効率指令」により、1MWを超えるデータセンターは熱回収の評価が義務付けられており、スカンジナビア地域の地域暖房ネットワークは、回収された熱エネルギーを経済的に活用する経路を提供しています。フランスでは、優れた電力使用効率(PUE)を実証した施設に対し、エネルギー税の減免措置が講じられています。これらの規制が相まって、特に水側エコノマイザーがすでに導入されている場合、液体冷却システムは単なる効率化の選択肢から、コンプライアンス要件へと位置づけが向上しています。
APAC(アジア太平洋地域)は、データセンターの液体冷却市場において最も急成長している地域です。中国は、3M社のPFAS撤退によって生じた冷却剤の供給ギャップを埋めており、一方、日本の電力会社はエネルギー効率の高いコンピューティングノードへの導入を奨励しています。インドでは、テランガーナ州やウッタル・プラデーシュ州におけるデータセンターに配慮した専用政策に支えられた急速なデジタル化が進んでおり、液体冷却アーキテクチャへ直接移行するグリーンフィールドの機会が生まれています。インベンテックを筆頭とする台湾のメーカーは、世界の特許出願をリードしており、統合型コールドプレートアセンブリを世界中に輸出しています。
アフリカ、ラテンアメリカ、中東は依然として規模は小さいもの、戦略的に重要な地域です。これらの地域では、高温の気候と電力コストの高さから、空冷システムの魅力が薄れており、コンパクトな浸漬式冷却槽が、最小限の機械設備で通信やフィンテックのワークロードに対応できるニッチ市場が開かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIおよびHPC施設におけるラック密度の急増(30 kW超)
- ハイパースケール事業者のネットゼロロードマップが、リキッドの採用を加速させています
- OEMの保証対象に、ダイレクト・トゥ・チップ・ループが含まれるようになりました
- NvidiaとAMDの「Liquid-Ready」リファレンスデザインがエコシステムを牽引しています
- グリーンデータセンターに対する政府のインセンティブ(例:EUタクソノミー)が設備投資(CAPEX)を後押ししています
- 地域暖房への廃熱の再利用により、運用コスト(OPEX)の削減分が収益化されます
- 市場抑制要因
- 施設エンジニアの現場に関する専門知識が限られていること
- 既存施設における改修の初期費用が高額であること
- 流体との材料適合性に関する懸念(長期シール、PCB)
- 特殊誘電液の供給リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 冷却技術別のセグメンテーション
- 液浸冷却
- ダイレクト・トゥ・チップ液冷
- リアドア熱交換器(RDHx)
- コールドプレート/インロー型液体冷却システム
- 冷却剤の種類別セグメンテーション
- 単相炭化水素系冷媒
- 二相フッ素系流体
- 水/グリコール溶液
- ナノフルイドおよびその他の特殊液体
- データセンターの種類別セグメンテーション
- ハイパースケール
- コロケーション
- エンタープライズ/ オンプレミス
- エッジデータセンターおよびマイクロデータセンター
- 用途別/ワークロード別のセグメンテーション
- ハイパフォーマンス・コンピューティング(HPC)
- 人工知能/機械学習
- 仮想通貨マイニング
- クラウドおよび仮想化
- 地域別のセグメンテーション
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- アフリカ
- 南アフリカ
- その他の中東・アフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alfa Laval Corporate AB
- Asetek A/S
- Asperitas BV
- Chilldyne Inc.
- CoolIT Systems Inc.
- Fujitsu Ltd.
- Kaori Heat Treatment Co., Ltd.
- Lenovo Group Ltd.
- LiquidStack Inc.
- LiquidCool Solutions Inc.
- Iceotope Technologies Ltd.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Submer Technologies SL and Submer Inc.
- Vertiv Group Corp.
- Wiwynn Corporation
- 3M Company
- Engineered Fluids Inc.
- Green Revolution Cooling Inc.
- Solvay SA
- Mikros Technologies
- Midas Green Technologies LLC
- USystems Ltd.(Legrand Group)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日