


世界のGタンパク質共役受容体(GPCR):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global G-Protein Coupled Receptors (GPCR) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122542
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年のGタンパク質共役受容体(GPCR)市場の規模は48億3,000万米ドルと推定されており、2025年の45億2,000万米ドルから拡大し、2031年には67億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.85%となる見込みです。
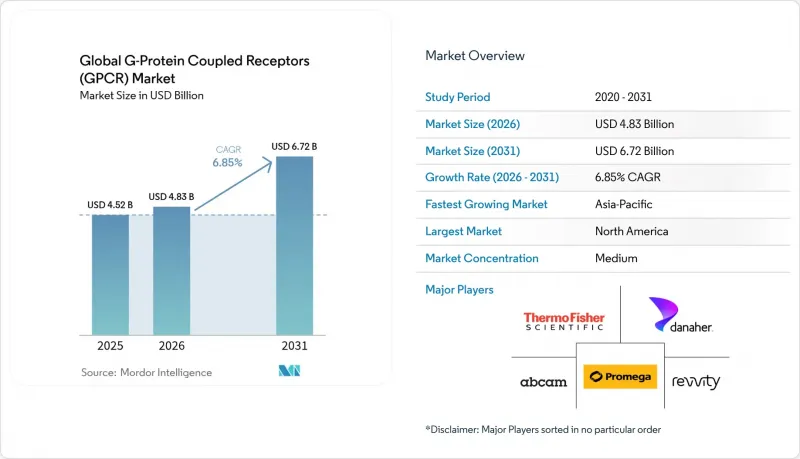
本レポートは、コンポーネント(試薬・キットなど)、アッセイタイプ(カルシウム濃度検出アッセイなど)、治療領域(心血管系など)、エンドユーザー(製薬・バイオテクノロジー企業など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のGタンパク質共役受容体(GPCR)市場の動向と洞察
GPCRアッセイにおけるHTSプラットフォームの採用が急増
スポンサー企業が、同位体の取り扱いを排除し、より迅速でラベルフリーの測定結果を要求する中、ハイスループットスクリーニング(HTS)装置が、手動による放射性リガンド法に取って代わりつつあります。生物発光共鳴エネルギー移動(BRET)センサーは、構造変化をリアルタイムで捉えることで感度をさらに向上させており、インピーダンスベースのマイクロ電極アレイは、パッチクランプデータとの相関係数が0.85である、電気生理学的応答の非侵襲的な代替手段を提供します。ベンダーのロードマップでは、微量分注のためのロボット技術や、リガンドのヒットを自動的にランク付けするクラウド分析が統合されています。これらの進歩が相まって、Gタンパク質共役受容体(GPCR)市場は、精密薬理学プロジェクトにとって有望な分野として確固たる地位を築いています。
GPCRを標的とした創薬投資の拡大
Gタンパク質共役受容体(GPCR)は、承認済み医薬品の36%の基盤となっていますが、受容体サブタイプの4分の3には依然として市販薬が存在せず、持続的な研究開発投資を促しています。糖尿病および肥満治療薬だけで、2024年の売上高は300億米ドル近くに達し、商業的な成長の可能性が裏付けられたことで、経口低分子GLP-1、アミリン、およびデュアルアゴニストの候補化合物への予算配分が進んでいます。Structure Therapeutics社はその規模を如実に示しており、第2b相のGLP-1およびGIPRプログラム向けに8億8,350万米ドルの現金を確保しています。ライセンス契約も投資家の信頼を反映しており、ノボノルディスク社とセプテルナ社との提携による経口肥満治療薬の契約額は最大22億米ドルと評価されています。こうした資金の流れは、短期的なパイプラインを支えるとともに、Gタンパク質共役受容体市場を大手製薬企業にとっての戦略的優先事項として確固たるものにしています。
GPCRの精製と安定性に関する課題
膜タンパク質は、脂質二重層から取り出されると天然の立体構造を失うため、結晶構造解析や生物物理学的アッセイが複雑になります。界面活性剤による可溶化処理では、安定化に役立つ脂質が除去されてしまうことが多いため、天然のナノディスク構造を保持するスチレン・マレイン酸共重合体の採用が進んでいます。最近の技術革新により、Ga模倣ペプチドがクロマトグラフィー樹脂に結合されるようになり、分取規模での活性受容体のタグフリー分離が可能になりました。しかしながら、GPCRの各サブタイプには個別の熱安定化サイクルが必要であり、これがプラットフォームの標準化を遅らせ、Gタンパク質共役受容体市場における短期的な効率向上を抑制しています。
セグメント分析
試薬およびキットは、GPCR創薬ワークフローの中核を成しており、2025年にはGタンパク質共役受容体市場の35.86%を占めました。これは、緩衝液、リガンド、および検出用試薬に対する普遍的な需要を反映しています。自動液体ハンドラー、フォトニックリーダー、インピーダンスモジュールはプラットフォームカテゴリーを構成しており、小型化とクラウド連携型解析技術のおかげで、CAGR8.58%で成長しています。AIアルゴリズムと光学センサーの融合により、単一のワークステーション内でのエンドツーエンドのヒット選別が可能となり、リード化までの時間を短縮するとともに、中堅企業へのアクセスも拡大しています。
医薬品開発企業が、独自の細胞バンクやアッセイライブラリを保有するCROにハイコンテンツスクリーニングを委託する動きが広がり、サービス契約も拡大しています。例えば、Eurofins CEREP社は、20年にわたる受容体薬理学のノウハウと高密度スクリーニングラインを組み合わせることで、顧客のプログラムスケジュールを短縮しています。ハイブリッド型サービスでは、試薬、プレート、分析ライセンスをサブスクリプションモデルでバンドルしており、研究所は資本支出をプロジェクトのマイルストーンに合わせて調整することが可能です。その結果、プラットフォームとサービスエコシステムが、Gタンパク質共役受容体市場における価値のシフトを支えています。
2025年には、細胞内カルシウム動員キットが売上高の28.45%を占め、クラスA受容体プログラムにおけるこれまでの役割を反映しました。しかし、cAMP検出フォーマットは、生細胞内のサイクリックAMPをサブナノモルレベルの感度で定量するNanoLucバイナリ技術に支えられ、CAGR8.85%を記録すると予測されています。放射性リガンド法およびGTPYS法は、直交的な確認手法として依然として定着していますが、放射性同位体廃棄物に対する規制上の圧力により、その普及は抑制されています。
B-アレスタインバイオセンサーは、心代謝安全性プロファイリングに関連する経路において引き続き普及が進んでおり、ラベルフリーのインピーダンスアッセイプレートは、蛍光タグを使用せずに形態学的変化を記録できるようになりました。ThermoBRETプロトコルは、標識リガンドを排除することで熱安定性評価をさらに効率化し、リード化合物最適化における消耗品コストを削減します。総じて、これらの技術は、Gタンパク質共役受容体(GPCR)市場で利用可能な機能的レパートリーを拡大しています。
地域別分析
北米は2025年の売上高の37.10%を占めました。これは、ボストン、サンフランシスコ、サンディエゴの各クラスターが、ベンチャーキャピタル、AI人材、そして機械学習のエビデンスパッケージを明確化するFDAのガイダンスを組み合わせた結果です。国内の既存企業は毎年、機器の段階的なアップグレードをリリースしており、ユーザーは資本サイクルの混乱を招くことなく、既存の実験室を改修することが可能となっています。構造生物学に対するNIHの長年にわたる資金提供は、Gタンパク質共役受容体市場における同地域の優位性をさらに強固なものにしています。
欧州は、学術的な卓越性と規制面での実用主義がバランスよく融合しています。2024年、欧州医薬品庁(EMA)が肺動脈性高血圧症治療薬「Winrevair」および過活動膀胱治療薬「Obgemsa」を承認したことで、新規GPCR療法の承認プロセスが確立されました。バーゼル大学などの欧州大陸の研究機関は、GPS-NMRといった最先端技術を駆使して、受容体の動きを原子レベルで追跡しており、その知見はリガンド設計サイクルに直接活かされています。これらの要因が相まって、Gタンパク質共役受容体(GPCR)市場の欧州地域において、堅調かつ着実な成長傾向が育まれています。
2031年までCAGR8.69%が見込まれるアジア太平洋地域は、バイオテクノロジーの自立性を強化し、承認スケジュールを統一するための政府による協調的な取り組みの恩恵を受けています。日本によるPCO371などの細胞内側活性化剤の発見は、この地域の独創性を示す好例であり、全身性の副作用を低減した経口投与可能な薬剤の実現を約束しています。中国と韓国では、ペプチド治療薬の製造能力を拡大している一方、ベンチャーファンドが多国籍企業と共同出資を行い、地域内の臨床試験拠点の拡充を加速させています。ラテンアメリカ、中東・アフリカの新興経済国は依然として市場規模は小さいもの、技術移転協定を通じて臨床インフラを拡充しており、Gタンパク質共役受容体市場の将来的な成長の牽引役としての地位を確立しつつあります。
その他のメリット:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GPCRアッセイ向けHTSプラットフォームの採用が急増しています
- GPCRを標的とした創薬投資の拡大
- 慢性疾患および代謝性疾患の負担の増大
- バイオ医薬品およびアロステリックモジュレーターの拡大
- AIを活用した構造誘導型GPCRモデリング
- 経口低分子GLP-1アゴニストにおけるベンチャーキャピタル(VC)ブーム
- 市場抑制要因
- GPCRの精製および安定性に関する課題
- シグナルバイアスの複雑さがアッセイ設計を妨げている
- 高度なアッセイプラットフォームの高コスト
- IPクラスタリングは実施の自由を制限します
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 試薬・キット
- 細胞株
- アッセイプラットフォーム
- 検出機器
- サービス
- アッセイタイプ別
- カルシウム濃度測定アッセイ
- 放射性リガンド結合アッセイおよびGTPyS Assays
- cAMPおよびcGMPアッセイ
- B-アレスタイン機能アッセイ
- レポーター遺伝子アッセイ
- ラベルフリーインピーダンスアッセイ
- その他のアッセイタイプ
- 治療領域別
- 心血管系
- 中枢神経系
- 腫瘍学
- 代謝性疾患
- 呼吸器疾患
- その他の治療領域
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 受託研究機関(CRO)
- 学術研究機関
- 診断検査室
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Abcam plc
- Addex Therapeutics Ltd.
- Becton, Dickinson and Company
- BioInvenu Inc.
- Bio-Rad Laboratories Inc.
- BMG Labtech GmbH
- Charles River Laboratories
- Cisbio
- Corning Incorporated
- Danaher Corporation
- Enzo Biochem Inc.
- Eurofins Scientific SE(DiscoverX)
- Evotec SE
- HD Biosciences Co., Ltd.
- ION Biosciences
- Luminex Corporation
- Merck KGaA
- Promega Corporation
- Reaction Biology Corp.
- Revvity Inc
- Structure Therapeutics Inc.
- Thermo Fisher Scientific Inc.