


クラウドFinOps市場:提供、用途、サービスモデル、展開、地域別 - 2031年までの世界予測
Cloud FinOps Market by Offering (Native & Third-party Platforms, Managed Services), Application (AI Cost Management, Cost Visibility, Anomaly Detection, Commitment & Workload Optimization), Service Model, Deployment, and Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 405 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2183485
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
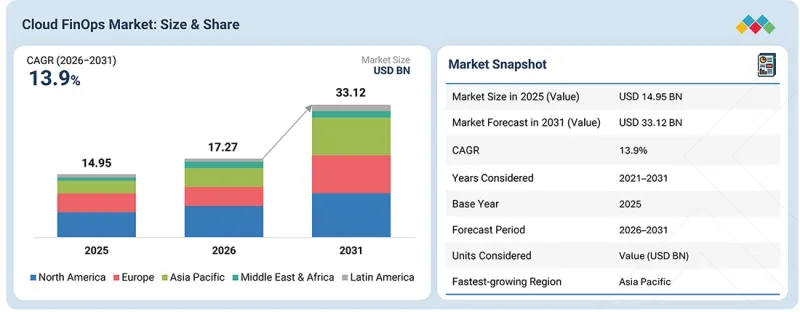
世界のクラウドFinOps市場は、2026年の172億7,000万米ドルから2031年までに331億2,000万米ドルへと成長し、CAGRは13.9%になると予測されています。
この成長は、企業のクラウド支出の増加、AIインフラへの投資拡大、および複雑なクラウド環境全体における財務的説明責任への需要の高まりによって支えられています。各組織は、IaaS、PaaS、SaaS環境全体におけるコスト配分、支出予測、コミットメントの利用率、およびリソースの最適化を改善するため、FinOpsの機能を強化しています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2031年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | 提供、用途、サービスモデル、展開、および地域 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカ |
AIのトレーニングおよび推論ワークロードにより、GPUコストの帰属、消費量の監視、およびワークロードレベルの財務分析に対する新たな要件が生じています。Kubernetes、マイクロサービス、マルチクラウドアーキテクチャの導入拡大に伴い、自動化された最適化と一元化された財務ガバナンスへの需要がさらに高まっています。また、企業は運用効率の向上とクラウドコスト削減の実現を加速させるため、マネージドFinOpsサービスへの投資も進めています。しかし、断片化された請求データ、一貫性のないコスト配分、ネイティブのクラウド管理ソリューション、複雑なコミットメント構造などが、導入の妨げとなる可能性があります。こうした課題があるにもかかわらず、クラウドの財務的透明性やAI駆動型の自動化への注目が高まるにつれ、FinOpsは企業のテクノロジー財務管理に不可欠な要素としてその地位を強めています。
「サービスモデル別では、予測期間を通じてIaaSが最大の市場シェアを占めると予想されます」
インフラストラクチャ・アズ・ア・サービス(IaaS)は、予測期間を通じてクラウドFinOps市場で最大のシェアを占めると予想されます。企業は、コンピュートインスタンス、ストレージリソース、ネットワークインフラ、およびGPUを多用するワークロードにわたる支出を最適化するため、FinOpsソリューションへの投資をますます増やしています。IaaSの利用量ベースの価格体系は、継続的なコスト監視、リソースの適正化、およびコミットメントの最適化に対する大きな需要を生み出しています。組織は、リザーブドインスタンス、セービングプラン、コミットメント割引、および利用率が低いインフラリソースを管理するために、高度なFinOpsプラットフォームを導入しています。Kubernetesクラスター、クラウドネイティブアプリケーション、AIインフラストラクチャの導入拡大は、リソースレベルでのきめ細かなコスト配分や自動最適化への需要をさらに強めています。詳細なインフラストラクチャの課金および利用状況データが利用可能になったことで、より高度なコスト分析や実用的な提言も可能になっています。企業がクラウド環境全体でインフラストラクチャの利用を拡大する中、IaaSは、大きな最適化の機会と高まる財務ガバナンス要件に支えられ、FinOps導入における最大の貢献要因であり続けると予想されます。
「導入環境別では、予測期間を通じてマルチクラウドが最大の市場シェアを占める見込みです。」
予測期間を通じて、マルチクラウドがクラウドFinOps市場で最大のシェアを占めると予想されます。企業は、インフラの柔軟性を向上させ、専門的なサービスを利用し、個々のクラウドエコシステムへの依存度を低減するために、複数のクラウドプロバイダーにまたがってワークロードを運用する傾向が強まっています。しかし、課金形式、価格体系、割引プログラム、リソース構成の違いにより、財務管理は著しく複雑化しています。組織は、クラウド支出を統合し、コスト配分を標準化し、異種環境全体で一貫した財務ガバナンスを確立するために、一元化されたFinOpsプラットフォームを採用しています。クラウド間でのコミットメント最適化、統一された予算編成、およびアプリケーションレベルのコスト可視性に対する需要の高まりにより、独立したFinOpsソリューションへの投資が強化されています。AIワークロードや分散型アプリケーションの拡大に伴い、パフォーマンスや運用要件を維持しつつ、プロバイダーを横断してインフラコストを評価する必要性がさらに高まっています。企業が財務の透明性、自動化された最適化、および一貫した支出の説明責任を優先するにつれ、マルチクラウド環境では、高度なクラウドFinOps機能に対する持続的な需要が生まれると予想されます。
「北米は、成熟したクラウド導入と高度な財務ガバナンスの実践により、クラウドFinOps市場を牽引しています。」
北米は、企業におけるクラウドの広範な導入、先進的なデジタルインフラ、およびクラウドの財務説明責任に対する強い需要に支えられ、世界のクラウドFinOps市場において最大のシェアを維持すると予想されます。米国およびカナダの組織は、複数のアカウント、複雑な契約条件、多様なアプリケーションワークロードを含む大規模なクラウド環境を管理しています。この地域は、主要なクラウドプロバイダー、独立系FinOpsソフトウェアベンダー、マネージドサービスの専門家、そして高度なコスト管理機能に投資する技術集約型企業の存在という恩恵を受けています。AI推論、GPUインフラ、Kubernetes環境、およびクラウドネイティブアプリケーションの採用拡大により、きめ細かなコスト帰属と自動化された財務最適化への需要が高まっています。また、企業はコミットメント・ポートフォリオ管理、異常検知、予測精度、および財務とエンジニアリングのワークフロー間の統合を優先事項としています。測定可能なコスト削減の実現や全社的な財務ガバナンスへの注目が高まっていることから、高度なFinOpsプラットフォームの導入が促進されています。AIを活用したコスト調査や自動是正機能の開発は、同地域の技術エコシステムをさらに強化しています。AIインフラ、クラウドの近代化、および財務自動化への継続的な投資により、予測期間を通じて北米が主導的な地位を維持すると見込まれます。
主要調査対象の内訳
- 企業規模別:ティアI-35%、ティアII-45%、ティアIII-20%
- 役職別:取締役-35%、マネージャー-25%、その他-40%
- 地域別:北米-45%、欧州-20%、アジア太平洋-25%、中東・アフリカ-5%、ラテンアメリカ-5%
本調査レポートでは、クラウドFinOps市場を、提供形態に基づきソリューションとサービスに分類しています。ソリューションには、ネイティブおよびサードパーティ製のFinOpsプラットフォームが含まれ、サービスには、マネージドクラウドFinOpsサービスおよびプロフェッショナルサービスが含まれます。用途別では、クラウドコストの可視化、配分およびレポート作成、予算編成、予測および計画、コスト異常の管理およびガバナンス、レートおよびコミットメントの最適化、ワークロードおよびリソースの最適化、チャージバックおよびビジネス価値の管理、その他のクラウドFinOpsアプリケーションを網羅しています。また、本調査では、サービスモデル別にIaaS、PaaS、SaaSに、導入環境別にシングルクラウドとマルチクラウドに、導入モード別にはオンプレミスとクラウド、組織規模別には大企業と中小企業、業界別にはBFSI、IT・通信、小売・消費財、ヘルスケア・ライフサイエンス、製造、メディア・エンターテインメント、政府・公共部門、エネルギー・公益事業、およびその他の業界、地域別には北米、欧州、アジア太平洋、中東・アフリカ、およびラテンアメリカに分類しています。
本レポートでは、業界の発展に影響を与える市場促進要因、抑制要因、機会、課題について詳細な分析を提供しています。また、クラウド財務ガバナンス、AIを活用したコストインテリジェンス、Kubernetesの最適化、コミットメント型購入戦略、マネージドFinOpsの導入、および自動化機能について評価を行っています。競合分析では、ベンダーのポジショニング、製品の差別化、ビジネスモデル、地理的拡大、パートナーシップ、買収、および最近の動向について取り上げています。また、本調査では、企業の調達要件、財務説明責任の枠組み、新興のコスト管理アプリケーション、およびクラウド支出と測定可能なビジネス成果との関係の変化についても検証しています。
本レポートを購入する理由
本レポートは、市場リーダー、テクノロジープロバイダー、および新興ベンダーに対し、世界のクラウドFinOps市場およびその主要セグメントに関する詳細な推計値を提供します。これにより、組織は競合ポジショニングを評価し、高成長が見込まれるアプリケーションを特定し、顧客の支出優先順位を評価し、製品イノベーション、市場参入、および地域拡大に向けた戦略を策定することが可能になります。本調査では、ネイティブおよびサードパーティのFinOpsプラットフォーム、マネージドサービス、クラウド導入環境、および業界別分野にわたる機会を分析することで、投資の優先順位付けを支援します。また、AIワークロードの経済性、コミットメントの最適化、自動化された財務ガバナンス、およびクラウドコスト配分に関する新たな要件についても検証しています。これらの知見は、組織が差別化された製品機能を評価し、市場参入戦略を強化し、技術パートナーシップの優先順位を決定し、クラウド財務管理エコシステム全体での存在感を拡大する機会を特定するのに役立ちます。
本レポートでは、以下の点に関する洞察を提供しています:
- 主要な促進要因、制約、機会、課題の分析:企業がますます複雑化するクラウド環境全体において、財務上の説明責任、コストの透明性、および運用効率の向上を求める中、クラウドFinOps市場は大きな変革を遂げています。主な促進要因としては、AIおよびワークロードレベルでのコスト説明責任の高まり、継続的なクラウドコストレビューの導入拡大、ならびにリソース利用率の向上と支出管理を目的とした自動最適化ポリシーの実装などが挙げられます。制約要因としては、ネイティブなクラウドコスト管理ツールの利用可能性、クラウドプロバイダー間で断片化された請求データ、不完全なリソースタグ付け、共有コストの配分や支出の正確な予測の難しさなどが挙げられます。機会としては、FinOps Open Cost and Usage Specification(FOCUS)によって可能となる財務グレードのクラウドコスト報告、高度なコミットメント・ポートフォリオ・インテリジェンス、および自動修復と検証可能なコスト削減をサポートするクローズドループ最適化機能の導入から生じています。課題としては、ワークロードのパフォーマンスを損なうことなく実現された純コスト削減を実証すること、自動是正措置に関するセキュリティおよび承認要件を満たすこと、サービスレベルのコンプライアンスを維持すること、そしてクラウド環境全体で一貫した財務報告を確保することが挙げられます。
- 製品開発/イノベーション:新興のFinOpsテクノロジー、AIを活用した財務運用、自動化された異常調査、コミットメントの最適化、Kubernetesのコスト管理、ワークロードレベルのコスト帰属、およびポリシーベースのリソース最適化に関する詳細な洞察。AWS FinOps Agentの導入やFOCUS 1.4のリリースといった最近の動向は、自動化、請求書の照合、および標準化された財務インテリジェンスへの注目が高まっていることを示しています。これらのイノベーションにより、FinOpsプラットフォームの役割は、単なるコスト報告から、継続的な財務管理およびエンジニアリングの実行へと拡大しています。
- 市場動向:企業のクラウド近代化、AIインフラの拡大、財務ガバナンスフレームワークの導入、マネージドFinOps専門知識に対する需要の高まりなど、魅力的な地域および業界の機会に関する包括的な情報です。本レポートでは、主要地域、組織規模、サービスモデル、アプリケーション機能にわたる市場動向を分析し、導入の成熟度、支出要件、およびビジネスチャンスにおける差異を明らかにします。
- 市場の多様化:新興のFinOpsソリューションやサービス、AIおよびSaaSを活用した財務管理への展開、自動化されたコミットメントの最適化、戦略的パートナーシップ、買収、および地理的拡大に関する詳細な情報です。本調査では、高度な財務分析、専門的なワークロードの最適化、ビジネス価値の測定、およびマネージドFinOps提供モデルに関わる多角化の機会を検証しています。これらの機能により、ベンダーは従来のクラウドコストの可視化や報告にとどまらない、進化し続ける企業の要件に対応することが可能になります。
- 競合評価:市場シェア、FinOps製品ポートフォリオ、サービス機能、競合戦略、地域展開、パートナーシップ、および主要プレーヤーの市場での位置づけに関する詳細な評価を行い、特に、ネイティブクラウドの財務管理ツール、独立系FinOpsプラットフォーム、自律型最適化専門企業、およびマネージドサービスプロバイダー間の違いに重点を置いています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- クラウドFinOps市場における事業者にとって魅力的な機会
- クラウドFinOps市場:提供別
- クラウドFinOps市場:サービスモデル別
- クラウドFinOps市場:クラウド環境別
- クラウドFinOps市場:地域別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓領域
- クラウドFinOps市場における未充足ニーズ
- 未開拓市場の機会
- 相互に関連する市場とセクター横断的な機会
- セクター横断的な機会
- 新たなビジネスモデルとエコシステムの変容
- 新たなビジネスモデル
- エコシステムの変容
- ティア1/2/3のプレーヤーによる戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 代替品の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 競争企業間の敵対関係の激しさ
- マクロ経済指標
- GDPの動向と予測
- クラウドコンピューティング業界の動向
- 可観測性ツールおよびプラットフォーム業界の動向
- バリューチェーン分析
- エコシステム分析
- 2026年~2027年の主要なカンファレンスおよびイベント
- 顧客のビジネスに影響を与える動向/ディスラプション
- ケーススタディ分析
- CoreStackの導入により、IT1社は統合されたFINOPSおよびクラウドガバナンスを通じて、クラウド支出を35%以上削減することができました
- CoreStackの導入により、CONRES社は約20の顧客環境にわたるマルチクラウドのFINOPSおよび財務ガバナンスを合理化しました
- IBMは、フィリップスがクラウドコストを10%削減し、コスト配分を完了することを実現しました
- CloudZeroにより、PicPayは年間クラウド支出を1,860万米ドル削減しました
- CAST AIにより、アカマイはKubernetesの最適化を通じてクラウドコストを40~70%削減することに成功しました
- 2025年の米国関税がクラウドFINOPS市場に与える影響
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 最終用途産業への影響
第6章 技術、特許、デジタル化、およびAIの導入による戦略的変革
- 技術分析
- 主要な新興技術
- 補完的技術
- 隣接技術
- 技術ロードマップ
- 短期(2026年~2028年)|AIを活用したコストインテリジェンス、自動最適化、および請求の相互運用性
- 中期(2028年~2031年)| 自律型最適化、AIによるワークロード経済性分析、および統合型マルチクラウドガバナンス
- 長期(2031年~2035年)| 自律型、ポリシー主導型、かつビジネス価値志向のクラウドFinOps
- 特許分析
- 将来の応用
- AIのトレーニング、推論、およびGPUのコスト経済学
- 自律的なクラウド最適化とポリシーオーケストレーション
- 予測型クラウド財務計画およびコミットメント・インテリジェンス
- 統合型マルチクラウドコスト配分および財務ガバナンス
- ビジネス価値の測定とクラウド単位の経済性
- AI/生成AIがクラウドFINOPS市場に与える影響
- 主な使用事例と市場の可能性
- クラウドFinOpsにおけるベストプラクティス
- クラウドFinOps市場におけるAI導入のケーススタディ
- 相互に関連する隣接エコシステムと市場プレイヤーへの影響
- クラウドFinOps市場におけるAI/生成AI導入に対する顧客の準備状況
- IBM Cloudabilityにより、NEXIはマルチクラウド環境における財務可視性と支出管理を強化
- CloudZeroがNinjaCatのクラウド支出効率と顧客単位のユニットエコノミクスの改善を実現
第7章 規制状況
- 規制状況
- 規制機関、政府機関、およびその他の組織
- 地域別の業界標準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各最終用途産業における未充足ニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 各最終用途産業における利益率向上の機会
第9章 クラウドFinOps市場:提供別
- 提供サービス別
- サービス
第10章 クラウドFinOps市場:用途/機能別
- クラウドコストの可視化、配分、およびレポート作成
- 予算編成、予測、および計画
- コスト異常の管理とガバナンス
- 料金およびコミットメントの最適化
- ワークロードおよびリソースの最適化
- チャージバックおよびビジネス価値管理
- その他のクラウドFinOps・用途
第11章 クラウドFinOps市場:サービスモデル別
- INFRASTRUCTURE AS A SERVICE(IaaS)
- PLATFORM AS A SERVICE(PAAS)
- SOFTWARE AS A SERVICE(SaaS)
第12章 クラウドFinOps市場:展開別
- 導入環境
- 導入環境
第13章 クラウドFinOps市場:組織規模別
- 大企業
- 中小企業
第14章 クラウドFinOps市場:業界別
- BFSI
- IT・テクノロジー
- 通信
- 小売・消費財
- ヘルスケア・ライフサイエンス
- 製造
- メディア・エンターテインメント
- 政府・公共部門
- エネルギー・ユーティリティ
- その他の業種
第15章 クラウドFinOps市場:地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリアおよびニュージーランド(ANZ)
- その他アジア太平洋地域
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他中東とアフリカ
- ラテンアメリカ
- ブラジル
- メキシコ
- その他ラテンアメリカ
第16章 競合情勢
- 主要参入企業の戦略/強み、2023年~2026年
- 収益分析、2021年~2025年
- 市場シェア分析(2026年)
- 製品比較、2026年
- 企業評価マトリックス:主要企業、2026年(クラウドFinOps市場)
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2026年
- スタートアップ/中小企業向け評価マトリックス:評価基準の重み付け
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 企業価値評価と財務指標、2026年
- 主要ベンダーの企業価値評価
- 主要ベンダーの財務指標
- 競合シナリオ
- 製品の発売
- 取引
第17章 企業プロファイル
- 主要企業
- AMAZON WEB SERVICES(AWS)
- MICROSOFT
- ORACLE
- IBM
- FLEXERA
- CORESTACK
- BROADCOM
- CLOUDZERO
- CAST AI
- DOIT
- その他の主要企業
- HARNESS
- SERVICENOW
- DATADOG
- FINOUT
- CLOUDBOLT SOFTWARE
- ZESTY
- CLOUDKEEPER
- NOPS
- VANTAGE
- ANODOT(UMBRELLA)
- VIRTANA
- ACCENTURE
- KION
- DELOITTE
- SOFTWAREONE
- CENTILYTICS
- DENSIFY
- OPENTEXT
- STACKLET
- TERNARY
- HCLTECH
- NORTH.CLOUD
- RACKSPACE TECHNOLOGY
- PEPPERDATA
- HYPERGLANCE
第18章 調査手法
第19章 付録



