


鉄道車両市場:製品タイプ、動力車タイプ、用途、地域別 - 2033年までの世界予測
Rolling Stock Market by Product Type, Locomotive Type (Diesel Locomotives, Hydrogen Locomotives, Battery-electric Locomotives, Electro-diesel Locomotives), Application and Region (Asia Oceania, Europe, North America, MEA, RoW) - Global Forecast to 2033


- 発行日
- ページ情報
- 英文 382 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2180631
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
鉄道車両市場は、2026年の316億9,000万米ドルから、2033年までに437億4,000万米ドルへと、CAGR 4.7%で拡大すると予測されています。
鉄道車両の需要は、新規鉄道プロジェクト、鉄道路線の拡張、および老朽化した列車の更新ニーズによって牽引されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2033年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2033年 |
| 対象単位 | 10億米ドル |
| セグメント | 製品タイプ、動力車タイプ、用途、地域(アジア・オセアニア、欧州、北米、中東・アフリカ、その他の地域)別鉄道車両市場 - 2033年までの世界予測 |
| 対象地域 | アジア・オセアニア、欧州、北米、中東・アフリカ、世界のその他の地域 |
政府や企業は、人の関与、コスト、移動時間を削減しつつ、列車の自律性を高めることを目指しています。鉄道網の電化、拡張、近代化への投資拡大が、新しい鉄道車両への需要を牽引しています。さらに、自律走行列車、バッテリー駆動、水素燃料電池機関車への注目が高まっていることが、業界関係者にとって新たな機会を生み出しています。
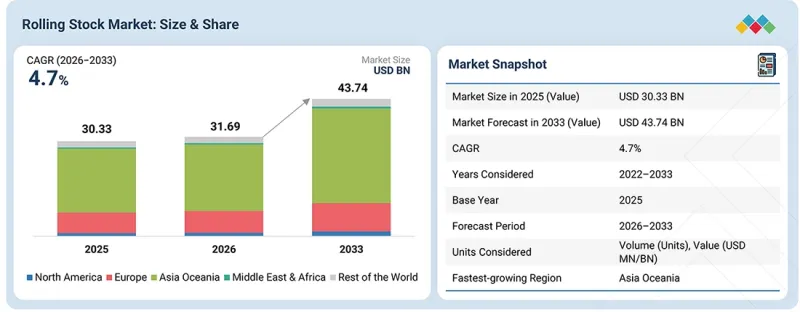
予測期間中、地下鉄は高速鉄道車両市場において大きな市場シェアを占めると予想されます。
世界最大の地下鉄網を有する中国は、路線延長数において地下鉄システムの主要市場であり続けており、急速な都市化、交通渋滞、および大量輸送インフラへの投資が、大容量の地下鉄車両に対する需要を引き続き支えています。政府や交通当局は、既存ネットワークの拡張、新路線の開通、ならびに自動運転、高度な信号システム、エネルギー効率の高い推進システム、および乗客収容能力の向上による車両の近代化を進めています。こうした投資は、道路の渋滞緩和や低排出型の都市モビリティの推進において、地下鉄システムの役割を強化することにもつながっています。この動向に沿い、アルストム社の地下鉄車両および信号システムは、2026年9月に延伸されたインドール・メトロ・イエローラインで商業運行を開始しました。これらの車両および関連システムは、Urbalis Forward CBTC技術とライフサイクル管理機能を組み込み、インド国内で完全に設計・製造されました。例えば、2026年6月、インド鉄道省は、コルカタ・メトロ網の近代化に向け、今後4~5年の間に新世代の地下鉄編成60編成を導入する計画を発表しました。同様に、2026年2月には、デリー・ガジアバード・ミールート「ナモ・バーラト」回廊の残りの区間およびミールート・メトロが営業運転を開始し、LTE 4Gを利用したETCSハイブリッドレベル3信号システムを搭載したインド製車両が導入されました。ミールート・メトロの車両は、設計速度135 km/h、最高運転速度120 km/hとなっています。
予測期間中、客車は旅客輸送用車両市場を牽引すると見込まれています。
客車は、特に都市間および長距離鉄道サービスにおいて、依然として重要な旅客用車両セグメントであり、事業者にとっては、長距離の旅における多様な乗客のニーズに対応するための柔軟なレイアウトが求められています。座席、寝台、荷物スペース、バリアフリー設備などを備えた構成が可能であり、客車は幅広いサービス要件に適しています。事業者がこれらの車両を近代化するにつれ、新しい客車の設計では、内装の向上、美観の改善、乗客の快適性、車内接続性、インフォテインメント、バリアフリー対応、および安全機能の強化にますます重点が置かれています。これらのアップグレードは、事業者が乗客体験を向上させるのに役立つと同時に、新しい客車調達における価値と仕様を高めています。インド鉄道は2025年4月から11月にかけて、前年同期比18%増となる4,224両以上のLHB客車を生産し、2025-26年度には4,838両のLHB客車の生産を目標としています。2026-27年度については、LSおよびLSCNのバリエーションを含め、4,802両のLHB客車の生産目標が設定されています。旅客鉄道の拡大もまた、安全性システムや乗客向け設備が向上した先進的な客車への需要を牽引しています。例えば、2026年には、カプールタラのレール・コーチ・ファクトリーが、バングラデシュ鉄道からの広軌旅客車両200両の受注に基づき、衝突安全構造、CCTV監視システム、乗客用警報システムを備えた初の19両編成LHB列車を製造しました。インド鉄道も、非空調車両の大規模な調達と並行して、ムンバイ郊外線向けの新型空調EMU列車を製造しています。
「欧州は、鉄道車両市場において大きなシェアを占めると予想されています。」
欧州は、広範な電化鉄道網、車両の近代化プログラム、および低排出型交通への注力により、鉄道車両市場において大きなシェアを占めると予想されています。事業者が非電化路線向けの代替手段を模索すると同時に、輸送能力、運行頻度、エネルギー効率の向上を図る中で、バッテリー式電気列車、水素列車、および自動運転列車への投資が増加しています。例えば、2026年には、シーメンス・モビリティがルーマニアで水素動力列車「ミレオ・プラスH」12編成の受注を獲得し、15年間の保守契約も締結しました。また、シーメンスとシュタッドラーは、コペンハーゲン向けの完全自動運転式電気Sバーン列車少なくとも226編成について、DSBと契約を締結し、最大100編成の追加発注オプションも盛り込まれています。コペンハーゲンのプロジェクトには30年以上の保守が含まれており、運行頻度を35%向上させるよう設計されています。また、欧州の鉄道車両メーカー各社は、大規模な車両調達や長期サービス契約を通じて、高速鉄道、地方鉄道、都市鉄道の各プログラムを拡大しています。同様に、2026年7月には、シーメンス・モビリティとシュタッドラーが、ベルリンのSバーン向けに4両編成の列車350編成を供給する契約を獲得しました。これには、30年間の保守および15年間の運行が含まれています。ベルリンのプロジェクトは1,400両の車両を対象としており、シュタットバーンおよび南北ネットワークも含まれています。
当社は、この市場で事業を展開するさまざまな主要組織のCEO、マーケティング責任者、その他のイノベーション・技術責任者、および幹部に対し、詳細なインタビューを実施しました。
- 企業タイプ別:OEM(40%)、ティア1(41%)、ティア2(19%)
- 役職別:CXO(23%)、ディレクター(42%)、その他(35%)
- 地域別:北米(20%)、欧州(24%)、アジア・オセアニア(36%)、中東・アフリカ(15%)、世界のその他の地域(5%)
主要企業は、機関車、旅客車両、地下鉄およびライトレール車両、貨物車両、高速列車など、幅広い製品を提供しています。また、保守、信号・制御システム、デジタルソリューション、予備部品の供給、長期サービス契約などの包括的なサービスも提供しており、これにより事業者は車両の性能と運用効率を最適化することができます。
調査範囲:
本レポートでは、鉄道車両市場を、構成部品、製品タイプ(機関車、高速鉄道、貨車、客車)、機関車技術(従来型、ターボチャージャー式、磁気浮上式)、用途(旅客輸送および貨物輸送)、地域ごとに分析しています。また、鉄道車両市場エコシステムにおける主要企業の競合情勢や企業プロファイルについても網羅しています。
また、本調査では、主要市場プレーヤーに関する詳細な競合分析に加え、企業プロファイル、製品および事業提供内容に関する主な所見、最近の動向、主要な市場戦略についても取り上げています。
本レポートを購入する主なメリット:
- 本レポートは、鉄道車両市場全体およびそのサブセグメントにおける売上高の最も正確な推計値に関する情報を提供することで、市場をリードする企業や新規参入企業の皆様を支援します。
- 本レポートは、利害関係者が競合情勢を理解し、自社のビジネスをより良い位置づけに導き、適切な市場参入戦略を策定するためのさらなる洞察を得るのに役立ちます。
- また、本レポートは、利害関係者が市場の動向を把握するのに役立ち、主要な市場促進要因、制約、課題、および機会に関する情報を提供します。
本レポートでは、以下のポイントに関する洞察を提供します:
- 主要な促進要因(エネルギー効率に優れた持続可能な輸送への移行、交通渋滞の緩和とネットワークの最適化、貨物輸送能力の拡大、鉄道ネットワークおよび貨物輸送回廊の拡張)、制約要因(改修による既存車両の最適化、高い資本集約度および投資障壁)、機会(水素燃料電池機関車の導入、産業・鉱業の拡大に伴う鉄道需要の増加、バッテリー駆動列車の市場拡大、鉄道インフラにおけるビッグデータとスマート分析の活用)、および課題(オーバーホールおよび保守コストの負担増、多額の研究開発投資の必要性)の分析。
- 製品開発/イノベーション:鉄道車両市場における今後の技術動向や研究開発活動に関する詳細な分析。
- 市場開発:収益性の高い市場に関する包括的な情報。本レポートでは、さまざまな地域にわたる鉄道車両市場を分析しています。
- 市場の多様化:未開拓地域、最近の動向、および鉄道車両市場への投資に関する網羅的な情報。
- 競合分析:市場シェア、成長戦略、および製品ラインナップに関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 鉄道車両市場における事業者にとって魅力的なビジネスチャンス
- 製品タイプ別:鉄道車両市場
- 用途別:鉄道車両市場
- 機関車技術別:鉄道車両市場
- 地域別:鉄道車両市場
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓領域
- 鉄道車両におけるエンドツーエンドのデジタルライフサイクル管理の限界
- 鉄道車両エコシステム全体にわたる標準化されたリアルタイムデータ交換
- コネクテッド列車向けのサイバーセキュリティ対策が施されたソフトウェア管理および予知保全
- 相互に連携した市場とセクター横断的な機会
- 鉄道車両とエネルギーシステムの統合
- 鉄道車両とエネルギーシステムの統合
- 鉄道車両- インターモーダル物流とデジタル貨物輸送の統合
- ティア1/2/3企業による戦略的動き
- 技術分析
- 主要な新興技術
- 補完的技術
- インテリジェント鉄道輸送
- 関連技術
- 技術・製品ロードマップ
- 特許分析
- AIが及ぼす影響:鉄道車両市場
- 鉄道車両における主要なAI使用事例
- AIを活用した予知保全と車両編成の最適化
- 鉄道車両分野におけるAI導入の事例研究
- 鉄道車両におけるAIエコシステム
- 事業者のAI導入への準備状況と障壁
第5章 業界の動向
- マクロ経済指標
- GDPの動向と予測
- 鉄道インフラ市場の動向
- 世界の鉄道産業の動向
- サプライチェーン分析
- エコシステム分析
- 原材料および部品サプライヤー
- 製造業者
- 技術プロバイダー
- インフラプロバイダー
- 規制・政策立案者
- 保守・サービス提供業者
- 鉄道事業者
- 価格分析
- 製品タイプ別の平均販売価格の動向
- 地域別の平均販売価格の動向
- 貿易分析
- 輸入シナリオ(HSコード8603)
- 輸出シナリオ(HSコード8603)
- 2026年~2027年の主要な会議およびイベント
- 顧客のビジネスに影響を与える動向と変革
- 投資および資金調達のシナリオ
- ケーススタディ分析
- 初期調達コストを削減するためのバッテリー列車のリース
- 非電化路線における水素列車の導入
- ゼロエミッション列車運行に向けた燃料電池の導入
- 自動運転地下鉄車両とデジタル信号システムの導入
- 地方交通向けの大容量2階建て列車の導入
- 地域における投資の重点分野:車両の近代化、現地生産、および代替推進方式
- 車両の近代化への投資
- 現地製造への投資
- 代替推進システムへの投資
- 地域別投資重点分野の比較
- 事業者向け設備投資(CAPEX)の最適化:新規車両導入対車両更新
- 車両のライフサイクル段階
- 設備投資の最適化:新規製造対車両の近代化
- 競合比較マトリックス:鉄道車両OEM各社の戦略
- 推進別
- 用途別
- 車両プラットフォームアーキテクチャ別
- OEM戦略のポジショニング
- 鉄道車両のデジタル化:予知保全、状態監視、デジタルツイン
- 主要鉄道車両OEMメーカーのデジタル能力
- ディーゼル車両から低排出ガス車両への移行
- ディーゼル車両の置き換え
- 非電化路線の需要
- 低排出車両の調達
- 車両更新の経済性
- 更新市場におけるビジネスチャンス
- ライフサイクル収益への移行:車両保守および「サービスとしての資産(As-a-Service)」モデル
- 長期車両保守契約
- 鉄道車両のアフターマーケット収益
- 「サービスとしての資産(As-a-Service)」モデル
- ライフサイクル収益の機会
- OEMおよびサプライヤーのライフサイクル戦略
第6章 持続可能性と規制状況
- 規制状況
- 規制機関、政府機関、およびその他の組織
- 世界の鉄道車両に関する規制状況および規格の動向
- サステナビリティの取り組み
- 規制政策がサステナビリティの取り組みに与える影響
- 認証、表示、および環境基準
第7章 顧客情勢と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 旅客輸送
- 貨物輸送
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と内部的な課題
- さまざまなエンドユーザーの満たされていないニーズ
第8章 鉄道車両市場:用途別
- 旅客輸送
- 貨物輸送
- 主な洞察
第9章 鉄道車両市場:製品タイプ別
- 機関車
- 高速交通
- 客車
- 貨車
- その他
- 主な洞察
第10章 鉄道車両市場:動力車技術別
- 従来型動力車
- ターボチャージャー付き動力車
- リニアモーターカー
- 主な調査結果
第11章 鉄道車両市場:コンポーネント別
- 列車制御システム
- パンタグラフ
- 車軸
- 車輪セット
- 牽引モーター
- 乗客案内システム
- ブレーキ
- 空調システム
- 補助動力システム
- 変速機
- バッフルギア
- 連結器
第12章 鉄道車両市場:推進別
第13章 鉄道車両市場:地域別
- アジア・オセアニア
- 高速交通プロジェクト
- ライトレールプロジェクト
- 高速鉄道/新幹線プロジェクト
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- マレーシア
- 欧州
- 地下鉄・高速鉄道プロジェクト
- 高速交通プロジェクト
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- スイス
- オーストリア
- スウェーデン
- 北米
- 高速鉄道/新幹線プロジェクト
- 高速交通プロジェクト
- 米国
- メキシコ
- カナダ
- 中東・アフリカ
- 地下鉄・モノレールプロジェクト
- 高速交通プロジェクト
- 南アフリカ
- アラブ首長国連邦
- エジプト
- イラン
- 世界のその他の地域
- 地下鉄・モノレールプロジェクト
- ブラジル
- ロシア
- アルゼンチン
第14章 競合情勢
- 主要参入企業の戦略/強み、2023年~2026年
- 鉄道車両メーカーの市場シェア分析、2025年
- 収益分析、2021年~2025年
- 企業評価および財務指標
- 企業価値評価
- 財務指標
- ブランド/製品比較
- 企業評価マトリックス:主要企業、2025年
- スター
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング
- 競合シナリオ
- 製品発売
- 取引
- その他の動向
第15章 企業プロファイル
- 主要企業
- CRRC CORPORATION LIMITED
- SIEMENS AG
- ALSTOM SA
- STADLER RAIL AG
- WABTEC CORPORATION
- KAWASAKI HEAVY INDUSTRIES, LTD.
- CAF GROUP
- HYUNDAI ROTEM COMPANY
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- TALGO
- TRANSMASHHOLDING
- TITAGARH RAIL SYSTEMS LIMITED
- その他の主要企業
- TOSHIBA CORPORATION
- HITACHI RAIL LIMITED
- STRUKTON
- DEUTSCHE BAHN AG
- BEML LIMITED
- RAIL VIKAS NIGAM LIMITED
- BRAITHWAITE &CO.(INDIA)LTD.
- CHITTARANJAN LOCOMOTIVE WORKS
- WJIS
- RHOMBERG SERSA RAIL HOLDING GMBH
- SINARA TRANSPORT MACHINES
- TRINITY INDUSTRIES, INC.
- THE GREENBRIER COMPANIES
- DAWONSYS CO., LTD.