


エンタープライズイメージングIT市場:機能、モダリティ、用途、治療、エンドユーザー、地域別 - 2031年までの世界予測
Enterprise Imaging IT Market by Function (VNA, PACS, Universal Viewer, Analytics), Modality (X-ray, MRI, CT, PET, SPECT, Mammo), Application (Diagnosis, Therapeutic, Theranostic), Therapy (Onco, Cardio, Neuro), End User, Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 421 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2180629
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
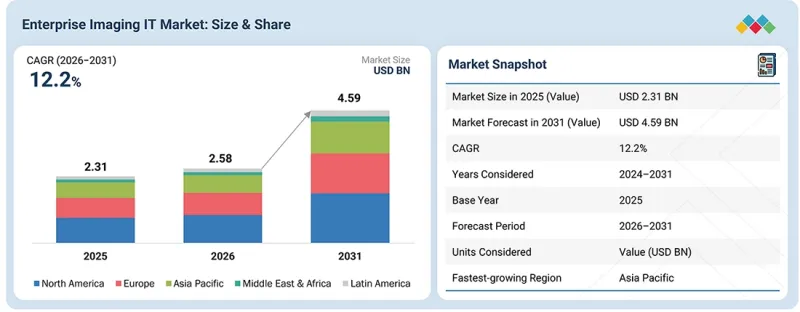
世界のエンタープライズイメージングIT市場は、2026年の25億8,000万米ドルから、2031年までに45億9,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は12.2%となる見込みです。
エンタープライズイメージングIT市場の成長は、診断用画像の処理量の増加、画像データの複雑化の進展、および医療ネットワーク全体における医療画像へのアクセス性、管理、セキュリティの向上に対するニーズによって牽引されています。世界では年間36億件以上の放射線診断検査が行われており、これにより、スケーラブルなストレージ、相互運用性、および企業全体でのアクセスを必要とする、膨大かつ継続的に拡大する画像データが生み出されています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | 機能、モダリティ、用途、提供、展開モード、治療領域、エンドユーザー |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
画像リポジトリの規模は、スコットランドの国立医療画像アーカイブによってさらに明らかになっています。同アーカイブには、5,730万件の検査データにわたり約24億7,000万枚のDICOM画像が保存されており、医療システムにおけるデータ管理要件の高まりを浮き彫りにしています。米国でも画像診断活動は増加しており、FDAのデータによると、2026年9月時点で、9,128の認定施設および27,793の認定ユニットにおいて、年間4,500万件以上のマンモグラフィ検査が報告されています。こうした動向により、エンタープライズ向け画像プラットフォーム、ベンダーニュートラルアーカイブ(NVA)、クラウドベースのストレージ、および相互運用可能な画像交換ソリューションへの需要が高まっています。しかし、サイバーセキュリティや統合に関する課題により、導入は依然として制約を受けています。これは、ある放射線診断プロバイダーのPACSサーバーへの不正アクセスにより、2万1,778人の医療画像が流出した事件に関するHHSの調査からも明らかです。
「2025年、導入形態別に見ると、オンプレミス導入がエンタープライズイメージングIT市場において最大のセグメントを占めました」
導入形態別に見ると、2025年にはオンプレミス型ソリューションがエンタープライズイメージングIT市場で最大のシェアを占めました。この優位性は、病院や大規模な医療機関が、機密性の高い医療画像データ、ITインフラ、セキュリティ、およびシステムパフォーマンスに対するより強力な管理を依然として重視していることに起因しています。オンプレミスのエンタープライズ・イメージング・プラットフォームにより、医療提供者は、既存のPACS、RIS、EHR、および臨床システムと統合しつつ、画像データを自組織のインフラ内に保持することができます。データプライバシーや医療関連規制への準拠の必要性、特に厳格なデータ居住要件やセキュリティ要件を持つ組織においては、このことが導入をさらに後押ししています。さらに、従来の画像診断インフラへの既往投資や、大規模な画像アーカイブをクラウドに移行する際の高コストと複雑さが、医療機関がオンプレミス型ソリューションを引き続き利用する要因となっています。しかし、スケーラビリティ、リモートでの画像アクセス、インフラメンテナンスの軽減、およびAIを活用した画像診断ワークフローに対する需要の高まりにより、予測期間中はクラウドベースの導入への段階的な移行が進むと見込まれます。
「治療分野別の市場では、腫瘍学セグメントが予測期間中に最も急速な成長を記録すると予想されます。」
治療分野別に見ると、がん検診、診断、病期分類、治療計画、経過観察における医療画像の利用拡大に牽引され、腫瘍学がエンタープライズ画像IT市場で最も急速に成長するセグメントになると予想されます。がんの有病率の上昇や、CT、MRI、PET、分子イメージングなどの高度な画像診断法への需要の高まりにより、腫瘍学関連の画像データが大量に生成されています。エンタープライズ・イメージング・プラットフォームにより、医療機関は、多職種からなる腫瘍学チームやさまざまな診療現場を横断して、これらの画像を一元的に保存、アクセス、共有、分析することが可能になります。さらに、腫瘍の検出、病変の特性評価、治療効果の評価、およびワークフローの優先順位付けのためのAIを活用した画像診断の導入が進んでいることが、統合型画像ソリューションへの需要を支えています。精密腫瘍学および多職種連携によるがん医療の拡大に伴い、画像データを電子カルテ(EHR)、腫瘍学情報システム、その他の臨床アプリケーションと連携させる相互運用可能なプラットフォームへのニーズがさらに高まっています。
「予測期間中、アジア太平洋地域が最も高い成長率を記録する見込みです。」
アジア太平洋地域は、医療の急速なデジタル化、診断用画像インフラの拡充、およびクラウドベースかつAIを活用した画像ソリューションの導入拡大に支えられ、予測期間においてエンタープライズ画像IT市場で最も高い成長率を記録すると見込まれています。中国では、地域医療画像インフラの開発が加速しており、国家衛生健康委員会によると、現在、医療画像センターは郷鎮保健センターの70%以上をカバーしており、一次医療機関と上位医療機関間の診断リソースの共有が促進されています。2025年8月、中国国家医療保障局は、22の省が全国医療画像クラウド共有経路のためのソフトウェアを導入し、17の省で省をまたぐ画像データへのアクセスが可能となり、全国で1,848万件以上の画像インデックス記録が集約されたと報告しました。インドもデジタル医療インフラの拡充を進めています。2026年7月時点で、「アユシュマン・バーラト・デジタル・ミッション」の下で9億4,870万件以上のABHAアカウントと53万6,000カ所の医療施設が登録されており、相互運用可能な医療データ交換に必要なデジタルエコシステムが強化されています。さらに、中国では、インテリジェントな画像支援診断やレポート作成を含むAIを活用した医療画像診断が推進されており、一方、日本やその他の技術的に先進的なアジア太平洋市場では、エンタープライズ・イメージングおよびPACSインフラの強化が続いています。こうした動向に加え、画像検査件数の増加、多拠点医療ネットワークの拡大、遠隔放射線診断の普及拡大、相互運用可能な画像共有プラットフォームへの需要の高まりなどが相まって、アジア太平洋地域全体でエンタープライズイメージングITソリューションの導入が加速すると予想されます。
主な参加者の内訳は以下の通りです:
- 企業タイプ別-ティア1:34%、ティア2:46%、ティア3:20%
- 役職別-Cレベル:35%、ディレクターレベル:25%、その他:40%
- 地域別- 北米:30%、欧州:45%、アジア太平洋:20%、中東・アフリカ:3%、ラテンアメリカ:2%
調査範囲:
本レポートの調査範囲には、エンタープライズイメージングIT市場の成長に影響を与える主要な要因(促進要因、制約要因、課題、機会など)に関する詳細情報が含まれています。主要な業界プレイヤーについて詳細な分析を行い、各社の事業概要、ソリューション、サービス、主要戦略、契約・提携・合意、新製品・サービスの発売、合併・買収、およびエンタープライズイメージングIT市場に関連する最近の動向に関する洞察を提供しています。また、本レポートでは、エンタープライズイメージングIT市場のエコシステムに参入する新興企業に関する競合分析も取り上げています。
本レポートを購入する理由
本レポートは、既存企業や新規参入企業、中小規模の企業が市場の動向を把握するのに役立ち、ひいては市場シェアの拡大につながります。本レポートをご購入いただいた企業は、以下に挙げる戦略の1つまたは複数を活用し、市場における地位を強化することができます。
本レポートでは、以下の点に関する洞察を提供しています:
- 主要な促進要因(医療画像検査件数の増加、スケーラブルかつ費用対効果の高いソリューションへの需要の高まり、クラウドベースのエンタープライズ・イメージング・ソリューションの導入拡大)、制約要因(データセキュリティやプライバシーに関する懸念、導入および画像診断を行う熟練した専門家の不足)、機会(ベンダーニュートラルアーカイブ(NVA)および相互運用性の拡大、AIを活用した画像診断および高度な可視化技術の採用拡大)、ならびに課題(発展途上地域における導入の限定性、初期の統合および導入コストの高さ)について、エンタープライズイメージングIT市場の成長に影響を与える要因を分析しています。
- 製品開発/イノベーション:エンタープライズイメージングIT市場における今後の技術、研究開発活動、および新製品の発売に関する詳細な洞察
- 市場開発:収益性の高い新興市場、機能、モダリティ、用途、提供内容、導入形態、治療領域、エンドユーザー、および地域に関する包括的な情報
- 市場の多様化:エンタープライズイメージングIT市場における製品ポートフォリオ、成長著しい地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の事業概要、成長戦略、製品ラインナップ、および技術力
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- エンタープライズイメージングIT市場の概要
- エンタープライズイメージングIT市場:用途別・地域別
- エンタープライズイメージングIT市場:地域別概況
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 新規参入業者の脅威
- 競争企業間の敵対関係
- マクロ経済指標
- GDPの動向と予測
- 世界のヘルスケアIT業界の動向
- バリューチェーン分析
- エコシステム分析
- 価格分析
- エンタープライズイメージングIT市場における製品別参考価格(2025年)
- 地域別エンタープライズイメージングITソリューションの参考価格(2025年)
- 2026年~2027年の主要なカンファレンスおよびイベント
- 顧客のビジネスに影響を与える動向/ディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- 2025年の米国関税がエンタープライズイメージングIT市場に与える影響
- 主要な関税率
- 価格への影響分析
- 国・地域への影響
- エンドユーザーへの影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 主要な新興技術
- 画像解析プラットフォーム
- 人工知能(AI)と機械学習
- マルチモーダリティ融合および共同登録エンジン
- ゼロフットプリントビューア
- モバイルエンタープライズイメージングおよびワークフローボット
- 補完技術
- 放射線情報システム(RIS)
- 電子健康記録(EHR/EMR)との統合
- 関連技術
- クラウドコンピューティングおよびストレージ
- ブロックチェーンおよび分散型台帳技術
- 技術・製品ロードマップ
- 特許分析
- エンタープライズイメージングIT市場における特許公開動向
- 洞察:管轄区域および主要出願人の分析
- 将来の用途
- AIを活用した画像解析および臨床意思決定支援
- クラウドベースの画像処理および企業全体のデータ管理
- 多分野にわたる画像診断および相互運用可能な臨床ワークフロー
- 高度な可視化、デジタル病理、および精密医療
- 自動化された画像ワークフローとインテリジェントなデータガバナンス
- 生成AIがエンタープライズ画像診断IT市場に与える影響
- 主な使用事例と市場の可能性
- AI/生成AI導入の事例研究
- 相互に関連する市場および隣接市場
- ユーザーの準備状況と影響評価
第7章 規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 規制の枠組み
- 業界標準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- さまざまなエンドユーザーからの未充足ニーズ
- 満たされていないニーズ
- エンドユーザーの期待
- 市場の収益性
第9章 エンタープライズイメージングIT市場:機能別
- ベンダーニュートラルアーカイブ(NVA)
- 画像アーカイブ・通信システム(PACS)
- 画像交換
- ユニバーサルビューア
- ワークフローのオーケストレーション
- 分析
- その他の機能
第10章 エンタープライズイメージングIT市場:モダリティ別
- X線
- 磁気共鳴画像法(MRI)
- コンピュータ断層撮影(CT)
- 超音波
- 核医学画像診断
- 内視鏡検査
- マンモグラフィー
- 透視検査
- 心エコー検査
- その他の検査法
第11章 エンタープライズイメージングIT市場:用途別
- 診断
- 治療
- 臨床調査
第12章 エンタープライズイメージングIT市場:提供別
- ソフトウェア
- サービス
第13章 エンタープライズイメージングIT市場:展開モード別
- オンプレミス型ソリューション
- クラウドベースのソリューション
- ハイブリッドソリューション
第14章 エンタープライズイメージングIT市場:治療領域別
- 神経学
- 循環器学
- オンコロジー
- 整形外科
- その他の治療領域
第15章 エンタープライズイメージングIT市場:エンドユーザー別
- 病院
- 診断センター
- 診療所および外来施設
- 製薬・バイオテクノロジー企業
- 医療技術企業
- 研究機関・学術機関
- その他のエンドユーザー
第16章 エンタープライズイメージングIT市場:地域別
- 北米
- 北米のマクロ経済見通し
- 米国
- カナダ
- 欧州
- 欧州のマクロ経済見通し
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- アジア太平洋地域のマクロ経済見通し
- 中国
- 日本
- インド
- その他アジア太平洋地域
- ラテンアメリカ
- ラテンアメリカのマクロ経済見通し
- ブラジル
- メキシコ
- その他ラテンアメリカ
- 中東・アフリカ
- 中東・アフリカのマクロ経済見通し
- GCC諸国
- その他中東とアフリカ
第17章 競合情勢
- 概要
- 主要参入企業の戦略/強み(2023年~2026年)
- 収益分析(2021年~2025年)
- 市場シェア分析(2025年)
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 企業価値評価と財務指標
- 財務指標
- 企業評価
- ブランド・ソフトウェア比較
- 競合シナリオ
- ソリューションの立ち上げと機能強化
- 取引
- 事業拡大
- その他の動向
第18章 企業プロファイル
- 主要企業
- AGFA-GEVAERT GROUP
- FUJIFILM HOLDINGS CORPORATION
- GE HEALTHCARE
- KONINKLIJKE PHILIPS N.V.
- SIEMENS HEALTHINEERS AG
- SECTRA AB
- OPTUM, INC.
- CANON MEDICAL SYSTEMS CORPORATION
- MERATIVE
- PRO MEDICUS, LTD.
- HYLAND
- INFINITT HEALTHCARE CO., LTD.
- NOVARAD
- MACH7 TECHNOLOGIES
- HERMES MEDICAL SOLUTIONS
- KONICA MINOLTA, INC.
- BRIDGEHEAD SOFTWARE LTD.
- SCIMAGE, INC.
- RAMSOFT INC.
- DICOM SYSTEMS, INC.
- その他の主要企業
- POSTDICOM B.V.
- QAELUM
- ADVAHEALTH SOLUTIONS
- PAXERAHEALTH
- RAD AI