


衛星市場:質量、用途、サブシステム、周波数、推進、地域別 - 2032年までの世界予測
Satellites Market by Mass (1-1,200, 1,201-2,000, >2,000 kg), Application (Communication, Earth Observation, Navigation), Subsystem (Satellite Buses, Solar Panels, Payloads, Satellite Antennas), Frequency, Propulsion, and Region - Global Forecast To 2032


- 発行日
- ページ情報
- 英文 374 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2146277
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
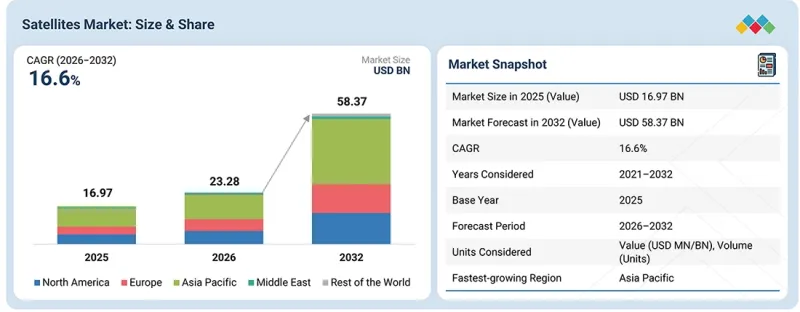
衛星市場は、2026年の232億8,000万米ドルから、2032年までに583億7,000万米ドルへと、CAGR16.6%で拡大すると予測されています。
数量ベースでは、市場は2026年の4,383基から、2032年までに7,748基へと増加すると予想されています。通信事業者が新たな打ち上げ、衛星コンステレーションの拡大、および旧型衛星の置き換えを通じて容量を増強し続けていることから、衛星市場は拡大しています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2032年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2032年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | 質量、用途、サブシステム、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋地域(APAC)、その他の地域(RoW) |
通信、地球観測、航法分野での需要が高まっており、これが衛星数の増加を支えています。一方、より多くの民間企業や地域の宇宙プログラムが市場に参入しており、全体的な成長に寄与しています。
「Kaバンドは、予測期間において最も急速に成長する周波数セグメントになると予想されます。」
周波数別に見ると、Kaバンドセグメントは、主に大容量の衛星ブロードバンド、データサービス、およびモバイル接続への需要の高まりに牽引され、予測期間中に最も高い成長率を示すと予想されます。Kaバンドはより高いデータ転送速度で動作し、より広い帯域幅を提供するため、ブロードバンドインターネット、航空、海事、企業、政府通信などの用途に最適です。高スループット衛星や、LEO(低軌道)およびMEO(中軌道)通信コンステレーションの導入拡大が、Kaバンドシステムの採用をさらに後押ししています。
「予測期間中、電気推進技術セグメントは、推進技術セグメントの中で第2位の規模になると予想されます。」
推進技術別に見ると、電気推進セグメントは、予測期間中に2番目に大きな市場シェアを占めると推定されています。これは、電気推進が軽量かつ高効率であるため、より多くの衛星が位置保持、軌道上昇、およびコンステレーションミッションに電気推進を採用しているためです。電気推進システムにより、事業者は1回の打ち上げあたりにより多くのペイロードを搭載でき、打ち上げコスト全体を削減できます。また、衛星の寿命を延ばし、推進剤の消費量も抑えることができるため、多くの商業事業者が電気推進へと移行しています。
「予測期間中、欧州は市場シェアで第2位を占めると予想されます。」
欧州は、予測期間中に衛星市場で2番目に大きなシェアを占めると予想されます。これは主に、同地域全体で通信、地球観測、航法、防衛衛星プログラムへの投資が継続しているためです。また、欧州諸国は、安全な衛星通信、気候モニタリング、宇宙ベースの監視への支出も増やしています。主要な衛星メーカーや宇宙機関の存在、ならびにガリレオ、コペルニクス、IRIS2などの進行中のプログラムが、市場の成長を支えると予想されます。
衛星市場の主要参加者のプロファイルの内訳は以下の通りです:
- 企業タイプ別:ティア1-30%、ティア2-45%、ティア3-25%
- 役職別:取締役-20%、マネージャー-10%、その他-70%
- 地域別:北米-40%、欧州-20%、アジア太平洋-20%、中東-10%、世界のその他の地域-10%
調査範囲:
本市場調査は、さまざまなセグメントおよびサブセグメントにわたる衛星市場を対象としています。本調査は、各地域におけるこの市場の規模と成長の可能性を推定することを目的としています。また、主要企業に関する詳細な競合分析、各社の企業プロファイル、製品および事業内容に関する重要な観察事項、最近の動向、ならびに各社が採用している主要な戦略についても提供しています。
本レポートを購入すべき理由:
本レポートは、衛星市場全体の売上高の概算値を提供することで、市場をリードする企業や新規参入企業を支援します。また、利害関係者が競合情勢を理解し、自社のビジネスをより良い位置づけに導き、効果的な市場参入戦略を策定するための洞察を得るのに役立ちます。さらに、本レポートは、主要な促進要因、制約、課題、機会など、市場の動向に関する洞察を提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 市場促進要因(LEOコンステレーションの急速な展開、地球観測データへの需要の高まり、打ち上げおよび衛星製造コストの低下)、抑制要因(周波数帯の割り当ておよび規制当局の承認、宇宙用認定部品の供給不足)、機会(データ・アズ・ア・サービス(DaaS)のビジネスモデル、ソフトウェア定義型および再構成可能な衛星、軌道上サービスおよび寿命終了時のソリューション)、課題(軌道上の混雑と衝突リスク、コンステレーションの長期的な経済性)。
- 市場浸透度:衛星市場における主要企業が提供する衛星に関する包括的な情報
- 製品開発/イノベーション:衛星市場における今後の技術、研究開発活動、および製品発売に関する詳細な洞察
- 市場開発:さまざまな地域における収益性の高い市場に関する包括的な情報
- 市場の多様化:衛星市場における新製品、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:衛星市場における主要企業の市場シェア、成長戦略、製品、および製造能力に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 衛星市場における事業者にとって魅力的なビジネスチャンス
- 衛星市場(衛星質量別)
- 用途別衛星市場
- 推進技術別衛星市場
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 統合宇宙交通管理および衝突回避
- 中価格帯衛星のための手頃なライフサイクル管理
- 地上セグメントの統合とデータの利便性における課題
- 規制および持続可能性に関するコンプライアンス支援
- 相互に連携した市場とセクター横断的な機会
- 地上デジタルインフラとの統合
- 政府および公共部門のデジタル化
- エネルギーおよび天然資源のモニタリング
- 金融サービスおよび保険分野での活用
- モビリティおよび交通エコシステム
- ティア1/2/3の主要企業による戦略的動き
- データ量
第5章 業界動向
- エコシステム分析
- 主要請負業者および統合型衛星プロバイダー
- 衛星プラットフォームおよびサブシステムメーカー
- エンドユーザー
- バリューチェーン分析
- 価格分析
- 地域別平均販売価格の動向、2021年~2025年
- 衛星質量別概算価格分析、2025年
- 貿易データ
- 輸入シナリオ(HSコード880260)
- 輸出シナリオ(HSコード880260)
- 事例研究
- VIASAT(米国)は、ブロードバンドを多用する用途向けに設計された大容量静止通信衛星を展開しています
- MAXAR TECHNOLOGIES(米国)は、頻繁な再訪頻度で詳細な画像を撮影できる高解像度地球観測衛星の群を運用しています
- 米国宇宙軍が展開するGPSによる航法衛星コンステレーションは、世界中で継続的なカバレッジを提供しています
- ASTスペースモバイルは、デバイスへの直接接続型ブロードバンド通信を拡大するため、次世代のブルーバード衛星を展開しました
- 2026年~2027年の主要な会議・イベント
- 投資および資金調達のシナリオ
- 顧客のビジネスに影響を与える動向とディスラプション
- マクロ経済の見通し
- GDPの動向と予測
- 世界の宇宙産業の動向
- 総所有コスト
- 部品表
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 主要な新興技術
- 先進推進システム
- 自律運用および機内意思決定
- 宇宙状況認識(SSA)および脅威監視用ペイロード
- 補完技術
- 指揮統制システム
- 地上セグメントの仮想化およびクラウドベースの運用
- 技術ロードマップ
- 新興技術の動向
- 特許分析
- 将来の応用
- AI/生成AIが衛星市場に与える影響
- 主な使用事例と市場の可能性
- 衛星市場におけるベストプラクティス
- 衛星市場におけるAI導入の事例研究
- 相互に連携する隣接エコシステムと市場プレイヤーへの影響
- 衛星市場におけるジェネレーティブAI導入に対する顧客の準備状況
- 成功事例と実世界での応用例
- スペースX-AIと軌道上コンピューティングを活用した衛星機能の向上
- スタークラウド- 軌道上で直接AIコンピューティングを実証
- サテロジック- リアルタイムの地球観測に向けた衛星へのAI統合
第7章 顧客情勢と購買行動
- 意思決定プロセス
- 購入に関わる利害関係者と購入評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
第8章 持続可能性と規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 規制の枠組み
- 北米
- 欧州
- アジア太平洋地域
- 中東
- 世界のその他の地域
- 業界基準
- サステナビリティへの取り組み
- サステナビリティへの影響および規制政策に関する取り組み
- 認証、表示、および環境基準
第9章 衛星市場:衛星質量別
- 小型衛星(1~1200 kg)
- 中型衛星(1201~2000 kg)
- 大型衛星(2000 kg以上)
第10章 衛星市場:軌道別
- 低軌道(LEO)(160~2,000 km)
- 中軌道(MEO)(2,000~35,786 km)
- 静止軌道(GEO)(35,786 km)
- その他
第11章 衛星市場:サブシステム別
- 低複雑度・高機能プラットフォームの衛星バス構成
- 衛星バス
- ペイロード
- 太陽電池パネル
- 衛星アンテナ
- その他のシステム
第12章 衛星市場:用途別
- 衛星の各種用途で採用されているペイロード技術
- 通信
- ナビゲーション
- 地球観測
- その他
第13章 衛星市場:顧客タイプ別
- 地域ごとの政府および民間衛星打ち上げ計画
- 商業
- 政府および民間
- 防衛
第14章 衛星市場:周波数別
- 異なる周波数帯における衛星スループットの分類
- Lバンド
- Sバンド
- Cバンド
- Xバンド
- KUバンド
- KAバンド
- Q/V/Eバンド
- HF/VHF/UHF帯
- レーザー/光波帯
第15章 衛星市場:推進技術別
- 高推力推進システム(100~2,000 N):主なユースケース
- 化学式
- 電気
- その他の技術
第16章 衛星市場:地域別
- 北米
- 米国
- カナダ
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 欧州
- ロシア
- 英国
- ドイツ
- フランス
- イタリア
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他中東
- 世界のその他の地域(ROW)
- ラテンアメリカ
- アフリカ
第17章 競合情勢
- 主要参入企業の戦略/強み
- 収益分析(2021年~2025年)
- 市場シェア分析(2025年)
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スターティングブロック
- 競合ベンチマーキング
- 企業価値評価と財務指標
- ブランド・製品比較
- 競合シナリオ
- 製品発売
- 取引
- その他の動向
第18章 企業プロファイル
- 主要企業
- SPACEX
- LOCKHEED MARTIN CORPORATION
- AIRBUS
- NORTHROP GRUMMAN
- THALES ALENIA SPACE
- L3HARRIS TECHNOLOGIES, INC.
- MDA SPACE
- PLANET LABS PBC
- SNC
- LANTERIS SPACE SYSTEMS
- MITSUBISHI ELECTRIC CORPORATION
- RTX
- OHB SE
- BOEING
- YORK SPACE SYSTEMS
- SURREY SATELLITE TECHNOLOGY LTD.
- その他の主要企業
- AEROSPACELAB
- ENDUROSAT
- NANOAVIONICS
- ASTRANIS
- ICEYE
- PIXXEL
- FLEET SPACE TECHNOLOGIES PTY LTD
- AMAZON LEO
- ALEN SPACE
- SKYKRAFT PTY LTD
- ARGOTEC S.R.L.