


歯科サービス組織の世界市場:サービスタイプ別、エンドユーザー別、地域別 - 2031年までの予測
Dental Service Organization Market by Service Type (Human Resources, Marketing and Branding, Accounting, Medical Supplies Procurement, and Other Services), by End User (Oral Surgeons, Endodontists, and Other Dental Specialists) - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 257 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2132649
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
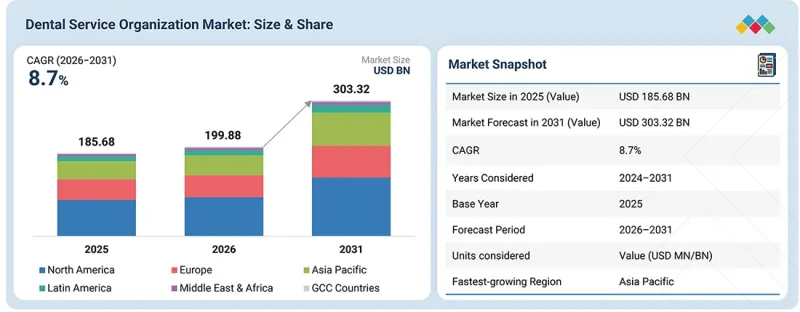
歯科サービス組織の市場規模は、2026年の1,998億8,000万米ドルから、2031年までに3,033億2,000万米ドルに達すると予測されており、予測期間中のCAGRは8.7%となる見込みです。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | サービスタイプ別、エンドユーザー別、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ(GCC諸国、その他中東とアフリカ諸国) |
世界の歯科サービス組織市場は、主に、歯科医師による歯科サービス組織への加盟の増加、管理業務の複雑化の進展、および独立系歯科医院全体における人材確保の課題によって牽引されています。歯科医療への需要の高まり、歯科医療費の増加、および対象となる歯科医療市場の拡大により、効率的な診療所運営と一元化されたビジネス支援サービスの必要性が大幅に高まっています。歯科サービス組織は、人事、マーケティングおよびブランディング、経理、医療用品の調達、事務支援など、幅広い非臨床サービスを提供しており、これにより加盟歯科医師は運営上の負担を軽減し、患者ケアに専念することが可能になります。
歯科技術の進歩や、デジタルデンティストリー、人工知能(AI)、クラウド型診療管理システム、電子カルテ、デジタル画像診断の普及が進むにつれ、診療効率の向上における歯科サービス組織の役割はさらに強化されています。これらの技術により、歯科サービス組織は管理プロセスの標準化、患者との関わり方の強化、予約・請求業務の最適化、および加盟歯科医院間の連携強化が可能となります。さらに、一元化された調達や規模の経済に対するニーズの高まりにより、歯科医院は運営コストの削減や資源活用の向上を図るため、歯科サービス組織への加盟を進めるようになっています。
加えて、管理業務の専門知識、人材管理、技術インフラ、マーケティング支援、交渉による調達契約へのアクセスなど、提携のメリットに対する歯科医師の認識が高まったことも、市場の成長に好影響を与えています。歯科医院ネットワークの拡大、細分化された歯科サービス業界の統合、および歯科医院への投資拡大は、歯科サービス組織モデルの導入をさらに後押ししています。歯科医療への需要の高まり、運営上の課題の増大、技術の進歩、そして効率的な医院運営へのニーズの高まりが相まって、歯科サービス組織市場の世界の拡大を牽引しています。
「サービスタイプ別では、2025年の世界の歯科サービス組織市場において、人事サービスが最大の市場シェアを占めました」。
この優位性は、歯科医院が直面する人材確保の課題の増大と、一元化された人材管理へのニーズの高まりに起因しています。歯科サービス組織が提供する人事サービスには、採用、従業員の入社手続き、給与・福利厚生の管理、人材計画、研修、および従業員の定着支援が含まれており、これにより提携する歯科医院は、事務負担を軽減しつつ、人材を効率的に管理することが可能になります。歯科医師による歯科サービス組織への加盟が増加していることが、一元化された人事サービスへの需要をさらに加速させています。歯科サービス組織が診療所の加盟や買収を通じてネットワークを拡大するにつれ、複数の拠点にまたがる歯科医師、歯科衛生士、歯科助手、および事務スタッフを採用・管理・定着させる必要性が高まっています。さらに、有資格の歯科専門職をめぐる競合の激化や人件費の高騰により、歯科医院は歯科サービス組織の人材管理能力を活用するようになっています。これらの要因に加え、歯科医院の事務処理の複雑化や業務効率の向上へのニーズが高まっていることが相まって、世界の歯科サービス組織市場において、人事セグメントが主導的な地位を占める一因となっています。
「エンドユーザー別では、2025年の世界の歯科サービス組織市場において、口腔外科医が最大のシェアを占めました」
このセグメントが優位を占めている主な理由は、口腔外科および顎顔面外科診療所において、専門スタッフ、手術施設、機器、患者調整など、多大なリソースが必要とされるためです。これらの診療所では、高度な歯科および顔面手術の転院患者を扱うことが多く、それにより運営上および管理上の負担が増大します。DSOは、集中化された購買、人員配置、財務管理、スケジュール管理、および技術サポートを通じて、これらのニーズに対応することができます。提携する診療所全体でこれらの機能を統合できる点こそが、口腔外科・顎顔面外科診療所にとってDSOモデルを特に魅力的なものにしています。
「予測期間中、北米の歯科サービス組織(DSO)市場において、米国は最も高いCAGRを記録すると予想されています。」
予測期間中、北米の歯科サービス組織市場において、米国は最も高いCAGRを記録すると予想されています。この成長は、歯科医師による歯科サービス組織への加盟増加、管理業務の複雑化、および歯科診療所全体における人材確保の課題の増大など、いくつかの主要な要因によって牽引されています。同国の大規模かつ高度に発達した歯科医療市場、歯科医療費の増加、そして確立された歯科サービス組織の強力な存在感が、市場の拡大をさらに後押ししています。さらに、独立した歯科医院の統合が進んでいることや、診療管理、人事、マーケティング、経理、調達サービスの一元化が広まっていることが、米国における歯科サービス組織モデルへの需要を加速させています。また、デジタルデンティストリー、人工知能(AI)、クラウドベースの診療管理システム、その他のテクノロジーを活用したソリューションの利用拡大により、業務効率が向上し、歯科サービス組織ネットワークの拡大が後押しされています。歯科医師の間で、事務作業の負担軽減、一元化された事業支援へのアクセス、規模の経済の実現、および人手不足への対応に対するニーズが高まっていることが、歯科サービス組織への加盟増加を後押ししています。これらの要因が相まって、米国は北米における歯科サービス組織市場において、最大かつ最も急成長している市場としての地位を確立しています。
世界の歯科サービス組織市場における主要企業には、Heartland Dental(米国)、The Aspen Group - TAG(米国)、Q and M Dental Group(シンガポール)、PDS Health(米国)などが挙げられます。
調査範囲:
当レポートでは、歯科サービス組織市場を分析し、サービスタイプ別、エンドユーザー、地域ごとのセグメント別に、市場規模および将来の成長可能性を推計しています。さらに、市場における主要プレーヤーの競合分析も掲載しており、各社の企業プロファイル、提供製品、最近の動向、および主要な市場戦略について解説しています。
当レポートを購入する理由
当レポートは、歯科サービス組織市場の市場リーダーおよび新規参入企業の双方に有益な洞察を提供し、最も正確な市場収益推計を提示します。利害関係者が競合情勢を理解し、自社のビジネスを適切に位置づけ、効果的な市場参入戦略を策定するのに役立ちます。さらに、当レポートでは市場の主要な市場促進要因、抑制要因、課題、および機会を明らかにし、利害関係者が現在の市場動向を包括的に把握できるよう支援します。
当レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因(歯科医師のDSOへの加盟増加、歯科医院における管理業務の複雑化と人材確保の課題、歯科医療費の増加および対象となる歯科医療市場の拡大)、制約要因(規制上の制限および州ごとのDSO所有権に関する差異、臨床的自律性や歯科医師の管理権に関する懸念)、機会(DSOが歯科業界に与える影響、AIやデジタル技術の採用拡大が集中型DSOプラットフォームに機会をもたらすこと)、および課題(人件費の上昇、償還圧力、診療所レベルの利益率の圧縮の中で収益性を維持すること)
- 市場浸透率:当レポートには、世界の歯科サービス組織(DSO)市場における主要企業が提供する製品に関する詳細な情報が含まれています。当レポートでは、サービスタイプ別、エンドユーザー、地域などのセグメントを網羅しています。
- 製品の強化・革新:世界の歯科サービス組織市場における新製品の発売および予測される動向に関する包括的な詳細
- 市場開発:サービスタイプ別、エンドユーザー、地域ごとに、収益性の高い成長市場に関する詳細な知見と分析を提供します。
- 市場の多様化:世界の歯科サービス組織市場における新製品の発売、市場の拡大、最新の進展、および投資に関する包括的な情報。
- 競合評価:世界の歯科サービス組織市場における主要競合他社の市場シェア、成長戦略、製品ラインナップ、および能力に関する包括的な評価。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズと未開拓分野
- 相互接続された市場と異業種間の機会
- ティア1/2/3企業による戦略的な動き
第5章 技術進歩、AIによる影響、特許、イノベーション、将来の応用
- 主要な新興技術
- 補完的な技術
- 隣接技術
- 技術/製品ロードマップ
- 特許分析
- AI/生成AIが歯科サービス組織市場に与える影響
- 成功事例と実世界での応用例
第6章 規制状況
- 地域規制および遵守事項
- 持続可能性への取り組み
第7章 業界動向
- ポーターの5つの競争要因分析
- マクロ経済見通し
- バリューチェーン分析
- エコシステム分析
- サプライチェーン分析
- 価格分析
- 2026年~2027年の主な会議・イベント
- 顧客ビジネスに影響を与える動向/混乱
- 投資と資金調達のシナリオ
- 事例研究分析
- 2025年米国関税の影響- 概要
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 導入における障壁と内部課題
- 様々な最終用途産業におけるアンメットニーズ
第9章 歯科サービス組織市場(サービスタイプ別)
- 人事
- マーケティング&ブランディング
- 会計
- 医療用品の調達
- その他
第10章 歯科サービス組織市場(エンドユーザー別)
- 口腔外科医
- 歯内療法専門医
- その他
第11章 歯科サービス組織市場(地域別)
- 欧州
- ドイツ
- イタリア
- スペイン
- フランス
- 英国
- その他
- 北米
- 米国
- カナダ
- アジア太平洋
- 韓国
- 日本
- 中国
- インド
- オーストラリア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
- GCC諸国
第12章 競合情勢
- 主要企業の戦略/強み
- 歯科サービス組織の市場シェア分析(診療所数別)
- ブランド/製品比較
- 企業評価マトリックス:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業(2025年)
- 競合シナリオ
第13章 企業プロファイル
- 主要企業
- HEARTLAND DENTAL
- THE ASPEN GROUP-TAG
- PDS HEALTH
- MB2 DENTAL
- SMILE BRANDS INC.
- Q & M DENTAL GROUP
- COLOSSEUM DENTAL GROUP
- AFFORDABLE CARE
- DENTAL CARE ALLIANCE
- SGA DENTAL PARTNERS
- その他の企業
- NORTH AMERICAN DENTAL GROUP
- SPECIALTY DENTAL BRANDS
- U.S. ORAL SURGERY MANAGEMENT
- SPECIALTY1 PARTNERS
- D4C DENTAL BRANDS
- GREAT EXPRESSIONS DENTAL CENTERS
- SONRAVA HEALTH
- SAGE DENTAL
- MORTENSON DENTAL PARTNERS
- DENTAL365/PREMIER CARE DENTAL MANAGEMENT
- GUARDIAN DENTISTRY PARTNERS
- PEPPERPOINTE PARTNERSHIPS
- 42 NORTH DENTAL
- ROCK DENTAL BRANDS
- BENEVIS
第14章 調査手法
第15章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 257 Pages
- 納期
- 即納可能


