


海上安全システムの世界市場:オファリング別、用途別、運用環境別、地域別 - 2031年までの予測
Maritime Safety System Market by Offering (Hardware, Software, Services), Safety Application (Navigation & Collision Prevention, Vessel Traffic & Situational Awareness), Operating Environment (Onboard Vessel, Onshore) - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 518 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2130447
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
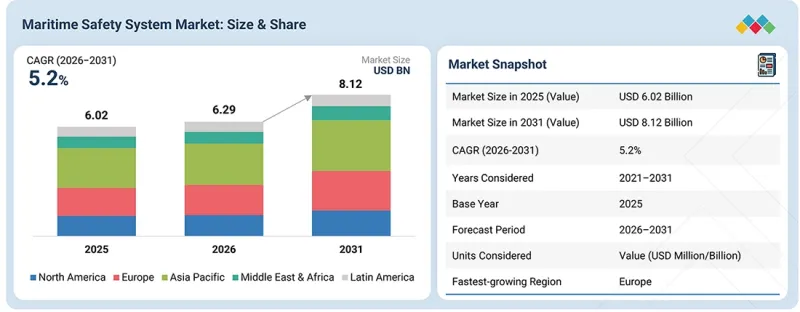
海上安全システムの市場規模は、2026年の62億9,000万米ドルから、2031年までに81億2,000万米ドルへと成長し、予測期間中のCAGRは5.2%になると見込まれています。
船舶運航者が、複雑で混雑した海上環境において状況認識の向上、人為的ミスに起因する事故の削減、およびより安全な意思決定の支援をますます求めるようになる中、AIを活用した航行支援および衝突防止技術は、海上安全システム市場において大きなビジネスチャンスとなっています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 100万/10億米ドル |
| セグメント | オファリング別、用途別、運用環境別、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、およびラテンアメリカ |
AI、機械学習、コンピュータビジョン、センサーフュージョン、および高度な分析技術を活用することで、レーダー、AIS、カメラ、LiDAR、GNSS、ECDIS、その他の船載センサーからの入力を統合し、周囲の船舶、障害物、および潜在的な危険をリアルタイムで検知・分類することが可能です。これらの機能により、システムは船舶の異常な挙動を特定し、潜在的な衝突リスクを予測し、早期警報を発し、意思決定支援の推奨事項を通じて航海士をサポートすることができます。この市場機会は、継続的な監視と迅速な対応が極めて重要な、商船、旅客船、オフショア船、港湾、および自律航行船や遠隔操作船において特に顕著です。AIを活用した知覚、自律航行、および衝突回避ソリューションを開発する企業は、自社の技術を既存のブリッジシステム、ECDIS、VTS、および陸上監視プラットフォームと統合することで、単体のアプリケーションにとどまらない事業拡大も図ることができます。
「規制要件やデジタル航法技術の普及拡大を背景に、航法・測位機器がハードウェア分野で最も急速な成長を遂げる見込み」
安全用途別に見ると、2026年には航行・衝突防止が海上安全システム市場において最大のシェアを占めると予想されます。このセグメントは、レーダー、ECDIS、AIS、GNSS、航行センサー、衝突回避システム、および関連する意思決定支援技術など、航行機能が義務付けられており、安全上極めて重要であるという性質に支えられています。デジタル化および相互運用可能な航行への移行が、需要をさらに強めています。IHOのS-100フレームワークは2026年1月に運用が開始され、S-101電子海図、S-102水深データ、S-104水位情報、S-111表層流、S-124航行警報、およびS-129キール下クリアランス管理が、フェーズ1の製品仕様として発効しました。IMOもまた、航行の安全性を高めるための海洋情報の統合、交換、表示、分析を軸としてe-ナビゲーションを定義しており、統合航行システムおよび衝突防止システムへの継続的な投資を後押ししています。
「2026年には、搭載義務や船舶の近代化に支えられ、ハードウェア部門が最大の市場シェアを占める見込み」
製品別に見ると、2026年にはハードウェア部門が海上安全システム市場で最大のシェアを占めると推定されています。海上安全は、依然として、航行・測位システム、通信・遭難信号装置、火災・危険防止装置、緊急・救命装置、船舶交通・監視装置などの物理的な機器に大きく依存しています。これらのシステムは、規制、型式承認、および船舶固有の要件の対象となっており、比較的安定した更新・アップグレード市場を形成しています。同時に、ハードウェアは単独の機器として動作するのではなく、ソフトウェア、接続性、および陸上サービスとの統合が進んでいます。S-100互換のECDISへの移行は、航行用ハードウェアの近代化を後押しすると予想されます。これは、IHO(国際水路機関)の規格において、該当するECDIS機器が関連するS-100フレームワークに対応することが求められているためです。
「アジア太平洋地域は、厳格な規制枠組み、高度な造船技術、およびデジタル航法技術の積極的な導入に後押しされ、海上安全システム市場において最大のシェアを占める見込みです」
アジア太平洋地域は、同地域の広大な海岸線、主要商業港の高密度な分布、海運貿易の拡大、および主要航路における船舶交通量の増加に支えられ、世界の海上安全システム市場において最大のシェアを占めると予想されます。中国、日本、インド、韓国、シンガポール、オーストラリアなどの国々は、港湾の近代化、船隊の更新、船舶監視、航行、および海上保安インフラに多額の投資を行っています。同地域における自動識別装置(AIS)、世界海事遭難安全システム(GMDSS)、レーダーおよび監視システム、船舶監視ソリューション、統合航行技術の採用拡大が、市場の需要をさらに強めています。さらに、海難事故、海賊行為、違法漁業、沿岸警備、環境リスク、船舶交通管理に関する懸念の高まりが、各国政府や海運会社に対し、高度な安全ソリューションの導入を促しています。急速なデジタル化は、AI、IoT、リアルタイム監視、自律航行、予測分析、および接続型海上安全プラットフォームへの機会も生み出しており、国際海事機関(IMO)はアジア太平洋地域全体でデジタル化と電子航行を積極的に推進しています。
「欧州は、船隊の拡大、造船活動、デジタル化、および自律航行船舶の開発に牽引され、予測期間中に最も急速な成長を記録する見込みです」
欧州は、厳格な海上安全規制、デジタル化の加速、船舶交通管理の近代化、そして先進的な航行・監視技術の導入拡大が相まって、海上安全システム市場において最も急成長している地域です。欧州連合(EU)は、「2024-2025年海上安全パッケージ」および欧州海上安全庁(EMSA)の権限強化を通じて、海上安全の枠組みを積極的に強化しており、海上監視、サイバーセキュリティのレジリエンス、危機対応準備、デジタルシステム、および安全規制の執行に一層重点を置いています。同時に、EUは、2025年8月に適用が開始され、加盟国間の海事情報交換を統合する「欧州海事シングルウィンドウ環境(EMSWe)」などの取り組みを通じて、デジタル海事インフラを拡充しています。また、「SafeSeaNet」やその他のEMSAプラットフォームは、当局に対し、継続的な船舶追跡情報や運航情報を提供しています。規制の強化も、船舶監視および状況認識システムへの需要を直接的に刺激しており、欧州委員会は、EU水域で運航する安全基準を満たさない船舶の監視と調査を改善するため、船舶報告義務制度を強化しています。
FURUNO(日本)、Kongsberg Maritime(ノルウェー)、Wartsila(フィンランド)、 Japan Radio Co. (JRC)(日本)、Tokyo Keiki(日本)、Sperry Marine(米国)、SRT Marine Systems(英国)、Consilium Safety(スウェーデン)、Drager(ドイツ)、NAVTOR(ノルウェー)、Marlink(フランス)、Viasat/Inmarsat Maritime(米国)、Iridium Communications(米国)、Cobham Satcom(英国)、VIKING Life-Saving Equipment(デンマーク)、Survitec(英国)、Orca AI(イスラエル)、Avikus(韓国)、SEA.AI(オーストリア)、M2Intelligence(韓国)、Hefring Marine(アイスランド)、NAPA(フィンランド)、Maritime Optima(ノルウェー)、Seaber(フランス)、Clearbot(香港)、FleetMon(ドイツ)、Sea Machines Robotics(米国)、Captain AI(ベルギー)などが、海上安全システム市場の主要プレイヤーの一部です。
本調査では、海上安全システム市場におけるこれらの主要企業について、企業プロファイル、最近の動向、および主要な市場戦略を含む詳細な競合分析を行っています。
調査範囲
当調査レポートでは、海事安全システム市場を以下の提供品目(ハードウェア(航法・測位機器、通信・遭難信号機器、緊急・救命機器、火災・危険防止機器、船舶交通・監視機器)、ソフトウェア(航法・衝突回避ソフトウェア、船舶交通・状況認識ソフトウェア、安全管理・監視ソフトウェア、緊急対応・意思決定支援ソフトウェア))、およびサービス(プロフェッショナルサービス(設置・統合サービス、導入・設定サービス、コンサルティング・アドバイザリーサービス、検査・試験・認証サービス、トレーニング・シミュレーションサービス))(マネージドサービス(遠隔安全監視サービス、遠隔運用・サポートサービス));安全用途(航行・衝突防止、船舶交通・状況認識、通信・遭難管理、緊急対応・人命安全、火災・危険防止、船舶・乗組員安全監視);運用環境(船舶搭載、陸上、および海洋施設);ならびに地域(北米、欧州、アジア太平洋、中東・アフリカ、およびラテンアメリカ)に分類されます。当レポートの調査範囲には、海事安全システム市場の成長に影響を与える主要な要因(促進要因、制約要因、課題、および機会など)に関する詳細情報が含まれています。主要な業界参入企業について詳細な分析を行い、その事業概要、ソリューション、サービス、主要戦略、契約・提携・合意、新製品・サービスの発売、合併・買収、および海上安全システム市場に関連する最近の動向に関する洞察を提供しています。また、当レポートでは、市場エコシステムに参入する新興企業に関する競合考察も取り上げています。
当レポートを購入する理由
当レポートは、市場リーダーや新規参入企業に対し、海上安全システム市場全体およびそのサブセグメントにおける売上高の最も正確な推計値に関する情報を提供します。これにより、利害関係者は競合情勢を理解し、自社のビジネスをより良い位置に据え、適切な市場参入戦略を策定するためのさらなる知見を得ることができます。また、利害関係者が市場の動向を把握し、主要な市場促進要因、制約要因、課題、および機会に関する情報を得る上でも役立ちます。
当レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因(海上安全規制およびコンプライアンス要件の強化、航行および船舶運航のデジタル化)、制約要因(高い導入・統合コスト、複雑な認証要件)、機会(AIを活用した航行および衝突防止、S-100ベースのデジタル海上航行)、課題(安全性が極めて重要な用途におけるAIの信頼性、異種システムの統合)に関する分析
- 製品開発/イノベーション:新興技術、AIを活用した衝突回避システム、自律航行プラットフォーム、衛星通信ソリューション、統合ブリッジシステム、遠隔監視プラットフォーム、進行中の研究開発活動、および海上安全システム市場における新製品・新サービスの発売に関する詳細な洞察
- 市場開発:高成長の市場機会、進展する船隊のデジタル化および自律型船舶の導入動向、ならびに北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカにわたる地域別分析に関する包括的な情報
- 市場の多様化:海事安全システム市場における、新しいハードウェアおよびソフトウェアソリューション、新興の安全アプリケーション、未開拓のエンドユーザーセグメント、地域展開戦略、および投資に関する網羅的な情報
- 競合評価:FURUNO(日本)、Kongsberg Maritime(ノルウェー)、Wartsila(フィンランド)、Japan Radio Co.(JRC)(日本)、Sperry Marine(米国)、Consilium Safety(スウェーデン)、Drager(ドイツ)、NAVTOR(ノルウェー)、VIKING Life-Saving Equipment(デンマーク)、Survitec(英国)、Orca AI(イスラエル)、および海上安全システム市場で事業を展開するその他の主要企業について、市場シェア、成長戦略、パートナーシップ、買収、製品革新、サービス提供に関する詳細な評価を行います。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズと未開拓分野
- 相互接続された市場と異業種間の機会
- ティア1/2/3プレイヤー別戦略的な動き
第5章 業界動向
- 海上安全システムの進化
- ポーターの5つの競争要因分析
- マクロ経済見通し
- サプライチェーン分析
- エコシステム分析
- 価格分析
- 貿易分析
- 2026年~2027年の主な会議およびイベント
- 顧客ビジネスに影響を与える動向/混乱
- 投資と資金調達のシナリオ
- 事例研究分析
- 2025年米国関税の影響- 海上安全システム市場
第6章 技術進歩、AIによる影響、特許、イノベーション、将来の応用
- 主要な新興技術
- 補完的な技術
- 隣接技術
- 製品ロードマップ
- 特許分析
- 将来の応用
- AI/生成AIが海上安全システム市場に与える影響
- 成功事例と実世界での応用例
第7章 関税分析と規制状況
- 海上航行および安全設備に関する関税
- 地域規制および遵守事項
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関わる主要な利害関係者とその評価基準
- 導入における障壁と内部課題
- 様々な産業用途におけるアンメットニーズ
第9章 海上安全システム市場(オファリング別)
- ハードウェア
- ソフトウェア
- サービス
第10章 海上安全システム市場(用途別)
- ナビゲーション&衝突防止
- 船舶交通と状況認識
- コミュニケーションとストレス管理
- 緊急対応と生命の安全
- 火災および危険物からの保護
- 船舶および乗組員の安全監視
第11章 海上安全システム市場(運用環境別)
- 船上
- 陸上
- オフショア設備
第12章 海上安全システム市場(地域別)
- 北米
- 北米:海上安全システム市場促進要因
- 米国
- カナダ
- 欧州
- 欧州:海上安全システム市場促進要因
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ギリシャ
- その他
- アジア太平洋
- アジア太平洋:海上安全システム市場促進要因
- 中国
- インド
- 日本
- 韓国
- オーストラリア&ニュージーランド
- その他
- 中東・アフリカ
- 中東・アフリカ:海上安全システム市場促進要因
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- カタール
- その他
- ラテンアメリカ
- ラテンアメリカ:海上安全システム市場促進要因
- ブラジル
- メキシコ
- アルゼンチン
- その他
第13章 競合情勢
- 概要
- 主要参入企業の競争戦略、2021年~2026年
- 収益分析、2021年~2025年
- 市場シェア分析、2025年
- 製品比較
- 企業評価マトリックス:統合型航行・通信・船舶安全システム、2025年
- 企業評価マトリックス:緊急時、生命、および危険に対する安全システム、2025年
- 企業評価マトリックス:インテリジェント&自律型海上安全システム、2025年
- 企業評価と財務指標
- 競合シナリオ
第14章 企業プロファイル
- 主要参入企業
- KONGSBERG MARITIME
- FURUNO ELECTRIC CO., LTD.
- JAPAN RADIO CO., LTD.(JRC)
- NAVICO GROUP
- GARMIN
- CONSILIUM SAFETY
- ANSCHUTZ
- TOKYO KEIKI INC.
- COBHAM SATCOM
- SPERRY MARINE
- その他の企業
- M2INTELLIGENCE
- VIKING LIFE-SAVING EQUIPMENT
- SRT MARINE SYSTEMS PLC
- IRIDIUM COMMUNICATIONS INC.
- ORCA AI
- AVIKUS
- SEA.AI
- NAPA
- HEFRING MARINE
- MARITIME OPTIMA
- FLEETMON
- SEABER
- SEA MACHINES ROBOTICS
- CLEARBOT
- CAPTAIN AI
- OCEAN INFINITY
- SEA MACHINES ROBOTICS
- ORION/SAT
- NAUTICUS ROBOTICS
- BUFFALO AUTOMATION
- SHIPIN SYSTEMS
- SHONE
- DIMEQ
- AETHER NORDIC
第15章 調査手法
第16章 隣接市場および関連市場
第17章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 518 Pages
- 納期
- 即納可能


