


ポリビニルブチラールの世界市場:用途別、最終用途産業別、製品タイプ別、樹脂タイプ別、厚さ別、地域別 - 2030年までの予測
Polyvinyl Butyral Market by Application, Thickness, Resin Type, Product Type, End-use Industry, and Region - Global Forecast to 2030


- 発行日
- ページ情報
- 英文 251 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1802916
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ポリビニルブチラールの市場規模は、2025年の15億米ドルから2030年には19億米ドルに成長し、予測期間中のCAGRは5.0%を記録すると予測されています。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2021年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 検討単位 | 金額(100万米ドル/10億米ドル)およびキロトン |
| セグメント | 用途別、最終用途産業別、製品タイプ別、樹脂タイプ別、厚さ別、地域別 |
| 対象地域 | 北米、アジア太平洋、欧州、中東・アフリカ、南米 |
PVB産業は、自動車、建設、再生可能エネルギーなどの主要産業で多くの用途があり、著しい成長を遂げています。この成長の主な原動力となっているのが、合わせ安全ガラスにおけるPVBの使用拡大です。PVBは衝撃時にガラスをつなぎ合わせる中間膜として機能し、安全性を高めて怪我のリスクを低減します。自動車分野では、特にアジア太平洋地域における自動車生産台数の増加と法規制により、新車のフロントガラス、サイドガラス、サンルーフにPVB合わせガラスが標準採用されています。さらに、消費者の嗜好により、防音ガラスや太陽光制御ガラス、エネルギー効率の高いソリューションへの需要が高まっています。
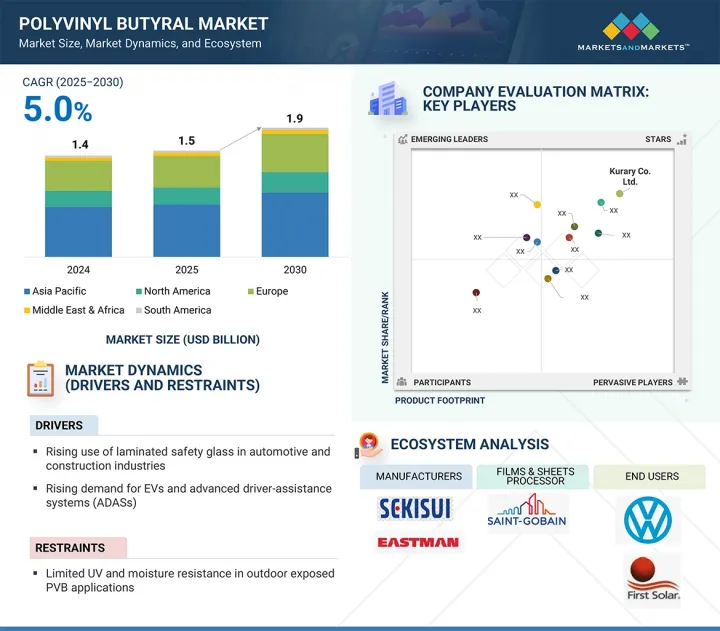
建築分野では、都市化とインフラ開発により、安全性、遮音性、UVカットを向上させるために、商業ビルや住宅での合わせガラスの使用が増加しています。また、再生可能エネルギー産業、特に太陽電池モジュールでは、PVBが太陽電池を湿気や機械的ストレスから保護します。さらに、PVB中間膜のバイオベースオプションやリサイクルコンテントなど、PVBの継続的な技術革新は持続可能性の動向に合致しており、より幅広い層にアピールするために人気が高まり続けています。こうした用途と世界市場で必要とされる必須製品は、日常生活におけるPVB需要の着実かつ一貫した成長を支えています。
ポリビニルブチラール(PVB)市場は、自動車、建築、再生可能エネルギーなど、多くの主要な産業および民間セクターの用途で成功裏に使用されていることから、着実な成長が見込まれています。自動車産業はアジア太平洋地域を中心に増産を続けており、同時に世界的に安全ガラス規制が強化されています。自動車生産台数の増加に伴い、合わせ安全ガラスへのニーズは高まっており、PVBはその主要部材のひとつです。建設分野は、インド、中国、ブラジルなどの急速な都市化と近代化、欧州各国のエネルギー効率と環境基準の厳格化により、PVB需要を牽引しています。再生可能エネルギー発電分野では、再生可能エネルギーを生み出すソーラーパネルの太陽電池を保護するためにPVBが使用されることが多いため、PVB消費量の増加に寄与しています。さまざまなリサイクルプロセスや課題があるため、企業は厳しい規制や原材料費の高騰の中で競争力を維持するためには、新しいリサイクル方法に投資し、PVB生産をより持続可能なものにするために資源を投入しなければなりません。
ポリビニルブチラール(PVB)市場では、自動車や建築などほとんどの主要エンドユーザー分野で性能、コスト、規制遵守のバランスが最適である標準フィルム分野が急成長を遂げると予測されています。一般的なPVBフィルムの公称厚みは0.76mmで、合わせ安全ガラスの業界標準とみなされています。クラレ(Trosifol)やイーストマン(Saflex)などの業界関係者は、この公称厚み範囲では優れた耐衝撃性、光学的透明性、遮音性、UVカットなど、グレージング用途に不可欠な特性が得られると述べています。自動車業界では、世界的な衝突試験基準をクリアし、(音響)快適性規制を満たすために、フロントガラスや窓に標準フィルムが広く使用されています。また、電気自動車では、車内の騒音を低減し、運転体験を向上させるために、標準的な厚さの防音PVBの使用が増加していることを示唆しています。建築業界では、学校からオフィスタワーまで、あらゆるタイプの建築物のファサードや窓にPVBフィルムが使用されており、迅速な接着、自動化された生産ライン、エネルギー効率の遵守、耐衝撃性などの安全基準が求められています。極薄や厚手の中間膜とは異なり、標準膜は実用的な中間領域を提供し、より多くの機能的ニーズを満たすと同時に、よりコスト効率に優れ、スケーラブルな生産を可能にするため、標準膜は最も急速に成長しているサブセグメントとなっています。
重金属、硝酸塩、その他の無機汚染物質を処理する必要性から、ポリビニルブチラール(EO)市場では無機汚染物質が最も急成長している用途分野です。EOは、直接的な電子移動または反応性種の生成による酸化または還元によって無機物を除去し、無機物の治療は、従来の方法では除去ニーズを満たせない場合に非常に効果的です。産業慣行の変化と規制強化のため、EOは主にアジア太平洋で最良の処理技術として台頭しています。この地域では、鉱業、化学、エレクトロニクスの各産業が、汚染物質、特に重金属の厳しい排出基準を満たさなければなりませんが、これは中国の産業廃水と鉱業における試験的な取り組みや、鉱業事業が廃水排出基準に対してゼロ液体排出の要素を持つインドで見られるとおりです。北米では、硝酸塩汚染に関する農業規制が変更され、農業排水や地下水を対象とするようになったため、効果的かつ効率的な硝酸塩処理のために、二酸化鉛やチタン電極を使用したEOパイロットの使用が増加しています。欧州では、都市廃水処理指令と、工業排水中の無機汚染物質を含む汚染防止のためのその要件が、化学工場でのEO応用への関心を生んでいます。また、アフリカ、南米、ラテンアメリカの国々における鉱業活動の成長も、世界銀行の支援を受けて、重金属を含む酸性鉱山排水を治療できるEO処理への需要を後押ししています。
樹脂タイプ別に分類されるポリビニルブチラール(PVB)市場の主要材料は高分子量PVB樹脂であり、予想される樹脂成長率から最も急成長しています。高分子量PVB樹脂セグメントのビジネスが成功しているのは、その高度な性能特徴によるもので、輸送、建築、建設、エレクトロニクス産業での使用に余分な障壁を提供しています。低分子量や中分子量のPVB樹脂に比べ、高分子量のものは機械的強度、弾性、接着性、熱安定性に優れています。これらのユニークな特性は、合わせ安全ガラスに使用される際に不可欠なものであり、中間膜の強度と耐久性に対する要求が高まっていることに加え、住宅および商業分野において複数の団体が定める安全、衛生、環境、製造物責任に関する基準がより厳しくなる傾向にあります。
技術出版物を含む業界全体の情報源によると、高分子量の樹脂は合わせ安全ガラスに使用された場合、より優れた防音特性を持ち、層間剥離に強いです。この傾向は、電気自動車や、一流設計事務所による精巧な建築デザインに続いています。将来的には安全ガラスの仕様や、遮音、紫外線遮蔽、エネルギー効率を含む先進的なデザインを持つ多機能グレージングの開発動向もあります。最近の樹脂配合技術の革新により、メーカーは加工性と既存の合わせガラス装置との適合性を改善した、より高分子量のPVBを製造できるようになっています。建築、自動車、エレクトロニクス産業において、高性能で長寿命な素材への需要が世界的に高まっており、「高分子量」PVB樹脂の見通しは引き続き有望です。
当レポートでは、世界のポリビニルブチラール市場について調査し、用途別、最終用途産業別、製品タイプ別、樹脂タイプ別、厚さ別、地域別動向、および市場に参入する企業のプロファイルなどをまとめています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要考察
第5章 市場概要
- イントロダクション
- 市場力学
- 生成AIの影響
- ポリビニルブチラール市場における生成AIの影響
第6章 業界動向
- イントロダクション
- 顧客ビジネスに影響を与える動向/混乱
- バリューチェーン分析
- 価格分析
- 投資情勢と資金調達シナリオ
- エコシステム分析
- 技術分析
- 特許分析
- 貿易分析
- 2024年~2025年の主な会議とイベント
- 関税と規制状況
- ポーターのファイブフォース分析
- 主要な利害関係者と購入基準
- マクロ経済見通し
- ケーススタディ
第7章 ポリビニルブチラール市場(用途別)
- イントロダクション
- フィルムとシート
- 塗料とコーティング
- 接着剤
- その他
第8章 ポリビニルブチラール市場(最終用途産業別)
- イントロダクション
- 自動車
- 建設
- 電気・電子工学
- その他
第9章 ポリビニルブチラール市場(製品タイプ別)
- イントロダクション
- 粉末・顆粒
- その他
第10章 ポリビニルブチラール市場(樹脂タイプ別)
- イントロダクション
- 高分子量グレードPVB樹脂
- 中分子量グレードPVB樹脂
- 低分子量グレードPVB樹脂
- 改質PVB樹脂
第11章 ポリビニルブチラール市場(厚さ別)
- イントロダクション
- 超薄膜
- スタンダードフィルム
- ミッドレンジフィルム
- 厚く複合的な中間層
第12章 ポリビニルブチラール市場(地域別)
- イントロダクション
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- その他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他
- 南米
- ブラジル
- アルゼンチン
- その他
第13章 競合情勢
- イントロダクション
- 主要参入企業の戦略/強み
- 市場シェア分析、2024年
- 収益分析
- ブランド/製品比較
- 企業評価マトリックス:主要参入企業、2024年
- 企業評価マトリックス:スタートアップ/中小企業、2024年
- 企業評価と財務指標、2024年
- 競合シナリオ
第14章 企業プロファイル
- 主要参入企業
- KURARAY CO., LTD.
- EASTMAN CHEMICAL COMPANY
- SEKISUI CHEMICAL CO., LTD.
- HUBERGROUP
- CHANG CHUN GROUP
- VIZAGCHEMICAL
- KINGBOARD(FOGANG)SPECIALITY RESINS LIMITED
- EVERLAM
- HUAKAI PLASTIC(CHONGQING)CO., LTD.
- TRIDEV GROUP
- その他の企業
- QINGDAO JIAHUA PLASTICS CO., LTD
- SIVA CHEMICAL INDUSTRIES
- TANYUN JUNRONG(LIAONING)CHEMICAL RESEARCH INSTITUTE NEW MATERIALS INCUBATOR CO., LTD.
- SYNPOL PRODUCTS PVT LTD.
- UNIFORM SYNTHETICS PRIVATE LIMITED
- D.R. COATS INK & RESINS PVT. LTD
- HUZHOU XINFU NEW MATERIALS CO., LTD.
- QINGDAO HAOCHENG INDUSTRIAL COMPANY LIMITED
- ZHEJIANG PULIJIN PLASTIC CO., LTD.
- TIANTAI KANGLAI INDUSTRIAL CO., LTD
- PERSTORP
- ATAMAN KIMYA A.S.
- WEGO CHEMICAL GROUP
- JAINISH INDUSTRIES
- SINOEVER INTERNATIONAL CO., LTD.
第15章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 251 Pages
- 納期
- 即納可能


