


GPUサーバーの世界市場:展開別、フォームファクター別、機能別、冷却技術別、用途別、最終用途産業別、地域別 - 予測(~2030年)
GPU Server Market by Deployment (On-premises, Cloud-based), Form Factor (Rack-mounted Server, Blade Server, Tower Server), Function (Training, Inference), Cooling Technology, Application, End-user Industry and Region - Global Forecast to 2030


- 発行日
- ページ情報
- 英文 281 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1796197
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
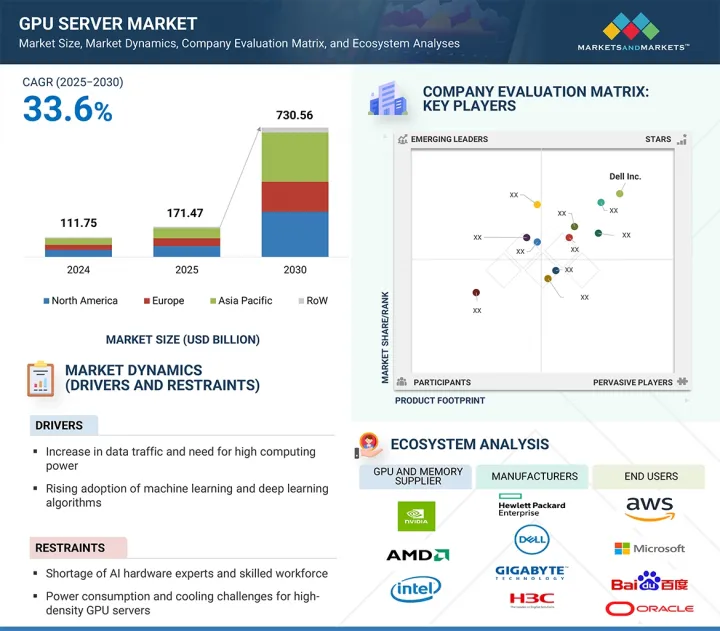
世界のGPUサーバーの市場規模は、2025年の1,714億7,000万米ドルから2030年までに7,305億6,000万米ドルに達すると予測され、2025年~2030年にCAGRで33.6%の成長が見込まれます。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2021年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 単位 | 10億米ドル |
| セグメント | 機能、展開、フォームファクター、冷却技術、用途、エンドユーザー、地域 |
| 対象地域 | 北米、欧州、アジア太平洋、その他の地域 |
クラウドベースのAIソリューションが各産業で採用されつつあることや、機械学習やディープラーニングアルゴリズムの採用が増加していること、医療部門におけるAIの可能性が高まっていることが、市場の成長に寄与しています。クラウドサービスプロバイダーのデータセンターへの投資の増加がGDPの成長を後押ししています。そのため、仮想環境が普及するにつれて、GPUサーバーを備えたデータセンターは、より重い計算負荷に耐え、スムーズで応答性の高い仮想体験を提供できるようになるとみられます。メタバースやVRアプリの台頭により、GPUサーバー市場に機会が訪れています。
「フォームファクター別では、ラックマウントサーバーセグメントが2030年に最大の市場シェアを占めると予測されます。」
高成長のラックマウントサーバーは、大規模データセンターで広く採用されており、その機能的有用性は、複雑なAIベースのワークロードの実行にあります。GPUサーバーのフォームファクターによる分類では、ラックマウントサーバーがもっとも優勢であり、GPUサーバーをスケーラビリティとスペースの有効活用という特性を備えた高密度コンピューティングユニットに変えています。これは、AIトレーニング、データアナリティクス、HPCワークロードに完全に適合し、1つのシャーシに複数のGPUが搭載され、ラック間で競合するようになります。ハイパースケールデータセンターやエンタープライズデータセンターに設置された空間効率の高いインフラが必要とされる大規模AIモデルに対する需要の高まりや、より優れた熱管理と電力管理も採用の促進要因となっています。AIやクラウドコンピューティングの規模が拡大する中、ラックマウントGPUサーバーの採用意欲は依然として強いです。
「最終用途産業別では、クラウドサービスプロバイダーセグメントが予測期間にGPUサーバー市場で最大のシェアを獲得する見込みです。」
クラウドサービスプロバイダーは、IoTデバイス、ソーシャルメディアウェブサイト、企業のアプリケーションによって生成される複雑なデータセットの処理に絶大な恩恵をもたらします。さまざまな業界でAI技術が広く展開されていることが、クラウドサービスプロバイダー(CSP)が提供するAIベースのクラウドサービスに対するニーズに拍車をかけています。GPUサーバーによって、これらのプロバイダーは膨大な量のデータを前例のない速度で分析・処理できるようになります。クラウドサービスプロバイダー(CSP)は、企業、開発者、研究機関にGPU機能の弾力的なオンデマンド利用を提供するため、GPUサーバー市場の成長促進要因となっています。AWS、Microsoft Azure、Google Cloudなどの主要CSPは、AI/MLトレーニング、ディープラーニング、データアナリティクス、ハイエンドレンダリングなどのさまざまな計算集約型用途をホストするために、GPU対応インフラに大規模な投資を行っています。主な促進要因は、効率的で俊敏かつスケーラブルな計算能力に対するニーズの高まりや、AIと生成モデルの急速な採用、物理的資産に投資せずに製品をより早く市場に投入したいというビジネスニーズです。
「国別では、米国が2030年に北米のGPUサーバー市場で最大のシェアを占める見込みです。」
米国が2030年に北米のGPUサーバー市場で最大のシェアを占めると予測されます。これは、AI技術の進歩、その利点の認知度の向上、支援的なエコシステム、政府の取り組み、同地域の特定業界のユースケースなどによるものです。米国では、AI技術の進歩、その利点の認知度の向上、支援的なエコシステム、政府の取り組み、特定業界のユースケースにより、AI技術の採用が増加しています。AIアルゴリズムと処理能力の継続的な向上により、より多くの企業がAIソリューションを統合できるようになっています。機械学習と深層学習用途の台頭は、集中的な計算タスクを処理できる強力なGPUサーバーに対する大きな需要を生み出しています。Dell Inc.(米国)やHewlett Packard Enterprise Development LP(米国)などのGPUサーバー市場の主要企業は米国に本社を置いており、市場成長をさらに後押ししています。
当レポートでは、世界のGPUサーバー市場について調査分析し、主な促進要因と抑制要因、競合情勢、将来の動向などの情報を提供しています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要な知見
- GPUサーバー市場の企業にとって魅力的な機会
- GPUサーバー市場:冷却技術別
- GPUサーバー市場:フォームファクター別
- GPUサーバー市場:企業タイプ別
- GPUサーバー市場:国別
第5章 市場の概要
- イントロダクション
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- バリューチェーン分析
- エコシステム分析
- 価格設定の分析
- 主要企業が提供するGPUサーバーの価格帯(2024年)
- GPUサーバーの平均販売価格の動向:地域別(2021年~2024年)
- 投資と資金調達のシナリオ
- カスタマービジネスに影響を与える動向/混乱
- 技術分析
- 主要技術
- 補完技術
- 隣接技術
- ケーススタディ分析
- AIVRESのGPUサーバーがUPSTAGEのOCRパックのAI開発を促進
- SEEWEB、LENOVOおよびNVIDIAと提携し、AIアクセシビリティを拡大するGPU-COMPUTING-AS-A-SERVICEモデルを発表
- SHARONAI、LENOVOの高GPU密度TruscaleサーバーでAI機能を拡張
- ELEUTHERAI、NVIDIA TRITONサーバーを使用してLLM推論のパフォーマンスを向上
- ELEUTHERAI、NVIDIA TRITON推論サーバーを使用してLLMの遅延を削減
- 特許分析
- 貿易分析
- 輸入シナリオ(HSコード847150)
- 輸出シナリオ(HSコード847150)
- ポーターのファイブフォース分析
- 主なステークホルダーと購入基準
- 基準と規制情勢
- 規制機関、政府機関、その他の組織
- 標準
- 主な会議とイベント(2025年~2026年)
- GPUサーバー市場に対する2025年の米国関税の影響
- イントロダクション
- 主な関税率
- 価格の影響の分析
- 国/地域に対する影響
- エンドユーザーに対する影響
第6章 GPUサーバーのタイプ
- イントロダクション
- エントリーレベルGPU
- ミッドレンジGPU
- ハイエンドGPU
第7章 GPUサーバー市場:冷却技術別
- イントロダクション
- 空冷
- 液冷
- ハイブリッド冷却
第8章 GPUサーバー市場:展開別
- イントロダクション
- オンプレミス
- クラウドベース
第9章 GPUサーバー市場:機能別
- イントロダクション
- トレーニング
- 推論
第10章 GPUサーバー市場:フォームファクター別
- イントロダクション
- ラックマウントサーバー
- ブレードサーバー
- タワーサーバー
第11章 GPUサーバー市場:用途別
- イントロダクション
- 生成AI
- ルールベースモデル
- 統計モデル
- ディープラーニング
- GAN
- オートエンコーダー
- CNN
- Transformerモデル
- 機械学習
- 自然言語処理
- コンピュータービジョン
第12章 GPUサーバー市場:エンドユーザー別
- イントロダクション
- クラウドサービスプロバイダー
- 企業
- 医療
- BFSI
- 自動車
- 小売・eコマース
- メディア・エンターテインメント
- その他の企業
- 政府機関
第13章 GPUサーバー市場:地域別
- イントロダクション
- 北米
- 北米のマクロ経済の見通し
- 米国
- カナダ
- メキシコ
- 欧州
- 欧州のマクロ経済の見通し
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- アジア太平洋のマクロ経済の見通し
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- その他の地域
- その他の地域のマクロ経済の見通し
- 中東
- アフリカ
- 南米
第14章 競合情勢
- 概要
- 主要参入企業の戦略/強み(2021年~2024年)
- 市場シェア分析(2024年)
- 収益分析(2022年~2024年)
- 企業の評価と財務指標
- ブランドの比較
- 企業の評価マトリクス(2024年)
- スタートアップ/中小企業の評価マトリクス(2024年)
- 競合シナリオ
第15章 企業プロファイル
- 主要企業
- DELL INC.
- HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
- LENOVO
- HUAWEI TECHNOLOGIES CO., LTD.
- IBM
- H3C TECHNOLOGIES CO., LTD.
- CISCO SYSTEMS, INC.
- SUPER MICRO COMPUTER, INC.
- FUJITSU
- INSPUR CO., LTD.
- ADLINK TECHNOLOGY INC.
- QUANTA COMPUTER INC.
- WISTRON CORPORATION
- ASUSTEK COMPUTER INC.
- ZTE CORPORATION
- その他の企業
- NVIDIA CORPORATION
- ADVANCED MICRO DEVICES, INC.
- GIGABIT TECHNOLOGIES PVT. LTD
- AIVRES
- AIME
- WIWYNN CORPORATION
- MITAC COMPUTING TECHNOLOGY CORPORATION
- NEC CORPORATION
- 2CRSI GROUP
- PENGUIN COMPUTING
- SYSTEM76
- SERVER SIMPLY
第16章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 281 Pages
- 納期
- 即納可能


