


医療機器受託製造の世界市場:機器タイプ別、機器クラス別、サービス別 - 予測(~2030年)
Medical Device Contract Manufacturing Market by Device Type (IVD, Cardiovascular, Orthopedic, Dental), Class of Device (Class I, II, III), Service (Device Development & Manufacturing, Packaging & Assembly, Quality Management) - Global Forecast to 2030

- 発行日
- ページ情報
- 英文 430 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1802921
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
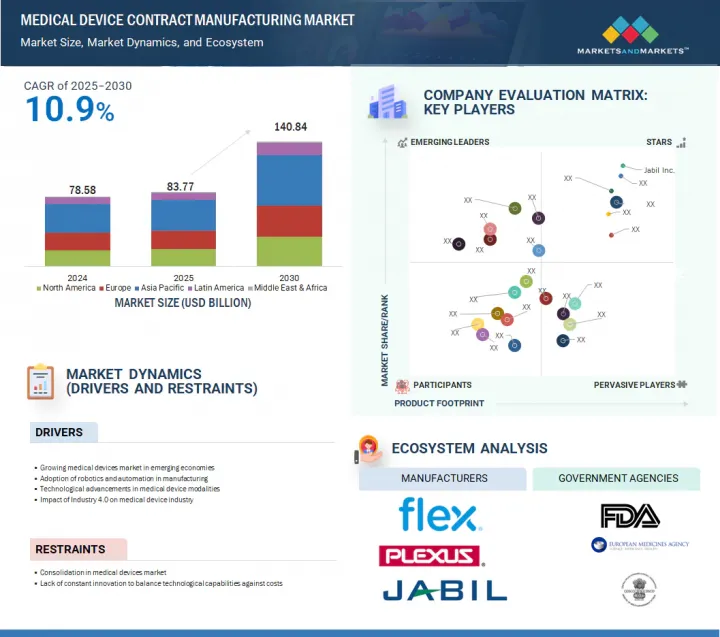
世界の医療機器受託製造の市場規模は、2025年の837億7,000万米ドルから2030年までに1,408億4,000万米ドルに達すると予測され、2025年~2030年にCAGRで10.9%の成長が見込まれます。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2024年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 単位 | 10億米ドル |
| セグメント | 機器タイプ、サービスタイプ、サービスプロバイダー、契約タイプ、エンドユーザー、地域 |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
医療機器の技術の進歩の高まりと老年人口の増加が市場を牽引すると予測されます。ロボティクスや低侵襲手術、医療機器におけるAI、遠隔医療、遠隔患者モニタリングなどの医療分野における継続的な開発により、市場の成長が見込まれています。医療診断のニーズが高まる高齢化は、さらに市場成長に寄与しています。しかし、厳格な規制遵守とサプライチェーン管理の複雑性が、市場成長をある程度制限すると予測されます。
「機器タイプ別では、ドラッグデリバリーデバイスセグメントが医療機器受託製造市場でもっとも高いCAGRを記録すると予測されます。」
ドラッグデリバリーデバイスセグメントが2025年~2030年に医療機器受託製造市場でもっとも高いCAGRを記録すると予測されています。この成長の主因は、標的を絞った効率的な患者中心のドラッグデリバリーシステムに対する需要の高まりです。糖尿病、がん、呼吸器疾患などの慢性疾患の罹患率の上昇により、吸入器、インスリンペン、自己注射器、植込み型ポンプなどの機器の利用が大幅に増加しています。製薬企業は、これらの複雑に設計された機器の製造を受託製造業者に委託し、その専門的な技術力を活用して生産コストを最適化する傾向が強まっています。さらに、生物製剤の進歩や個別化医療へのシフトは、革新的なドラッグデリバリーメカニズムへの需要を後押ししており、予測期間を通じてこの部門の成長を強化します。
「機器開発・製造サービスセグメントが2024年の市場においてサービス別で最大のシェアを占めています。」
デバイス開発・製造サービスセグメントは、主にコンセプトを実行可能な医療機器に変換する上で不可欠な役割を果たすことから、医療機器受託製造部門の中で最大の市場シェアを占めています。中小企業や中堅企業は、コストを削減し、自社の製品タイムラインを早め、専門的な知識や先進の製造技法を活用するために、こうしたサービスを外注することが多いです。このセグメントは、初期設計やプロトタイピングから大規模な商品化まで、製品開発のライフサイクル全体を網羅するため、新興企業にとっても既存企業にとっても極めて重要です。さらに、低侵襲手術機器やウェアラブルヘルスモニタリング技術などの精巧で高精度な医療機器に対する需要の高まりは、包括的な製造パートナーシップへのニーズを大幅に高めており、市場におけるこのセグメントの優位性を確固たるものとしています。
「アジア太平洋が2024年に最大の市場シェアを占めました。」
アジア太平洋では、複数の要因によって医療機器受託製造サービスの需要が急増しています。まず、この地域内の多くの国々で人口が急速に増加しているため、先進の医療ソリューションに対するニーズが高まっています。さらに、最新の医療機器の利点や機能性に関する医療提供者や患者の意識が高まっており、これが需要をさらに促進しています。また、アジア太平洋諸国における中産階級の拡大も、医療サービスや製品を利用する消費者の増加に伴い、この動向に拍車をかけています。こうした動きの結果、医療機器受託製造部門の世界的リーダーは、アジア太平洋市場で積極的に事業を立ち上げ、拡大しています。これらの企業は、最先端の医療機器、革新的なソフトウェアソリューション、さまざまな医療環境のニーズに合わせた多様な生体適合性材料などを導入しています。とりわけ中国がアジア太平洋の医療機器受託製造市場を独占し、2024年に最大のシェアを獲得すると予測されています。この成長は、医療機器の有用性と有効性に関する国民や医療機関の意識の高まりに加え、人々の中での慢性疾患の有病率の増加によるものと考えられます。結果として、アジア太平洋の市場全体が最大のシェアを占めており、こうした相互に関連する動向と医療情勢の継続的な進化がその促進要因となっています。
当レポートでは、世界の医療機器受託製造市場について調査分析し、主な促進要因と抑制要因、競合情勢、将来の動向などの情報を提供しています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要な知見
- 医療機器受託製造市場の概要
- アジア太平洋の医療機器受託製造市場:用途別、国別
- 医療機器受託製造市場:新興経済圏市場 vs. 先進国市場
- 医療機器受託製造市場:地理的成長機会
- 医療機器受託製造市場:地域の構成
第5章 市場の概要
- イントロダクション
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 産業動向
- OEMと受託製造業者の統合の進行
- 医療機器受託製造におけるプライベートエクイティ企業の関心の高まり
- 医療機器受託製造サービスのアウトソーシング
- インダストリー5.0
- 技術分析
- 主要技術
- 隣接技術
- 補完技術
- ポーターのファイブフォース分析
- 主なステークホルダーと購入基準
- 規制情勢
- 規制枠組み
- 規制機関、政府機関、その他の組織
- 価格設定の分析
- 平均販売価格の動向:主要企業別(2022年~2024年)
- 平均販売価格の動向:地域別(2022年~2024年)
- バリューチェーン分析
- 主な会議とイベント(2025年~2026年)
- 特許分析
- サプライチェーン分析
- エコシステム分析
- 貿易分析
- HSコード9018の輸入データ(2020年~2024年)
- HSコード9018の輸出データ(2020年~2024年)
- 医療機器受託製造の隣接市場
- 医療機器受託製造市場におけるアンメットニーズ/エンドユーザーの期待
- 医療機器受託製造市場における生成AIの影響
- ケーススタディ分析
- ケーススタディ1:JABIL INC.とHEARTWARE INTERNATIONALが提携し、先進の心不全治療を開発
- ケーススタディ2:FLEX LTD.とMEDTRONICが次世代インスリンポンプの開発で提携
- ケーススタディ3:PLEXUS、スタートアップと提携し革新的なインスリンポンプを開発
- 投資と資金調達のシナリオ
- 2025年の米国関税の影響 - 医療機器受託製造市場
- イントロダクション
- 主な関税率
- 価格の影響の分析
- 国/地域に対する影響
- 最終用途産業に対する影響
第6章 医療機器受託製造市場:機器別
- イントロダクション
- 体外診断機器
- 画像診断機器
- 心血管機器
- ドラッグデリバリーデバイス
- 整形外科機器
- 呼吸ケア機器
- 眼科機器
- 手術機器
- 糖尿病ケア機器
- 歯科機器
- 内視鏡・腹腔鏡機器
- 婦人科/泌尿器科機器
- パーソナルケア機器
- 神経学機器
- 患者モニタリング機器
- 患者補助機器
- その他の機器
第7章 医療機器受託製造市場:機器クラス別
- イントロダクション
- クラスII医療機器
- クラスI医療機器
- クラスIII医療機器
第8章 医療機器受託製造市場:サービス別
- イントロダクション
- 機器開発・製造サービス
- 品質管理サービス
- 包装・組立サービス
- その他のサービス
第9章 医療機器受託製造市場:地域別
- イントロダクション
- アジア太平洋
- アジア太平洋のマクロ経済の見通し
- 中国
- インド
- 日本
- マレーシア
- タイ
- 韓国
- オーストラリア
- フィリピン
- シンガポール
- ニュージーランド
- その他のアジア太平洋
- 欧州
- 欧州のマクロ経済の見通し
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州
- 北米
- 北米のマクロ経済の見通し
- 米国
- カナダ
- ラテンアメリカ
- ラテンアメリカのマクロ経済の見通し
- ブラジル
- メキシコ
- その他のラテンアメリカ
- 中東・アフリカ
- 中東・アフリカのマクロ経済の見通し
- GCC諸国
- その他の中東・アフリカ
第10章 競合情勢
- 概要
- 収益分析(2020年~2024年)
- 市場シェア分析(2024年)
- 企業の評価マトリクス:主要企業(2024年)
- 企業の評価マトリクス、スタートアップ/中小企業(2024年)
- 企業の評価と財務指標
- ブランド/製品の比較分析
- 主要企業のR&Dの評価
- 競合シナリオ
第11章 企業プロファイル
- 主要企業
- JABIL INC.
- FLEX LTD.
- PLEXUS CORP.
- SANMINA CORPORATION
- INTEGER HOLDINGS CORPORATION
- TE CONNECTIVITY LTD.
- NIPRO CORPORATION
- CELESTICA INC.
- WEST PHARMACEUTICAL SERVICES, INC.
- BENCHMARK ELECTRONICS INC.
- RECIPHARM AB
- GERRESHEIMER AG
- KIMBALL ELECTRONICS, INC.
- NORTECH SYSTEMS, INC.
- CARCLO PLC
- NOLATO GW, INC. (A PART OF NOLATO AB)
- その他の企業
- NEMERA
- VIANT MEDICAL HOLDINGS, INC.
- TECOMET, INC.
- SMC LTD.
- PHILLIPS-MEDISIZE CORPORATION
- TESSY PLASTICS CORP.
- MEHOW
- TEKNI-PLEX
- PETER'S TECHNOLOGY