


航空機気象検知システム市場:ビジネスチャンス、成長要因、業界動向分析、および2026年~2035年の予測
Aircraft Weather Detection Systems Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2026 - 2035


- 発行日
- ページ情報
- 英文 188 Pages
- 納期
- 2~3営業日
- 商品コード
- 2083059
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
世界の航空機気象検知システム市場は、2025年に10億8,000万米ドルと評価され、CAGR 6.7%で成長し、2035年までに20億5,000万米ドルに達すると推定されています。
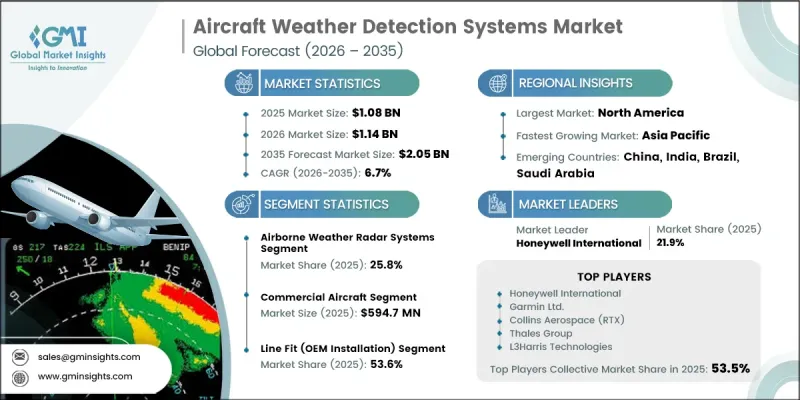
市場の成長を牽引しているのは、高度な航空電子技術の採用拡大、厳しい気象条件下における運用性能の向上に対するニーズの高まり、そして信頼性の高い全天候型航空能力への要求の高まりです。航空事業者は、気象情報の把握を向上させ、飛行中の運用リスクを低減する技術を引き続き優先しているため、飛行の安全性は依然として市場拡大に影響を与える主要な要因となっています。また、最新のコックピット環境への気象検知ソリューションの導入が進んでいることも需要を支えており、これにより、気象監視、航法、飛行管理、および運用システム間のシームレスな連携が可能になっています。技術の進歩により、より高い精度、信頼性、性能を備えた次世代の気象検知プラットフォームへの移行が加速しています。この近代化の動向は、民間、軍用、ビジネス航空の各機隊における老朽化したシステムの更新を促進するとともに、新規航空機への搭載および改修プログラムの両面で機会を創出しています。さらに、気象情報機能とより広範な航空データネットワークとの統合が進むことで、状況認識が向上し、運航上の意思決定が強化され、世界の航空機気象検知システム市場の継続的な発展に寄与しています。
| 市場の範囲 | |
|---|---|
| 開始年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 初期市場規模 | 10億8,000万米ドル |
| 予測額 | 20億5,000万米ドル |
| CAGR | 6.7% |
2025年、航空機搭載型気象レーダーシステムセグメントは25.8%のシェアを占めました。このセグメントが主導的な地位を占めているのは、民間機、軍用機、ビジネスジェット機を問わず、長年にわたり中核的な気象観測技術として定着してきたためです。航空機の継続的な生産、世界の機体数の拡大、および既存システムの継続的な更新サイクルが、需要の持続を支えています。さらに、視認性の向上と運用効率の改善を実現できる先進的な気象観測アーキテクチャへの関心の高まりが、セグメントの成長に寄与するとともに、悪天候時のパイロットの作業負荷軽減にもつながっています。
無人航空機(UAV)セグメントは、2026年から2035年にかけてCAGR10%で成長すると予想されています。幅広いミッションクリティカルな用途におけるUAVの導入拡大に伴い、長時間の飛行、さまざまな高度、複雑な運用環境において効果的に機能する機載気象検知機能への需要が高まっています。UAVの運用が拡大し続ける中、コンパクトな気象検知技術と先進的なアビオニクスシステムの統合は、ますます重要になっています。さらに、高度な無人飛行運用に関する規制要件の進化により、運用の安全性とコンプライアンス目標を支援するための気象認識技術への投資が促進されています。
2025年、北米の航空機気象検知システム市場は37.3%のシェアを占めました。この地域の成長は、世界でも最も規模が大きく、技術的に先進的な航空業界の一つに支えられており、民間航空会社、貨物航空会社、および一般航空機隊全体で、高度な気象監視ソリューションに対する継続的な需要を生み出しています。活発な航空交通と充実した航空インフラは、飛行の安全性と運航効率を高める信頼性の高い気象検知技術へのニーズに寄与しています。航空機の近代化、アビオニクスのアップグレード、および航空安全技術への継続的な投資により、予測期間を通じて北米が主導的な地位を維持すると予想されます。
よくあるご質問
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- 業界エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階における付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 業界への影響要因
- 促進要因
- 飛行の安全性と悪天候によるリスク軽減への重視の高まり
- 世界の航空需要の拡大と民間航空機隊の拡大
- 高度なアビオニクスおよび統合コックピットシステムの導入拡大
- 複雑かつ極端な気象環境下での事業活動の拡大
- 全天候型任務能力に対する防衛航空分野の需要の高まり
- 業界の潜在的リスク・課題
- 高度な気象観測システムおよびレーダーシステムの高コスト
- 既存の航空電子機器およびレガシー航空機システムとの複雑な統合
- 市場機会
- 航空電子システムへのAIを活用した予測気象分析の統合
- 次世代航空機における高度な気象レーダーシステムの需要の高まり
- 促進要因
- 成長ポテンシャル分析
- 規制情勢
- ポーターの分析
- PESTLE分析
- 技術とイノベーションの展望
- 最新技術動向
- 新興技術
- 価格動向
- 地域別
- 製品別
- 価格戦略
- 新興ビジネスモデル
- コンプライアンス要件
- 特許および知的財産分析
第4章 競合情勢
- イントロダクション
- 企業市場シェア分析
- 地域別
- 市場集中度分析
- 主要企業の競合ベンチマーキング
- 財務実績の比較
- 収益
- 利益率
- R&D
- 製品ポートフォリオの比較
- 製品ラインの幅
- テクノロジー
- イノベーション
- 地域展開の比較
- 世界展開の分析
- サービスネットワークのカバー範囲
- 地域別市場浸透率
- 競合ポジショニング・マトリックス
- リーダー
- チャレンジャー
- フォロワー
- ニッチプレイヤー
- 戦略的展望マトリックス
- 財務実績の比較
- 主な発展
- 合併・買収
- パートナーシップ・提携
- 技術の進歩
- 拡大および投資戦略
- デジタルトランスフォーメーションの取り組み
- 新興企業・スタートアップ競合企業の動向
第5章 市場推計・予測:システムタイプ別、2022年-2035年
- 航空機搭載型気象レーダーシステム
- パルス・ドップラー式気象レーダー(Xバンド)
- フェーズドアレイおよび能動型電子走査アレイ(AESA)気象レーダー
- その他
- 落雷検知システム
- 受動型落雷検知(ストームスコープ型)
- 能動型雷検知・測距システム
- 乱流検知システム
- レーダー式乱気流検知
- LIDARを用いたクリアエア乱流(CAT)検知
- 渦散逸率(EDR)測定システム
- 予測型ウィンドシア検知システム
- 予測型ウィンドシア警報システム
- リアクティブ型風シア検知システム
- 着氷・暴風検知システム
- 気象データ処理ユニット
- スタンドアロン型気象処理ユニット
- 統合型マルチセンサー処理ユニット
- コックピット気象表示システム
- 衛星気象データ統合システム
- 航空電子機器用気象監視ソフトウェア
- その他
第6章 市場推計・予測:プラットフォームタイプ別、2022年-2035年
- 商用機
- ナローボディ航空機
- ワイドボディ航空機
- リージョナルジェットおよびターボプロップ機
- その他
- 軍用機
- 固定翼戦闘機
- 軍用輸送・哨戒機
- その他
- ビジネスジェットおよび一般航空
- 大型キャビン・超長距離ビジネスジェット
- 中型および小型ビジネスジェット
- 一般航空
- ヘリコプター
- 洋上エネルギー支援用ヘリコプター
- 救急医療サービス(EMS)および捜索救助(SAR)用ヘリコプター
- その他
- 無人航空機(UAV/UAS)
- MALE/HALE UAV
- 商用UAV
- 民間監視・監視用UAV
第7章 市場推計・予測:設置タイプ別、2022年-2035年
- ラインフィット(OEM設置)
- レトロフィット/アフターマーケット設置
第8章 市場推計・予測:地域別、2022年-2035年
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
第9章 企業プロファイル
- 世界の主要企業
- Honeywell International
- Garmin Ltd.
- Collins Aerospace(RTX)
- Thales Group
- L3Harris Technologies
- 地域の主要企業
- 北米
- Telephonics Corporation
- EWR Radar Systems Inc.
- アジア太平洋
- Japan Radio Co., Ltd.
- 欧州
- Leonardo S.p.A.
- HENSOLDT AG
- BAE Systems plc
- Saab AB
- Vaisala Oyj
- GAMIC GmbH
- 北米