


ネオ銀行とチャレンジャー銀行の市場機会、成長促進要因、業界動向分析、2025年~2034年予測
Neo and Challenger Bank Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 1755311
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
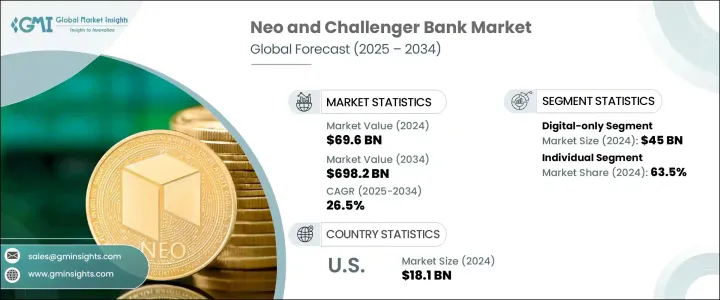
ネオ銀行とチャレンジャー銀行の世界市場規模は、2024年に696億米ドルとなり、CAGR 26.5%で成長し、2034年には6,982億米ドルに達すると予測されています。
これらの銀行の成長は、主に、より速く、より効率的で、高度にパーソナライズされたサービスを可能にする最先端技術と自動化の採用によってもたらされます。AI、機械学習、クラウドベースのインフラを統合することで、これらの銀行の運営方法が変革され、顧客のオンボーディング、不正行為の検出、リアルタイムの財務的洞察の提供といった業務の自動化が可能になりつつあります。
自動化は運用コストの削減に役立ち、その結果、迅速な融資承認、手数料無料口座、即時取引を可能にします。また、チャットベースのやり取りやスマートな支出管理ツールを通じて、顧客エンゲージメントの向上にも貢献します。金融サービスにおけるスピードと利便性への欲求の高まりは、ネオバンクを従来の銀行に代わる魅力的な選択肢として位置づけています。ほとんどのサービスを受けるために直接訪問する必要がある従来の銀行システムとは異なり、デジタル・ファーストの銀行はモバイルアプリを通じて24時間利用可能で、バンキングをより身近で使いやすいものにしています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 696億米ドル |
| 予測金額 | 6,982億米ドル |
| CAGR | 26.5% |
2024年には、デジタル専用銀行セグメントは450億米ドルを生み出し、70%のシェアを占める。これらの銀行は、実店舗と大規模な対面式従業員を排除することで、運営コストを大幅に削減しています。低手数料または手数料ゼロのサービスを提供することで、デジタル専用銀行は、顧客がより手頃な価格で銀行に加入し、継続的に利用できるようにしています。また、自動化されたリアルタイムのモバイルアプリケーションを利用し、予算管理ツール、支出に関するインサイト、アラートなどの機能を提供することで、顧客満足度を高め、日々のエンゲージメントを高めています。このようなテクノロジー・ファーストのアプローチにより、これらの銀行は経費を大幅に増やすことなく規模を拡大することができ、そのビジネスモデルは極めて収益性が高く、投資家にとって魅力的なものとなっています。クラウドインフラストラクチャ、オープンバンキングAPI、パートナーシップの活用は、成長をさらに加速させる。
2024年には、個人顧客が圧倒的なセグメントを占め、63.5%のシェアを占める。デジタルバンクやチャレンジャーバンクは、迅速で便利な金融サービスを求める個人にとって、ますます有力な選択肢となっています。これらの金融機関は、直感的で使いやすいモバイルアプリケーションを提供することで、即時振込、口座活動のリアルタイム更新、シームレスなバンキング体験を容易にしています。このアクセシビリティは、銀行口座を持たない人々にとって特に有益で、スマートフォンと基本的な書類だけで口座開設やクレジット利用が可能になります。さらに、これらの銀行は、最低残高なし、ATMでの引き出し無料など、手数料の低さや無料に重点を置いているため、コストに敏感な若年層の消費者にとって非常に魅力的な存在となっています。このようなデジタルバンキングへのシフトは、特に新興市場において、金融サービスをより包括的なものにしています。
米国のネオ銀行とチャレンジャー銀行の市場規模は2024年に181億米ドルでした。テクノロジーに精通した人口が多く、特に若い消費者の間でデジタル金融サービスへの嗜好が高まっていることから、ネオバンクやチャレンジャーバンクには大きな成長機会がもたらされています。米国のこうした金融機関の多くは、銀行免許を取得するための長いプロセスを回避するために、認可を受けた金融機関と協力し、バンキングアズアサービスモデルを使用して事業を展開しています。このモデルは、迅速なイノベーションを可能にし、より多くの顧客基盤にリーチすることを可能にします。米国のネオバンクやチャレンジャーバンクは、多くの場合、ギグワーカーや銀行口座を持たない人々をターゲットにしており、迅速な支払いアクセス、簡素化された口座、金融教育などを提供しています。
世界ネオ銀行とチャレンジャー銀行市場の主要プレーヤーには、Chime、Dave、Douugh、Judo Bank、Juno Finance、Ally Bank、Atom Bank、Bunq、Capital One 360、Aldermore Bankなどが含まれます。ネオバンキングやチャレンジャーバンキング分野の企業は、市場での存在感を高めるため、顧客エンゲージメントを強化し、コストを削減するテクノロジー主導のソリューション開発に注力しています。多くの銀行がAIや機械学習技術に投資し、プロセスの自動化、不正検知の改善、パーソナライズされたサービスの提供に取り組んでいます。手数料無料のバンキング、即時決済、リアルタイムの財務インサイトへのアクセスを提供することで、これらの銀行は忠実な顧客ベースを引き付け、維持しています。さらに、クラウドコンピューティングとオープンバンキングAPIを活用して、迅速かつコスト効率よく規模を拡大しています。認可を受けた金融機関との提携や革新的な商品の提供により、これらの銀行は競争力を維持し、利用しやすく手頃な金融サービスへの需要の高まりに応えています。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- サプライヤーの情勢
- 利益率
- コスト構造
- 各段階での付加価値
- バリューチェーンに影響を与える要因
- ディスラプション
- 影響要因
- 促進要因
- 先進技術と自動化の導入
- ユーザーへのデジタル利便性の提供
- 低額または無料の銀行サービス
- 支援的な規制環境
- 業界の潜在的リスク&課題
- 規制とコンプライアンスの課題
- サイバーセキュリティと信頼に関する懸念
- 市場機会
- 促進要因
- 成長可能性分析
- 規制情勢
- 北米
- 欧州
- アジア太平洋地域
- ラテンアメリカ
- 中東・アフリカ
- ポーター分析
- PESTEL分析
- テクノロジーとイノベーションの情勢
- 現在の技術動向
- 新興技術
- 特許分析
- さまざまな地域におけるインターネット普及率の比較研究がネオ銀行とチャレンジャー銀行採用の成長に影響を与える
- これらの銀行の人口統計上の採用動向
- 年齢別
- 性別:
- 持続可能性と環境側面
- 持続可能な慣行
- 廃棄物削減戦略
- 生産におけるエネルギー効率
- 環境に優しい取り組み
- カーボンフットプリントの考慮
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 北米
- 欧州
- アジア太平洋地域
- ラテンアメリカ航空
- 中東・アフリカ
- 主要市場企業の競合分析
- 競合ポジショニングマトリックス
- 戦略的展望マトリックス
- 主な発展
- 合併と買収
- パートナーシップとコラボレーション
- 新製品の発売
- 拡張計画と資金調達
第5章 市場推計・予測:ライセンシングモデル別、2021年~2034年
- 主要動向
- 完全に認可された銀行
- パートナーシップ
第6章 市場推計・予測:ビジネスモデル別、2021年~2034年
- 主要動向
- デジタル専用銀行
- ハイブリッド銀行
第7章 市場推計・予測:提供サービス別、2021年~2034年
- 主要動向
- 支払いと送金
- 貯蓄口座
- ローン
- 投資と資産管理
- 保険商品
- 両替
- その他
第8章 市場推計・予測:最終用途別、2021年~2034年
- 主要動向
- 個人
- 仕事
第9章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 東南アジア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
第10章 企業プロファイル
- Neo banks
- Challenger banks