


自動車用E/Eアーキテクチャの市場機会、成長促進要因、産業動向分析、2025年~2034年予測
Automotive E-E (Electronic/Electrical) Architecture Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 1741005
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
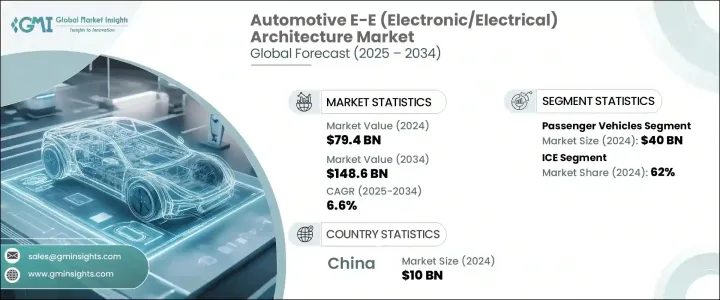
世界の自動車用E/Eアーキテクチャ市場は、2024年には794億米ドルとなり、電気自動車(EV)の普及拡大、車両接続性の向上、自律走行技術に対する需要の高まりなどを背景に、CAGR6.6%で成長し、2034年までには1,486億米ドルに達すると予測されています。
自動車用E/E(電気・電子)アーキテクチャは、パワートレインやインフォテインメントからADAS(先進運転支援システム)やコネクティビティソリューションに至るまで、あらゆるものを管理し、現代の自動車の重要な機能を支えています。ゾーン型および集中型アーキテクチャへの移行は、配線の複雑さを軽減し、データ処理速度を向上させ、AI、機械学習、V2X通信などの高度な技術のシームレスな統合を可能にすることで、車両性能を向上させます。
集中型コンピューティングプラットフォームは、コネクテッドカーや自律走行車のセンサー、カメラ、通信ネットワークから生成される膨大なデータをサポートするために不可欠になっています。さらに、持続可能なモビリティの推進と、ユーロ7や中国VIなどの規制基準の厳格化により、自動車メーカーはエネルギー効率、サイバーセキュリティ、コンプライアンスを高めるためにE/Eシステムの再設計を促しています。さらに、持続可能なモビリティの推進と、欧州のEuro 7やアジアのChina VIなどの規制基準の厳格化により、自動車メーカーは、より高いエネルギー効率、サイバーセキュリティ、規制遵守のためにE/Eシステムの再設計を促しています。このような規制の進化は、車両の排出ガス低減だけでなく、車両の安全性、コネクティビティ、データセキュリティに対するより高い基準も要求しています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024年 |
| 予測年 | 2025年~2034年 |
| 開始金額 | 794億米ドル |
| 予測金額 | 1,486億米ドル |
| CAGR | 6.6% |
自動車用E/Eアーキテクチャ市場は主にタイプ別に区分され、2024年には分散型E/Eアーキテクチャが367億米ドルを稼ぎ出しリードします。分散型アーキテクチャは、さまざまな車両機能を制御する複数の独立した電子制御ユニット(ECU)を特徴とし、その柔軟性、統合の容易さ、拡張性により広く採用されています。この設計により、自動車メーカーはネットワーク全体をオーバーホールすることなく、特定の車両システムを個別にアップグレードできます。しかし、車両のソフトウエア化とデータ集約化が進むにつれて、業界は、集中制御、データ管理の改善、システムの複雑性の低減、配線コストの削減を実現するドメインアーキテクチャやゾーンアーキテクチャへと徐々に移行しつつあります。
車両タイプ別では、乗用車が2024年に436億米ドルを占め、最大の市場シェアを獲得しました。ADAS(先進運転支援システム)、次世代インフォテインメントシステム、コネクティビティサービス、電動パワートレインなどのプレミアム機能を搭載したパーソナルカーに対する需要の高まりが、このセグメントにおける高度なE/Eアーキテクチャの採用に拍車をかけています。先進的なアーキテクチャは、さまざまな車両システム間のシームレスな通信を可能にし、運転支援機能を強化し、車両診断を改善し、自律走行機能を可能にし、全体的な運転体験を向上させます。
アジア太平洋の自動車用E/Eアーキテクチャ市場は、急速な電気自動車(EV)の普及、スマートシティ構想、中国、日本、韓国の強力な自動車製造拠点に牽引され、2024年には279億5,000万米ドルに達しました。中国は、積極的なEV政策、広範なスマートインフラ開拓、新興国市場のEVブランドの成長により、引き続きこの地域市場をリードしています。日本と韓国は、自律走行車技術や5G対応V2X通信システムに多額の投資を行っており、先進的なE/Eアーキテクチャの必要性をさらに高めています。政府のインセンティブ、EV導入のための補助金、次世代モビリティソリューションへのRandDの多額の投資は、この地域全体で最新の拡張可能なE/Eシステムの統合を加速させています。
Robert Bosch GmbH、Continental AG、Aptiv PLC、ZF Friedrichshafen AG、Denso Corporationなどの大手企業は、競争力を維持するために、RandDに積極的に投資し、戦略的パートナーシップを結び、モジュール式のソフトウェア定義E/Eプラットフォームを開発しています。サイバーセキュリティ、スケーラビリティ、エネルギー管理の強化に重点を置くことで、次世代の自動車用電気・電子アーキテクチャが世界的に定義されようとしています。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- 業界エコシステム分析
- サプライヤーの情勢
- E/Eアーキテクチャプロバイダー
- 部品供給業者
- 販売代理店
- 最終用途
- トランプ政権による関税への影響
- 貿易への影響
- 貿易量の混乱
- 報復措置
- 業界への影響
- 供給側の影響(原材料)
- 主要原材料の価格変動
- サプライチェーンの再構築
- 生産コストへの影響
- 需要側の影響(販売価格)
- 最終市場への価格伝達
- 市場シェアの動向
- 消費者の反応パターン
- 供給側の影響(原材料)
- 影響を受ける主要企業
- 戦略的な業界対応
- サプライチェーンの再構成
- 価格設定と製品戦略
- 政策関与
- 展望と今後の検討事項
- 貿易への影響
- 利益率分析
- テクノロジーとイノベーションの情勢
- 特許分析
- 価格分析
- 主なニュースと取り組み
- 規制情勢
- 影響要因
- 成長促進要因
- 電気自動車(EV)の需要増加
- 車両の安全性と規制基準への注目が高まる
- ADAS(先進運転支援システム)(ADAS)の導入増加
- コネクテッドカーとV2X(車車間通信)通信の需要
- 業界の潜在的リスク&課題
- 高度なE/Eアーキテクチャの開発は複雑でコストがかかる
- 車両の接続性向上に伴うサイバーセキュリティリスク
- 成長促進要因
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 競合ポジショニングマトリックス
- 戦略的展望マトリックス
第5章 市場推計・予測:タイプ別、2021年~2034年
- 主要動向
- 分散型E/Eアーキテクチャ
- ドメインE/Eアーキテクチャ
- ゾーンアーキテクチャ
第6章 市場推計・予測:車両別、2021年~2034年
- 主要動向
- 乗用車
- ハッチバック
- セダン
- SUV
- 商用車
- 小型商用車(LCV)
- 中型商用車(MCV)
- 大型商用車(HCV)
第7章 市場推計・予測:推進力別、2021年~2034年
- 主要動向
- ICE
- 電気自動車
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- ハイブリッド電気自動車(HEV)
第8章 市場推計・予測:コンポーネント別、2021年~2034年
- 主要動向
- 電子制御ユニット(ECU)
- 配電ボックス
- アクチュエータ・センサー
- 通信インターフェース
- 配線ハーネス
- その他
第9章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 東南アジア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
第10章 企業プロファイル
- Aptiv
- Continental
- Denso
- Faurecia
- Harman International
- Hitachi Astemo
- Hyundai Mobis
- Infineon Technologies
- Lear
- Magna International
- Marelli
- NXP Semiconductors
- Panasonic
- Renesas Electronics
- Robert Bosch
- STMicroelectronics
- Texas Instruments
- Valeo
- Visteon
- ZF Friedrichshafen



