


フィルフィニッシュ医薬品受託製造市場:動向および2035年までの予測
Fill Finish Pharmaceutical Contract Manufacturing Market - Trends and Forecast, Till 2035


- 発行日
- ページ情報
- 英文 340 Pages
- 納期
- 即日から翌営業日
- 商品コード
- 2161893
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
フィルフィニッシュ医薬品受託製造市場:概要
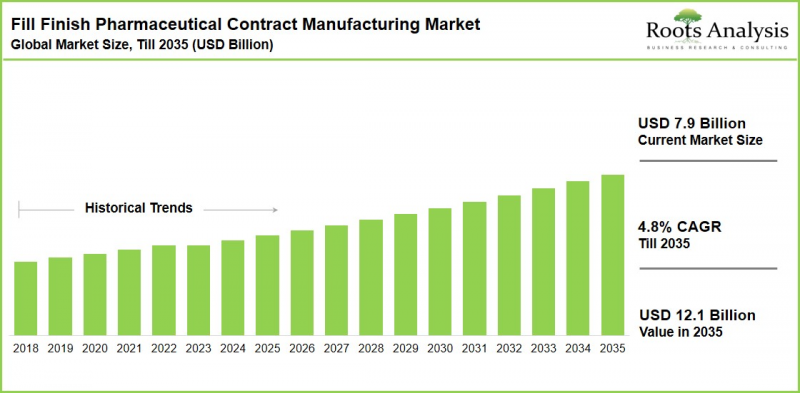
世界のフィルフィニッシュ医薬品受託製造市場は、今年度の79億米ドルから2035年までに121億米ドルへと成長し、予測期間中のCAGRは4.8%になると推定されています。
フィルフィニッシュ医薬品受託製造市場:成長と動向
フィルフィニッシュ工程は、低分子医薬品製造において最も重要かつ技術的に高度な段階の一つであり、医薬品が原薬から最終的な臨床用または市販用製品へと移行する過程を意味します。この段階での汚染、包装材との不適合、または工程上の逸脱は、製品の品質を損ない、規制当局の承認を危うくする可能性があるため、医薬品開発企業は、バリデーション済みの無菌処理能力、堅牢な品質管理システム、および米国FDAやEMAなどの規制当局による検査で良好な実績を持つサービスプロバイダーをますます重視するようになっています。
フィルフィニッシュ工程に伴う資本集約性や規制の複雑さにより、低分子医薬品開発企業の多くにとって、アウトソーシングは例外ではなく、標準的な戦略となっています。製薬企業は、上流工程の合成に比べてフィルフィニッシュ工程の製造リードタイムが比較的短く、スループット要件が高いことを反映し、原薬の製造を社内で継続しつつ、最終製剤(FDF)の製造を外部委託する傾向が強まっています。この動向により、臨床規模から商業規模にわたって柔軟かつ多形式の充填能力を提供できるCMOおよびCDMOへの需要が高まっています。
これに対し、サービスプロバイダーは、無菌アイソレーター、制限アクセスバリアシステム(RABS)、ロボットによる充填・キャッピングライン、リアルタイム環境モニタリング、シングルユース技術などへの投資を進めています。これらはすべて、オペレーターの介入を削減し、汚染管理を強化し、バッチ間の均一性を向上させることを目的としています。同時に、包装形態の嗜好も変化しています。アンプルやバイアルが依然として基本的な形態である一方、製造業者や医薬品開発企業が投与の利便性や投与効率の向上を求めるにつれ、プレフィルドシリンジやその他の即用型容器のシェアが拡大しています。これらの動向が相まって、2035年にかけて、規制に準拠し、技術的に先進的で、地理的に分散された充填・包装能力に対する需要が維持される見込みです。
成長の原動力:市場拡大を後押しする要因
フィルフィニッシュ医薬品受託製造市場は、低分子医薬品のパイプラインの拡大と、専門的な無菌製造能力を必要とする複雑な無菌注射剤製剤への需要の高まりによって牽引されています。特に、ジェネリック医薬品開発企業は、社内の無菌充填・包装施設を構築する際に伴う多額の設備投資、長期にわたるバリデーション期間、および厳格な規制要件を回避するため、最終製剤の製造を受託製造機関(CMO)や受託開発・製造機関(CDMO)に外注しています。
主要なサービスプロバイダーによる生産能力の拡大と技術のアップグレードが、アウトソーシングの機会をさらに広げています。ブロー・フィル・シール(BFS)技術、高速アイソレーター式充填システム、および柔軟なマルチフォーマット包装ラインへの投資により、サービスプロバイダーはより幅広い医薬品や容器フォーマットに対応できるようになっています。同時に、プレフィルドシリンジやその他の即用型製剤の採用拡大、ジェネリック医薬品メーカー間でのアウトソーシングの増加、およびコスト競争力のある地域における製造能力の拡大が、市場の成長を支えています。
市場抑制要因:進展を妨げる重大な障壁
好調な成長が見込まれる一方で、市場の拡大には多額の資本投資と高度な運用能力が求められます。GMPに準拠した無菌充填ラインの構築とバリデーションには、クリーンルームのインフラ、アイソレーター、環境モニタリングシステムへの多額の初期投資が必要です。一方、米国FDAやEMAなどの規制当局による規制要件の高度化に伴い、新規参入企業や既存施設のアップグレードに対するハードルはますます高まっています。
さらに、適格性確認や技術移転の期間が長期化すると、新たなフィルフィニッシュパートナーとの提携開始が遅れ、臨床試験や市販化の期限に追われる医薬品開発企業にとって摩擦が生じます。高度な訓練を受けた無菌加工の専門人材の確保が困難であることに加え、バイアル、カートリッジ、プレフィルドシリンジなどの一次包装部品の供給において定期的にボトルネックが発生することが、運用上のリスクをさらに高めています。中小規模のCMOにとっては、臨床段階および商業規模の両方で複数の容器・閉鎖形式や滅菌方式を維持するためのコストが、資本力のある大手企業との間で、大規模かつ複数年にわたる商業供給契約を勝ち取る能力を制約する可能性があります。
機会領域:価値創造が集中する分野
単一の品質システムの下で、製剤開発支援、複数の容器・閉鎖形式、無菌充填および最終滅菌を網羅する、統合されたワンストップのフィルフィニッシュソリューションを提供できるサービスプロバイダーには、大きなビジネスチャンスが存在します。
アジア太平洋地域は、生産能力への投資において明確な機会を提供しています。同地域では、技術の高度化、競争力のある人件費、そして支援的な政府政策を背景に、バイアル充填能力が著しいペースで拡大しています。アジア太平洋地域での製造拠点と、規制の厳しい欧米市場をターゲットとする開発企業が求める品質システムおよび検査実績を両立できるプロバイダーは、国境を越えたアウトソーシング需要を獲得する上で有利な立場にあります。
医薬品フィルフィニッシュ受託製造市場:主な洞察
本レポートでは、フィルフィニッシュ医薬品受託製造市場の現状を分析し、業界内の潜在的な成長機会を特定しています。主な調査結果は以下の通りです:
- 競合情勢においては、低分子医薬品のフィルフィニッシュ製造サービスを提供するCMOが390社近くに上っており、過去10年間にわたり参入企業数が着実に増加していることは、新規医薬品および従来型医薬品の双方に対する需要の高まりを反映しています。
- 本調査で特定された受託製造業者のうち、93%が無菌充填サービスを提供し、82%がブロー・フィル・シール(BFS)サービスを提供し、36%が最終滅菌サービスを提供しており、これは大半の事業者が単一の滅菌手法に特化するのではなく、複数の滅菌方式に対応する能力を維持していることを示しています。
- バイアルは、低分子化合物のフィルフィニッシュにおいて依然として最も広く採用されている包装形態であり、調査対象の受託製造業者の63%が使用しています。一方、アンプルは、最終滅菌や気密シール要件への適合性から、現在、金額ベースで最大の市場シェアを占めています。
- 大規模および超大規模企業の低分子アンプル充填能力のほぼ半数(48%)は欧州に所在しており、その欧州の能力の20%近くがフランスに集中しています。カートリッジ充填能力についても、同様の集中傾向が見られます。
- アジア太平洋地域におけるバイアル充填能力は、技術の向上、有利な労働コスト、および同地域の専門製造産業を支援する社会経済改革に後押しされ、近年著しいペースで拡大しています。
- 先発医薬品の完成剤(FDF)製造は、主要な受託製造業者が維持するコスト効率、競争力のある価格設定、一貫した品質基準に支えられ、フィルフィニッシュのアウトソーシング額において最大のシェアを占めています。
- プレフィルドシリンジは、予測期間を通じて5.1%という比較的高いCAGRで成長すると予想されます。これは、特定の製品カテゴリーにおいて、製造業者や医薬品開発者が、従来のアンプルやバイアルよりも、すぐに使用できる形態をますます好むようになっているためです。
- 業界の利害関係者への直接インタビューによると、原薬の製造期間は、多くの場合、予定された生産日の1日以内に完了できる製剤(フィルフィニッシュ)製造に比べて、かなり長く、資本集約的であるため、FDFのアウトソーシングは、多くの医薬品開発企業にとって標準的な製造戦略となっていることが確認されています。
フィルフィニッシュ医薬品受託製造市場:主要な市場セグメンテーションに関する洞察
最終滅菌が市場で最大のシェアを占めています
現在、最終滅菌が市場で最大のシェアを占めています。この優位性は、無菌加工に比べて高い滅菌保証レベルを提供することに加え、対象となる製剤において比較的信頼性が高く、費用対効果に優れていることに起因しています。この状況は、予測期間を通じて概ね安定して推移すると見込まれます。
製剤の種類別では、先発医薬品(FDF)が最大のシェアを占めています
オリジナル製剤(FDF)セグメントが市場で最大のシェアを占めています。この優位性は、オリジナル製剤に関連するフィルフィニッシュ工程の外部委託規模を反映しています。さらに、オリジナル製剤の開発企業にサービスを提供する受託製造業者による、費用対効果の高さ、競争力のある価格設定、そして一貫した品質基準の維持も要因となっています。
有効成分の効力別では、低効力APIセグメントが市場を独占
低効力APIが最大の市場シェアを占めています。この大きなシェアは、専用の封じ込めインフラを必要とする高効力APIと比較して、低効力製剤の方が製造要件が比較的単純であり、全体的な需要が高く、生産コストが低いことに起因しています。
一次包装容器別ではアンプルが首位
一次包装容器の中では、アンプルが現在最大の市場シェアを占めています。アンプルは、最終滅菌に耐えることができる適格な無菌医薬品に最適な、気密性の高い形態を提供しています。一方、プレフィルドシリンジは、投与の利便性を向上させ、調製手順を削減する「すぐに使用できる」形態への移行が進むにつれ、予測期間中に比較的高いCAGRを記録すると見込まれています。
操業規模別では商業規模の操業が主流
事業規模別では、商業規模の事業が市場で最大のシェアを占めています。この優位性は、フィルフィニッシュ工程のアウトソーシングが、臨床段階の小ロット生産から、大量かつ継続的な商業製造プログラムへと移行したことに起因しています。
企業規模別では、大企業および超大企業がシェアの大半を占めています
市場シェアの大部分は、大企業および超大企業が占めています。この優位性は、多岐にわたる充填能力を維持し、コンプライアンス体制を確立し、世界各地の臨床および商業規模のプログラムに対応するために必要な設備投資を吸収できる、これらの企業の能力を反映しています。
欧州が製薬フィルフィニッシュ受託製造市場のハブとして台頭
この市場で事業を展開する企業の大部分は、欧州に本社を置いています。個別化医療に対するヘルスケア業界の関心の高まりと、それに伴う研究開発投資の増加を背景に、同地域全体で低分子医薬品への需要が高まっており、欧州が地域市場をリードする地位をさらに強固なものにしています。
医薬品フィルフィニッシュ受託製造市場の主要企業例
- Alcami
- Amanta Healthcare
- Aurigene Pharmaceutical Services
- Batterjee Pharma
- Burrard Pharmaceuticals
- Curida
- Eriochem
- Fresenius Kabi
- GlaxoSmithKline
- Nextage Therapeutics
- Pfizer CentreOne
- Plastikon Healthcare
- Procaps
- Recipharm
- ROMMELAG CMO
- Sharp
- Sypharma
- Teva Pharmaceuticals
- WuXi AppTec
その他の特典
- 本レポートのすべての分析モジュールに対応した、無料のExcelデータパック
- 最大15%までのコンテンツカスタマイズを無料で提供
- 調査チームによるレポートの詳細な解説
- レポート発行から6ヶ月以上経過している場合、レポートの更新を無料で提供いたします
目次
第1章 序文
- イントロダクション
- 市場シェアに関する分析
- 主要な市場洞察
- 本レポートの調査範囲
- 回答される主要な質問
- 各章の概要
第2章 調査手法
- 章の概要
- 調査前提条件
- データベースの構築
- プロジェクトの調査手法
第3章 市場力学
- 章の概要
- 予測調査手法
- 市場評価の枠組み
- 予測ツールと手法
- 主な考慮事項
- 主要な市場セグメンテーション
- 堅固な品質管理
- 制限事項
第4章 経済的およびその他のプロジェクト固有の考慮事項
- 章の概要
- 市場力学
第5章 エグゼクティブサマリー
第6章 導入
- 章の概要
- 低分子化合物向けフィルフィニッシュサービスの導入
- 低分子関連業務のアウトソーシングの必要性
- 低分子医薬品業界における受託製造業者の役割
- フィルフィニッシュサービスプロバイダーを選定する際の重要な考慮事項
- フィルフィニッシュサービスのアウトソーシングのメリット
- フィルフィニッシュ業務の外部委託に伴うリスクと課題
- 今後の展望
第7章 市場情勢
- 章の概要
- 低分子化合物のフィルフィニッシュサービスプロバイダー:市場情勢
第8章 企業プロファイル:北米のサービスプロバイダー
- 章の概要
- 北米の主要低分子フィルフィニッシュサービスプロバイダー
- Alcami
- Pfizer CentreOne
- Sharp Services
- 北米のその他の主要低分子フィルフィニッシュサービスプロバイダー
- Burrard Pharmaceuticals
- Plastikon Healthcare
第9章 企業プロファイル:欧州のサービスプロバイダー
- 章の概要
- 欧州の主要低分子フィルフィニッシュサービスプロバイダー
- Fresenius Kabi
- GlaxoSmithKline
- Recipharm
- 欧州のその他の主要低分子フィルフィニッシュサービスプロバイダー
- Curida
- ROMMELAG CMO
第10章 企業プロファイル:アジア太平洋地域のサービスプロバイダー
- 章の概要
- アジア太平洋地域の主要低分子フィルフィニッシュサービスプロバイダー
- Aurigene Pharmaceutical Services
- Sypharma
- WuXi AppTec
- アジア太平洋地域のその他の主要低分子フィルフィニッシュサービスプロバイダー
- Amanta Healthcare
第11章 企業プロファイル:世界のその他の地域のサービスプロバイダー
- 章の概要
- 世界その他の主要低分子フィルフィニッシュサービスプロバイダー
- Eriochem
- Teva Pharmaceutical Industries
- 世界その他のその他の主要低分子フィルフィニッシュサービスプロバイダー
- Batterjee Pharma
- Procaps
第12章 企業の競合分析
- 章の概要
- 前提条件および主要パラメータ
- 調査手法
- 北米に拠点を置く低分子医薬品のフィルフィニッシュサービスプロバイダー
- 欧州に拠点を置く低分子医薬品のフィルフィニッシュサービスプロバイダー
- アジア太平洋地域および世界のその他の地域に拠点を置く低分子フィルフィニッシュサービスプロバイダー
第13章 生産能力分析
- 章の概要
- アンプル向け低分子化合物の世界年間フィルフィニッシュ生産能力(単位数)
- 主な仮定および調査手法
- 企業規模別分析
- 地域別分析
- カートリッジ向け低分子医薬品の世界年間フィルフィニッシュ生産能力(単位数)
- 主な前提条件および調査手法
- 企業規模別の分析
- 地域別分析
- プレフィルドシリンジの低分子化合物フィルフィニッシュ能力(単位数)
- 主な前提条件および調査手法
- 企業規模別分析
- 地域別分析
- バイアル向け低分子化合物の世界年間フィルフィニッシュ能力(単位数)
- 主な仮定および調査手法
- 企業規模別の分析
- 地域別分析
第14章 ケーススタディ:フィルフィニッシュ工程におけるロボットシステム
- 章の概要
- フィルフィニッシュ工程におけるロボットシステムの役割
- 製薬業界向けにロボットを提供している企業
- アイソレーター式無菌充填システムを提供する企業
- 低分子化合物のフィルフィニッシュサービスプロバイダー:使用される設備の一覧
- サマリー
第15章 ケーススタディ:無菌フィルフィニッシュ用RTU包装コンポーネント
- 章の概要
- 無菌フィルフィニッシュ工程における即用型包装部品の役割
- 即用型包装コンポーネントの利点
- 即用型包装部品のデメリット
- 即用型包装部品を提供する企業
- サマリー
第16章 市場影響分析:市場促進要因、抑制要因、機会、課題
- 章の概要
- 市場促進要因
- 市場抑制要因
- 市場の機会
- 市場の課題
- 結論
第17章 世界の医薬品フィルフィニッシュ製造市場
- 章の概要
- 前提条件および調査手法
- 2035年までの世界の医薬品フィルフィニッシュ製造市場
- シナリオ分析
- 主要な市場セグメンテーション
第18章 医薬品フィルフィニッシュ製造市場(提供されるフィルフィニッシュサービスの種類別)
- 章の概要
- 前提条件および調査手法
- 医薬品フィルフィニッシュ製造市場:提供されるフィルフィニッシュサービスの種類別内訳(2019年、当年度、2035年)
- 最終滅菌
- 無菌充填
- ブロー・フィル・シール(BFS)
- 医薬品フィルフィニッシュ製造市場(提供されるフィルフィニッシュサービスの種類別):市場力学的評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第19章 医薬品フィルフィニッシュ製造市場:FDFタイプ別
- 章の概要
- 前提条件および調査手法
- 医薬品フィルフィニッシュ製造市場:FDFタイプ別内訳(2019年、当年度、2035年)
- ジェネリック
- 先発医薬品
- 医薬品フィルフィニッシュ製造市場(FDFタイプ別):市場力学的評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第20章 APIの効力別医薬品フィルフィニッシュ製造市場
- 章の概要
- 前提条件および調査手法
- 医薬品フィルフィニッシュ製造市場:API効力別内訳(2019年、当年、2035年)
- 低効力API
- 高効力API
- 医薬品フィルフィニッシュ製造市場(API効力別):市場力学の評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第21章 医薬品フィルフィニッシュ製造市場:一次包装容器タイプ別
- 章の概要
- 前提条件および調査手法
- 医薬品フィルフィニッシュ製造市場:一次包装容器タイプ別内訳(2019年、当年度、2035年)
- バイアル
- アンプル
- プレフィルドシリンジ
- カートリッジ
- その他の容器
- 医薬品フィルフィニッシュ製造市場::一次包装容器タイプ別の市場力学の評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第22章 医薬品フィルフィニッシュ製造市場:事業規模別
- 章の概要
- 前提条件および調査手法
- 医薬品フィルフィニッシュ製造市場:事業規模別内訳(2019年、当年、2035年)
- 臨床規模
- 商業規模
- 医薬品フィルフィニッシュ製造市場:事業規模別の市場力学の評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第23章 医薬品フィルフィニッシュ製造市場:企業規模別
- 章の概要
- 前提条件および調査手法
- 医薬品フィルフィニッシュ製造市場:企業規模別内訳(2019年、当年度、2035年)
- 中小規模企業
- 大企業
- 医薬品フィルフィニッシュ製造市場:企業規模別の市場力学の評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第24章 医薬品フィルフィニッシュ製造市場:地域別
- 章の概要
- 前提条件および調査手法
- 医薬品フィルフィニッシュ製造市場:地域別内訳(2019年、当年、2035年)
- 北米
- 欧州
- アジア太平洋地域
- 中東・北アフリカ
- ラテンアメリカ
- 世界のその他の地域
- 地域別医薬品フィルフィニッシュ製造市場:市場力学的評価
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第25章 主要企業別医薬品フィルフィニッシュ製造市場
- 章の概要
- 主要企業
第26章 結論
第27章 経営陣の洞察
- 章の概要
第28章 付録I:表形式のデータ
第29章 付録II:企業・団体一覧



