


In-Vivo CAR-T療法の世界市場:動向および2035年までの予測
Global In-Vivo CAR-T Therapeutics Market - Trends and Forecast Till 2035


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 7~10営業日
- 商品コード
- 2161682
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
In-Vivo CAR-T療法市場:概要
Roots Analysisの調査によると、世界のIn-Vivo CAR-T治療薬市場は、今年度の8億6,000万米ドルから2035年までに108億4,000万米ドルへと成長し、予測期間全体でCAGR32.5%を記録すると推定されています。
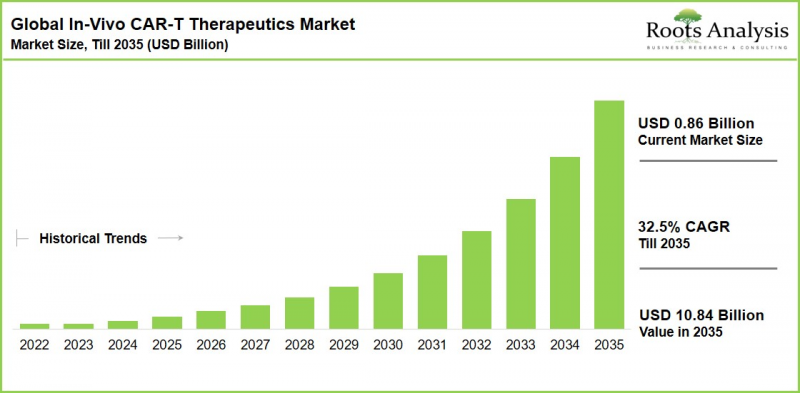
イン・ビボCAR-T市場:成長と動向
生体内(in vivo)CAR-T治療薬は、細胞・遺伝子治療分野において最も急速に進化する最先端技術の一つとして台頭しており、従来の体外(ex vivo)アプローチからの大きな転換を象徴しています。この分野は当初、Capstan Therapeutics、Interius BioTherapeutics、Orna Therapeutics、Kelonia Therapeutics、EsoBiotec、Orbital Therapeutics、Umoja Biopharmaなど、プラットフォーム開発に注力するバイオテクノロジー企業群で構成されていました。しかし、AbbVie、Gilead(Kite)、Bristol Myers Squibb, AstraZeneca, Eli Lillyといった大手製薬企業が、買収やライセンシング提携を通じてIn-Vivo CAR-T送達技術を確保するにつれ、競合情勢は急速に再編が進んでいます。
ウイルスベクタープラットフォーム、特にウモジャ、インターイウス、エソバイオテック、ケロニアといった企業が開発したレンチウイルスシステムは、その持続的な遺伝子送達能力により、現在、パイプライン活動において最大のシェアを占めています。対照的に、Capstan, Orna, Orbitalなどが取り組む、LNP製剤化されたmRNAや環状RNAに基づく非ウイルス性プラットフォームは、再投与の可能性、スケーラブルな製造コスト効率、そして恒久的な遺伝子組み込みが望ましくない慢性自己免疫疾患への適応性といった利点に支えられ、急速に勢いを増しています。
初期の生体内(in vivo)CAR-Tプログラムは、CD19およびBCMAを標的とする血液悪性腫瘍を対象としていましたが、現在では、いくつかの有力な候補が、ループスや全身性強皮症などのB細胞を介した自己免疫疾患へと進展しています。このシフトにより、第一世代の体外(ex vivo)CAR-T療法と比較して、対象となる患者層と商業的機会が大幅に拡大しています。
成長の原動力:市場拡大を後押しする要因
In-Vivo CAR-T治療薬市場は、費用と時間を要する体外細胞製造を排除し、治療を数週間にわたるプロセスから単回の点滴投与による介入へと短縮できる可能性によって牽引されています。患者ごとの白血球分離や専用のクリーンルームでの製造が不要になることで、これらのプラットフォームは患者1人あたりのコストを削減し、現在自家細胞療法の提供体制が整っている限られた数の施設を超えて、CAR-Tへのアクセスを拡大する可能性があります。
世界のがん発症率の上昇、生体内構築体を評価する臨床試験の基盤の拡大、そして細胞タイプ特異的な標的リガンドの改善やオフターゲット生体分布の低減を含む、レンチウイルス、AAV、LNP送達システムの技術的改良の継続が、この成長軌道を後押ししています。大手製薬企業による継続的な評価も、In-Vivo CAR-T治療薬市場をさらに強化しており、2025年初頭以降、公表された買収およびライセンシング契約の総額は150億米ドルを超えています。こうした戦略的関心の高まりは、ウイルスベクターおよびLNPの製造能力に注力する初期段階のプラットフォーム企業や専門のCDMOへの資本流入も促進しています。
市場の課題:進展を阻む重大な障壁
良好な成長見通しがあるにもかかわらず、In-Vivo CAR-T治療薬市場は、短期的な商業的進展を鈍らせる可能性のあるいくつかの障壁に直面しています。ウイルスベクタープラットフォームは、生体内でのトランスダクション効率を低下させる恐れのある既存の免疫や抗ベクター免疫反応に対処する必要があります。一方、非ウイルス性LNPプラットフォームについては、肝臓以外で十分に持続性があり、細胞種特異的な遺伝子発現を実現できるかどうかという未解決の課題があります。GMPグレードのレンチウイルスベクターおよびLNP製剤化されたRNAの商業規模での製造は、依然として資本集約的であり、供給面での制約があります。さらに、生体内遺伝子送達プラットフォームに関する規制上の道筋は、長期的な持続性、再投与、およびオフターゲット編集の安全性データが蓄積されるにつれて、規制当局によって現在も定義されつつあります。これらの技術的、製造的、および規制上の課題に対処することが、初期の臨床的実証(PoC)を、承認され、保険適用される治療法へと転換するための鍵となります。
In-Vivo CAR-T治療薬市場:主な洞察
本レポートでは、世界のIn-Vivo CAR-T治療薬市場の現状を検証し、バイオ医薬品のイノベーター、CDMO、および投資家にとっての成長機会を特定しています。主な調査結果は以下の通りです:
- 現在、臨床段階のIn-Vivo CAR-Tパイプラインにおいて最大のシェアを占めているのはレンチウイルスベクターベースのプラットフォームですが、再投与の可能性や自己免疫疾患への適用性を考慮すると、非ウイルス性のLNP-mRNAおよび環状RNAプラットフォームが、最も急速に成長している送達カテゴリーとなっています。
- 北米は、集中した臨床試験活動、充実したバイオ医薬品およびCDMOのインフラ、早期の規制当局との連携を強みとして世界市場をリードしていますが、アジア太平洋地域の高いCAGRは、中国における細胞・遺伝子治療の製造拠点の拡大に支えられています。
- B細胞悪性腫瘍および多発性骨髄腫における現在の臨床活動では、それぞれCD19およびBCMAを標的としたプログラムが主流となっていますが、CD20およびCD22を標的とした構築体は、差別化された選択肢や併用療法の選択肢として進展しており、自己免疫疾患に焦点を当てたCD19プログラムは、独自の急成長している適応症カテゴリーとして台頭しています。
- 2025年3月以降、大手製薬企業は、In-Vivo CAR-Tプラットフォームに対し、公表された買収および提携額で170億米ドル以上を投じており、これまでベンチャー資本に支えられたバイオテック企業によって分断されていた分野を、少数の製薬企業が所有するデリバリープラットフォームへと統合しています。
- 特殊なウイルスベクターおよびLNPの製造能力に加え、GMPグレードのプラスミド、mRNA、脂質成分の供給は、短期的には重大なボトルネックとなる一方で、この治療法に注力するCDMOや原材料サプライヤーにとっては、それに見合うビジネスチャンスでもあります。
- この競合の激しい分野は、レンチウイルス統合型プラットフォーム、LNP-mRNAおよび環状RNAプラットフォーム、ハイブリッドエンベロープ型送達ベクター(EDV)システムなど、明確な技術陣営に分かれています。それぞれが異なる製造、耐久性、規制上の特性を有しており、これらが今後12~24ヶ月間のライセンシングやM&A活動を左右することになるでしょう。
世界のIn-Vivo CAR-T治療薬市場のセグメンテーション
市場規模および機会分析は、以下のパラメータに基づいてセグメント化されています:
送達プラットフォーム別
- ウイルスベクターベース
- レンチウイルスベクター
- アデノ随伴ウイルス(AAV)
- 非ウイルス系
- LNP-mRNA
- 環状RNA
- その他の非ウイルス系
- ハイブリッド/エンベロープ型送達ベクター(EDV)プラットフォーム
標的抗原別
- CD19
- CD20
- CD22
- BCMA
- その他の標的
投与経路別
- 全身投与(静脈内投与)
- 局所(腫瘍内)投与
治療領域別
- 腫瘍性疾患(血液悪性腫瘍)
- 自己免疫疾患
- その他の適応症
エンドユーザー別
- 病院
- 専門医療センター
- 学術・研究機関
地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋地域
- 中東および北アフリカ
- サウジアラビア
- アラブ首長国連邦
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他ラテンアメリカ
In-Vivo CAR-T療法市場:主要セグメントの分析
ウイルスベクタープラットフォームが現在の送達方法のシェアをリード
現在、レンチウイルスベクターを用いた送達法が市場で最大のシェアを占めています。この高いシェアは、エクソビボCAR-Tやより広範な遺伝子治療プログラムから受け継がれた、十分に実証された安全性および製造実績に支えられています。開発者が慢性自己免疫疾患の治療に適した、再投与可能な非統合型構築体を優先しているため、非ウイルス性のLNP-mRNAおよび環状RNAプラットフォームが、最も急成長している送達カテゴリーとなっています。
局所送達が最も急速に成長している投与経路
Roots Analysisの市場レポートによると、局所的かつ腫瘍内送達が最大の市場シェアを占めており、2035年まで最も急速な成長を記録すると予測されています。この二重の優位性は、このアプローチが治療用構築体を腫瘍微小環境に直接送達できる能力を反映しており、それによって局所的な薬物曝露量を増加させ、抗腫瘍活性を高める一方で、静脈内投与と比較して全身曝露や治療関連の毒性を低減できる可能性があることを示しています。その結果、腫瘍部位での濃度の上昇、治療精度の向上、そして潜在的により良好な安全性プロファイルが組み合わさることで、腫瘍内投与アプローチの継続的な採用が後押しされると予想されます。
エンドユーザー市場では病院が主導的な地位を占めています
当社の予測によると、病院は最大の市場シェアを占めており、今後も主導的な地位を維持する見込みです。この最大のシェアは、先進療法の投与、多職種による患者管理、およびCAR-Tの作用機序に伴うサイトカイン放出症候群や神経毒性のリスク管理を行うための設備を備えた主要な施設としての病院の役割を反映しています。
北米が首位、アジア太平洋地域が最も急速な成長を見込む
北米は2035年まで、地域市場における主導的な地位を維持すると予想されます。この優位性は、米国におけるIn-Vivo CAR-T開発企業の集中、臨床研究インフラ、およびウイルスベクターやLNPの製造に関する専門的な能力によって支えられています。アジア太平洋地域は、主に中国の細胞・遺伝子治療エコシステムの拡大、製造能力の増強、および臨床試験活動の活発化に牽引され、最も高いCAGRを記録すると予測されています。
In-Vivo CAR-T治療薬市場:調査範囲
- 市場規模および機会分析:送達プラットフォーム、標的抗原、投与経路、治療領域、エンドユーザー、および地域にわたる詳細な分析。
- 競合情勢:プラットフォーム技術、パイプラインの段階、および最近のM&A動向を踏まえた所有権状況を含め、現在活動中のin-vivo CAR-T開発企業に関する詳細な評価を行います。
- 企業プロファイル:主要企業のプロファイル。プラットフォームの概要、パイプライン、最近の資金調達・M&Aの履歴、戦略的提携について網羅しています。
- 技術ベンチマーク:レンチウイルス、AAV、LNP-mRNA、環状RNA、およびハイブリッドEDV送達プラットフォームについて、製造の複雑さ、耐久性、再投与可能性、安全性プロファイルの観点から比較評価を行います。
- パイプライン分析:開発段階、標的抗原、適応症、およびスポンサー別に分類した、臨床および前臨床段階のパイプライン。
- 提携および共同研究:ライセンシング契約、共同開発契約、その他の提携について、年別、契約種別、プラットフォーム別に分析します。
- 資金調達およびM&A分析:取引額、構造、最も活発な買収企業などを含む、ベンチャー資金調達、買収、およびライセンシング取引に関する詳細なレビュー。
- SWOT分析:In-Vivo CAR-T開発企業および送達プラットフォームのライセンサーが直面する強み、弱み、機会、脅威に関する戦略的評価。
本レポートで回答する主な質問
- In-Vivo CAR-T治療薬市場を牽引しているのは、どの企業および送達プラットフォームでしょうか?
- 現在、どの地域が市場を独占しており、どの地域が最も急速に成長しているのでしょうか?
- この市場を形作る主要な技術的・臨床的動向は何でしょうか?
- in vivo CAR-T市場の進化に影響を与える可能性のある要因は何か?
- 開発者が直面している主な技術的、製造上、および規制上の課題は何でしょうか?
- In-Vivo CAR-T治療薬市場の現在の規模と将来の予測規模はどのようになっていますか?
- 2035年までのこの市場のCAGRはどの程度でしょうか?
- 現在および将来の市場機会は、送達プラットフォーム、標的抗原、治療領域ごとにどのように分布しているのでしょうか?
- この分野に参入する製薬企業や投資家にとって、どのようなライセンシング、提携、買収の機会が存在しますか?
本レポートを購入すべき理由
本レポートは、急速に再編が進む市場において、バイオ医薬品企業、投資家、および製造パートナーに決定的な分析上の優位性を提供することを目的としています。その主な特徴は以下の通りです:
- トップダウンとボトムアップを組み合わせた三角測量による予測:市場推計・予測は、トップダウンのマクロ評価と、ボトムアップのプラットフォームレベルのパイプラインおよび取引データを相互検証するハイブリッド調査手法を用いて構築されており、予測のバイアスを最小限に抑えています。
- M&Aおよびライセンシング契約の分析:従来の細胞療法に関する市場動向レポートとは異なり、本調査では、In-Vivo CAR-Tに関する一連の買収およびライセンシング契約の全容を網羅するとともに、各大手製薬企業がプラットフォームに投資する背景にある戦略的論理を明らかにしています。
- 技術プラットフォームのベンチマーク:レンチウイルス、AAV、LNP-mRNA、環状RNA、およびハイブリッド送達システムの比較評価を行い、ライセンシング、提携、または社内プラットフォームへの投資決定に向けた技術デューデリジェンスを支援します。
- 1次調査に基づく知見:調査結果は、企業の開示情報、臨床試験データ、および取引文書の精査に基づいており、実際の開発状況や商業的状況を正確に反映した知見を提供します。
- 実用的なセグメンテーション:多パラメータによるセグメンテーション(デリバリープラットフォーム、標的抗原、投与経路、治療領域、エンドユーザー、地域)により、市場参入、ライセンシング、または投資戦略のいずれにおいても、機会規模を正確に把握することが可能です。
その他の特典
- 主要な市場セグメンテーションを網羅した補足データパック
- ご要望に応じてコンテンツのカスタマイズが可能です
- 調査チームによる詳細なレポート解説セッション
- レポートの発行から6~12ヶ月以上経過している場合、無料でレポートを更新いたします
目次
第1章 序文
第2章 調査手法
第3章 市場力学
第4章 マクロ経済指標
第5章 エグゼクティブサマリー
第6章 イントロダクション
第7章 In-Vivo CAR-T療法:市場情勢
第8章 臨床試験の分析
第9章 企業プロファイル
- 各章の概要
- AbbVie(Capstan Therapeutics)
- AstraZeneca(EsoBiotec)
- Beam Therapeutics
- Bristol Myers Squibb Company(Orbital Therapeutics)
- Cellectis
- CRISPR Therapeutics
- Eli Lilly and Company(Orna Therapeutics, Kelonia Therapeutics)
- Gilead Sciences(Kite Pharma)
- Intellia Therapeutics
- Legend Biotech
- Myeloid Therapeutics
- Novartis
- Poseida Therapeutics
- Precision BioSciences
- Pregene Biopharma
- Sana Biotechnology
- Umoja Biopharma
- Vyriad
第10章 提携および共同研究
第11章 資金調達および投資の分析
第12章 特許分析
第13章 ケーススタディ:細胞療法の製造
第14章 原価分析
第15章 市場影響分析:促進要因、抑制要因、機会、課題
第16章 世界のIn-Vivo CAR-T細胞療法市場
第17章 In-Vivo CAR-T細胞療法市場:送達プラットフォーム別
第18章 In-Vivo CAR-T細胞療法市場:標的抗原別
第19章 In-Vivo CAR-T細胞療法市場:投与経路別
第20章 In-Vivo CAR-T細胞療法市場:治療領域別
第21章 In-Vivo CAR-T細胞療法市場:エンドユーザー別
第22章 In-Vivo CAR-T細胞療法市場:地域別分布
第23章 In-Vivo CAR-T細胞療法市場:医薬品販売予測
第24章 In-Vivo CAR-T細胞療法市場:主要企業販売予測
第25章 経営陣の洞察
第26章 サマリー
第27章 付録I:表形式のデータ
第28章 付録II:企業・組織一覧
第29章 付録III:資金調達および投資一覧



