


バイオ医薬品添加剤製造市場 (第2版):事業規模・治療法・添加剤・化学成分・企業規模・製造拠点・エンドユーザー・地域別の動向・予測 (~2035年)
Biopharmaceutical Excipient Manufacturing Market (2nd Edition) by Scale of Operation, Type of Modality, Type of Excipient, Chemical Components, Company Size, Source of Manufacturing, End User, and Geographical Regions - Trends and Forecast Till 2035


- 発行日
- ページ情報
- 英文 207 Pages
- 納期
- 即日から翌営業日
- 商品コード
- 2106269
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
バイオ医薬品添加剤製造市場:概要
Roots Analysisの調査によると、世界のバイオ医薬品添加剤製造の市場規模は、今年度の36億米ドルから、2035年には63億米ドルへと拡大し、2035年までの予測期間中はCAGR 6.4%で成長すると推定されています。
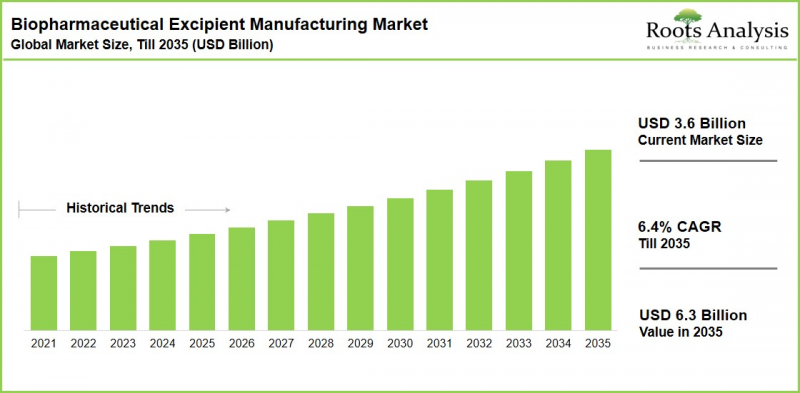
バイオ医薬品添加剤製造市場:成長と動向
バイオ医薬品は、幅広い慢性疾患を治療するための先進的な治療法として台頭しています。さらに、現在臨床試験が活発に行われているバイオ医薬品候補のパイプラインは、過去10年間で急激に拡大しました。モノクローナル抗体、組換えタンパク質、ワクチン、遺伝子治療は、標的特異性が高く、安全性プロファイルに優れていることから、低分子医薬品よりも優先的に採用される傾向にあります。高い標的特異性により、これらのモノクローナル抗体は、腫瘍、自己免疫疾患、ならびに希少疾患や遺伝性疾患の分野で勢いを増しています。
一方、バイオ医薬品は構造が複雑であるため、本質的に不安定である点に留意する必要があります。これらの分子は、製造、保管、流通の全過程において、凝集、沈殿、変性といった物理的劣化や、酸化、脱アミド化、加水分解といった化学的劣化を起こしやすい傾向があります。糖類、アミノ酸、界面活性剤、高分子剤などのバイオ医薬品添加剤は、これらの分子の立体構造を維持し、pHや浸透圧を制御し、保存期間を延長するために配合されます。ポリソルベートは市販されているバイオ医薬品で広く使用されており、さらに賦形剤、抗酸化剤、防腐剤なども製剤の安定性や性能の維持を支えています。
医薬品開発者が凍結乾燥バイアル、プレフィルドシリンジ、即用型液剤へと移行するにつれ、添加剤の純度および機能的な一貫性に対する要求は高まり続けています。mRNAベースのワクチンや治療薬は、この分野に新たな分野を加えており、脂質系添加剤が急成長しているサブカテゴリーとして台頭しています。さらに、業界全体で製剤開発を外部委託する動きが進んでいることや、新規添加剤に対する規制上の受容性が高まりつつあることと相まって、こうした用途の多様化は2035年まで製造能力の拡大を支えると見込まれています。
成長の原動力:市場拡大を牽引する要因
バイオ医薬品添加剤製造市場は、世界的に増加する慢性疾患の負担によって牽引されています。これにより、モノクローナル抗体、組換えタンパク質、ワクチン、遺伝子治療薬への需要が拡大し続けており、これらはいずれも、それぞれに最適化された添加剤システムに依存しています。添加剤メーカーとバイオ医薬品開発企業との戦略的提携の拡大、新規添加剤に対する規制当局の承認範囲の拡大、GMP準拠の製造インフラの着実な拡充が、この成長軌道を後押ししています。プロバイオティクスベースの治療薬やマイクロバイオームを標的とした治療薬への関心の高まりも、製剤化、充填・仕上げ、保管の各工程を通じて生きた生物学的活性を維持できる添加剤に対する需要を徐々に生み出しています。こうした動きにより、製造業者とその流通パートナーにとっての潜在市場はさらに拡大しています。
バイオ医薬品添加剤製造市場のセグメンテーション
市場規模および機会分析は、以下のパラメータに基づいて分類されています。
事業規模別
- 前臨床/臨床試験規模
- 商業生産規模
モダリティ別
- 抗体
- ワクチン
- 細胞・遺伝子治療
- タンパク質/ペプチド
- その他の生物製剤
添加剤別
- 緩衝剤
- 凍結乾燥保護剤
- 可溶化剤および界面活性剤
- 等張化剤
- pH調整剤
- その他
化学成分別
- 炭水化物
- ポリマー
- ポリオール
- タンパク質/アミノ酸
- その他
企業規模別
- 小規模企業
- 中規模企業
- 大規模・超大規模企業
製造形態別
- 自社製造
- アウトソーシング
エンドユーザー別
- 受託製造業者
- 製薬会社
- ハイブリッド型企業
地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア
バイオ医薬品添加剤製造市場:主要な市場セグメンテーションに関する洞察
商業規模の部門が市場を牽引
Roots Analysisの市場評価によると、事業規模別では商業規模の部門は市場のシェアの90%近くを占めており、予測期間中は6.8%という高いCAGRを記録しています。この優位性は、生物学的製剤、特にモノクローナル抗体、組換えタンパク質、ワクチンの数が拡大し、臨床開発段階から本格的な商業生産へと移行していることを反映しています。バイオ医薬品の増加に伴い、添加剤の需要は、散発的なものではなく、大量かつ安定した継続的なものとなっています。
特に、規制上の同等性要件により、承認後の添加剤の変更は課題かつコストがかかるものとなっています。その結果、バイオ医薬品企業は、GMP準拠の実績、堅固な品質管理、信頼性の高い供給継続性を提供する製造業者と、長期的な提携を築く傾向にあります。
緩衝剤が最大シェア、可溶化剤・界面活性剤が最も急成長
当社の市場分析によると、添加剤タイプ別では緩衝剤が最大のシェアを占めています。この高いシェアは、製剤開発や安定性試験から充填・仕上げ、下流工程に至るまで、バイオ医薬品のライフサイクル全体にわたる緩衝剤の役割に起因しています。
pHに依存するタンパク質の立体構造を維持し、凝集を制御する機能により、これらの添加剤はあらゆる治療領域でほぼ普遍的に採用されています。一方、溶解促進剤および界面活性剤は、業界が高濃度の皮下投与製剤へと移行するにつれ、粘度、溶解性、およびコロイド安定性を管理する添加剤への需要が高まっていることから、最も急速な成長を記録する見込みです。
抗体が市場をリード
同社のレポートによると、抗体は売上高ベースで最大のモダリティとなっており、この地位は、承認済みのモノクローナル抗体療法の膨大な規模と、腫瘍および免疫領域にまたがる充実したパイプラインによって築かれています。抗体は、その巨大で構造的に複雑なタンパク質構造のため、製造、保管、投与の全過程において物理的・化学的な不安定性を生じやすいため、より単純な治療法に比べて高度な添加剤システムが必要となります。このことが、2035年までの同セグメントのCAGRが8.7%と、より高い数値で予測される要因となっています。
当レポートでは、世界のバイオ医薬品添加剤製造の市場を調査し、市場概要、背景、市場影響因子の分析、市場規模の推移・予測、各種区分・地域/主要国別の詳細分析、競合情勢、主要企業のプロファイルなどをまとめています。
目次
第1章 序文
第2章 調査手法
第3章 市場力学
第4章 マクロ経済指標
第5章 エグゼクティブサマリー
第6章 イントロダクション
- 章の概要
- バイオ医薬品添加剤
- 理想的な添加剤の特性
- バイオ医薬品添加剤の分類
- 投与経路に基づく添加剤の分類
- 構造に基づく添加剤の分類
- 機能に基づく添加剤の分類
- 代謝および排出機構への干渉能力に基づく添加剤の分類
- バイオ医薬品添加剤の応用
- 規制シナリオ
- 総論
第7章 市場情勢:バイオ医薬品添加剤メーカー
- 章の概要
- バイオ医薬品添加剤メーカー:市場情勢
第8章 企業の競争力分析
- 章の概要
- 前提条件と主要パラメータ
- 調査手法
- ピアグループの概要
- 企業競争力分析
第9章 バイオ医薬品添加剤メーカー:北米に拠点を置く主要企業の企業プロファイル
- 章の概要
- Avantor
- Spectrum Chemical Manufacturing
- Actylis
- Pfanstiehl
- Biospectra
- BOC Sciences
第10章 バイオ医薬品添加剤メーカー:欧州に拠点を置く主要企業の企業プロファイル
- 章の概要
- Merck KGaA
- CG Chemkalien
- Evonik
- BASF Pharma
第11章 バイオ医薬品添加剤メーカー:アジア太平洋に拠点を置く企業の企業プロファイル
- 章の概要
- Mass Chemicals
- Gangwal
- Mitushi Biopharma
- Nagase Vitta
第12章 提携と協力関係
- 章の概要
- 提携モデル
- バイオ医薬品メーカー:提携と強力
第13章 最近の拡張
- 章の概要
- バイオ医薬品添加剤製造市場:最近の拡大
第14章 キャパシティ分析
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造:世界の設備稼働能力
- 企業規模別
- 事業規模別
- 製造施設の所在地別
- 総論
第15章 ベンダー選定フレームワーク
- 同位体製造をアウトソーシングする理由
- 同位体製造で一般的に外部委託される業務
- 主要パラメータ
- ベンダー選定フレームワークの方法論
- パラメータのベンチマーキング
- 付加価値と評価の複雑性のマトリクス
- Merckのケーススタディ評価
- ベンダー評価ダッシュボードの概要
第16章 市場影響分析:促進要因、阻害要因、機会、課題
- 章の概要
- 市場促進要因
- 市場抑制要因
- 市場機会
- 市場の課題
- 結論
第17章 世界のバイオ医薬品添加剤製造市場
- 章の概要
- 前提条件と調査手法
- バイオ医薬品添加剤製造市場:過去の動向・予測
- 市場成長に関するルーツ分析の視点
- シナリオ分析
- 主要市場セグメント
第18章 バイオ医薬品添加剤製造市場:事業規模別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:事業規模別
- 前臨床/臨床規模
- 商業規模
- データ三角測量と検証
第19章 バイオ医薬品添加剤製造市場:モダリティ別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:モダリティ別
- 抗体
- ワクチン
- 細胞・遺伝子治療
- タンパク質/ペプチド
- その他
- データ三角測量と検証
第20章 バイオ医薬品添加剤製造市場:添加剤別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:添加剤別
- 緩衝剤
- 凍結乾燥保護剤
- 可溶化剤および界面活性剤
- 等張化剤
- pH調整剤
- その他
- データ三角測量と検証
第21章 バイオ医薬品添加剤製造市場:化学成分別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:化学成分別
- 炭水化物
- ポリマー
- ポリオール
- タンパク質/アミノ酸
- その他
- データ三角測量と検証
第22章 バイオ医薬品添加剤製造市場:企業規模別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:企業規模別
- 小規模企業
- 中規模企業
- 大規模・超大規模企業
- データ三角測量と検証
第23章 バイオ医薬品添加剤製造市場:製造形態別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:製造形態別
- 自社製造
- アウトソーシング
- データ三角測量と検証
第24章 バイオ医薬品添加剤製造市場:エンドユーザー別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:エンドユーザー別
- 受託製造業者
- 製薬会社
- ハイブリッド型企業
- データ三角測量と検証
第25章 バイオ医薬品添加剤製造市場:地域別
- 章の概要
- 主要な前提条件と調査手法
- バイオ医薬品添加剤製造市場:地域別
- 北米
- 欧州
- アジア太平洋
- 中東・アフリカ
- ラテンアメリカ
- 市場力学評価
- 浸透成長 (PG) マトリックス
- 市場変動分析