


クラウドマイクロサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Microservices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122905
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クラウド・マイクロサービス市場の規模は2026年に23億1,000万米ドルに達し、2031年までに53億8,000万米ドルまで拡大すると予測されており、CAGRは18.42%となります。
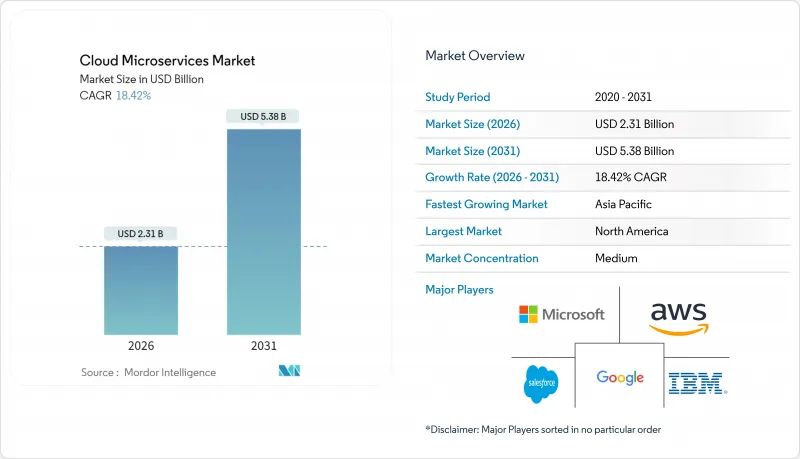
本レポートは、コンポーネント(プラットフォームおよびサービス)、企業規模(中小企業および大企業)、エンドユーザー業界(BFSI、小売・Eコマース、製造、IT・通信、ヘルスケア・ライフサイエンス、その他)、クラウドの種類(パブリッククラウド、プライベートクラウド、ハイブリッドおよびマルチクラウド)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のクラウド・マイクロサービス市場の動向と洞察
リリースサイクルの短縮に向け、モノリシックアーキテクチャからドメイン駆動設計への移行が進む
大企業では、モノリシックなコードベースをビジネス機能を反映した「バウンドコンテキスト」に分割しており、これにより調整にかかるオーバーヘッドが削減され、独立したリリースが可能になっています。ある欧州の小売銀行は、マイクロサービスへの移行により、デプロイメントのリードタイムが6週間から3日に短縮され、金利変動に合わせた迅速な製品リリースが可能になったと明らかにしました。製造企業も同様のパターンを生産スケジューリングに適用しており、現場での変更に多部門間の調整が不要になりました。レッドハットの2025年の調査によると、ITリーダーの68%がマイクロサービスを継続的デリバリーに不可欠と見なしており、これは2024年の54%から増加しています。ただし、チームがサービスの境界について合意し、一貫したAPI契約を徹底する必要があるため、こうした成果には初期コストが伴います。
Kubernetesベースのサービスメッシュアクセラレータの主流化
サービスメッシュは現在、mTLS、トラフィックシェーピング、トレーシングを再利用可能なコントロールプレーンに統合しており、開発者の運用負担を軽減しています。Google Cloudは2025年3月、Traffic Directorに自動サイドカー注入機能を追加し、かつて導入の妨げとなっていた手動でのYAML編集作業を不要にしました。金融機関は、「デジタル運用レジリエンス法(Digital Operational Resilience Act)」に盛り込まれたゼロトラスト要件を満たすために、サービスメッシュに依存しています。Linux Foundationの調査によると、50以上のサービスを運用している企業のうち、2025年には58%が本番環境でサービスメッシュを導入しており、これは前年の41%から増加しています。ポリシーの適用を一元化することで、構成のドリフトが軽減され、インシデント対応が改善されます。これは、クラウド・マイクロサービス市場のさらなる成長を支えるものです。
サービス間セキュリティ、可観測性、およびデータスプロールの複雑性
各マイクロサービスは、認証、認可、暗号化が必要な新たなイースト・ウエスト・トラフィックの経路を生み出します。クラウド・セキュリティ・アライアンスの調査によると、2025年には組織の64%が、サービス間の認証設定ミスに起因するインシデントを少なくとも1件経験していました。ツールの乱立は可視性を悪化させます。別々のプラットフォームがログ、メトリクス、トレースを収集するため、根本原因の分析が妨げられるからです。OpenTelemetryの2025年調査によると、全サービスにわたる統一された可観測性を実現できた企業はわずか38%にとどまっています。レイテンシ対策としてキャッシュされたデータのレプリカは、特に医療や金融などの規制対象セクターにサービスを提供するクラウド・マイクロサービス市場のベンダーにとって、データ保存場所に関する規制への準拠をさらに複雑にしています。
セグメント分析
プラットフォーム製品は2025年の収益の55.46%を占めており、クラウド・マイクロサービス市場におけるコンテナオーケストレーション、API管理、サーバーレス実行のコントロールプレーンとしての役割を強調しています。Red Hat、VMware、RancherのKubernetesディストリビューションはワークロードのスケジューリングとリソースクォータを管理し、Kong、MuleSoft、Apigeeのゲートウェイはルーティングとスロットリングを管理しています。プラットフォーム分野におけるクラウド・マイクロサービス市場の規模は、定着性の高い継続的収益と高い切り替えコストをもたらすサブスクリプションモデルによって支えられています。コンサルティング、導入、マネージド運用をカバーするサービス分野は、組織がモノリシックなシステムを分解し、新たなサービス境界を管理するための支援を求めるにつれ、2031年までにCAGR18.88%で拡大すると予測されています。
サービス分野は、成果ベースの価格設定や、日々のサイト信頼性管理業務を担うプロバイダーの台頭により恩恵を受けています。タタ・コンサルタンシー・サービシズ(Tata Consultancy Services)は、2025会計年度において、クラウドネイティブアプリケーション関連の契約件数が前年比34%増加したと報告しています。プラットフォームベンダーは、アドバイザリーおよびサポートサービスをバンドルしており、ライセンス収入とサービス収入の境界が曖昧になりつつあります。成長ペースは速いもの、サービスはプラットフォームに比べて景気循環の影響を受けやすい状況が続いています。しかし、稼働率やサービスレベル目標に連動した長期契約により、収益の予測可能性は向上しています。これら2つのセグメントは、ソフトウェアの機能と実践的な専門知識を組み合わせることで、クラウドマイクロサービス市場の構造的な拡大を相互に後押ししています。
2025年には、大企業が61.73%のシェアを占めました。これは、複数のクラウドにまたがって数百ものサービスを運用するために必要な、潤沢な予算と専門的なエンジニアリング人材へのアクセスを反映したものです。これらの企業は、高度な可観測性とポリシー主導型のセキュリティを導入しており、これがクラウドマイクロサービス市場のさらなる拡大につながっています。中小企業については、マネージドKubernetesやサーバーレスサービスにより、社内のクラスター運用が不要になることから、2031年までCAGR20.53%で拡大すると予測されています。
AWS Elastic Container ServiceやGoogle Cloud Runなどのサービスは、スケーリングやパッチ適用を自動化し、中小企業に大規模な競合他社と同等のデプロイ頻度を実現させています。米国中小企業庁(SBA)の調査によると、クラウドネイティブを採用する中小企業は、従来のホスティングを利用している同業他社に比べて、新機能のリリース速度が40%速いことが判明しました。依然として障壁は存在します。具体的には、オブザーバビリティへの予算が限られていることや、マルチリージョン構成ではクラウド総支出の15%に達する可能性のあるアウトバウンド料金の負担増などが挙げられます。K3sのようなオープンソースの軽量ディストリビューションは、コスト意識の高い企業にとって魅力的ですが、より高度な実践的なスキルを必要とするため、クラウドマイクロサービス市場の採用パターンを形作り続けているさまざまなトレードオフが浮き彫りになっています。
地域別分析
北米は、ハイパースケーラーの密集した展開と経験豊富なDevOps人材プールを背景に、2025年の収益の41.33%を占めました。連邦政府機関はクラウド近代化に82億米ドルを割り当て、新規デジタルプロジェクトにおいてマイクロサービスアーキテクチャを義務付けたことで、同地域の需要がさらに強まりました。カナダではデジタルバンキングのアップグレードが勢いを生み出し、メキシコではサプライチェーンの可視化を図るニアショアリングにマイクロサービスを活用しました。ベンダー本社の近接性はかつて新機能への早期アクセスをもたらしていましたが、世界各地の市場が成熟するにつれて、その優位性は薄れつつあります。
アジア太平洋地域は、2031年までCAGR22.12%で成長すると予測されており、これはクラウド・マイクロサービス市場において地域別で最も高い成長ペースとなります。インドの「統一決済インターフェース(UPI)」は、マイクロサービス基盤上で月間100億件以上の取引を処理しており、一方、中国はデータローカライゼーション法に対応するため、国産Kubernetesディストリビューションの普及を推進しています。インドネシアやベトナムのスタートアップ企業は、レガシーシステムの制約を回避し、創業当初からマイクロサービスを導入しています。人材不足や規制のばらつきが逆風となっていますが、ソブリン・クラウドの義務化や5Gの展開が長期的な成長を支えています。
欧州では、一般データ保護規則(GDPR)やデジタル運用レジリエンス法(DORA)の厳格な要件のもとでマイクロサービスが採用されており、Gaia-Xフレームワークに連動したプライベートクラウドやハイブリッドクラウドへの関心が高まっています。ドイツ、英国、フランスが、特に自動車業界や銀行業界において投資を牽引しています。南米は出遅れていますが、ブラジルの銀行がオープンバンキングへの準拠に向けてコアシステムを分離し、アルゼンチンがデジタルウォレットでマイクロサービスを試験導入していることから、勢いを増しています。中東・アフリカでは、サウジアラビアとアラブ首長国連邦が経済の多角化を図るため「クラウドファースト」政策を推進しており、ナイジェリアのフィンテック企業は、帯域幅の制約があるにもかかわらず、マイクロサービスを活用してモバイルマネーの利用範囲を拡大しています。各地域が独自の規制やインフラ環境を持ち寄ることで、世界のクラウド・マイクロサービス市場全体が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタルネイティブ企業における「マイクロサービスファースト」なアプリケーション設計の急速な普及
- リリースサイクルの短縮に向け、モノリシックアーキテクチャからドメイン駆動設計への移行を進める企業が増加しています
- Kubernetesベースのサービスメッシュアクセラレータの主流化
- クラウドプロバイダーが提供するマネージド・マイクロサービス・プラットフォームが、総所有コスト(TCO)を削減しています
- 低遅延のIoTワークロード向けエッジネイティブ・マイクロサービス
- 業界固有のマイクロサービス・ブループリント(例:銀行コアシステム)が、業界別の導入を促進しています
- 市場抑制要因
- サービス間セキュリティ、可観測性、およびデータの拡散に伴う複雑性
- 分散システムエンジニアリングにおけるスキルギャップ
- マルチクラウド・サービスメッシュにおけるエグレスコストの上昇
- 国境を越えるマイクロトランザクションAPIをめぐる規制上の不確実性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- プラットフォーム
- サービス
- 企業規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 小売・Eコマース
- 製造業
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- その他のエンドユーザー産業
- クラウドタイプ別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウドおよびマルチクラウド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- Salesforce, Inc.
- Oracle Corporation
- Broadcom Inc.(incl. CA Technologies)
- VMware, Inc.
- Red Hat, Inc.
- Tata Consultancy Services Limited
- Infosys Limited
- NGINX, Inc.(F5 Networks)
- Docker, Inc.
- Kong Inc.
- MuleSoft LLC
- Accenture PLC
- DXC Technology
- RapidValue Solutions Private Limited
- HashiCorp, Inc.
- Wipro Limited
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Progress Software Corporation
- Akamai Technologies, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日


