


炭化ケイ素パワー半導体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Silicon Carbide Power Semiconductor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122608
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
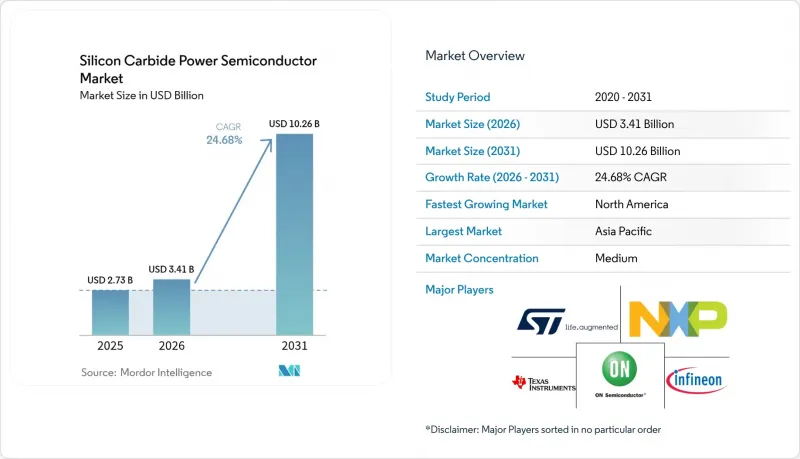
Mordor Intelligenceによると、2026年の炭化ケイ素パワー半導体市場の規模は34億1,000万米ドルと推定されており、2025年の27億3,000万米ドルから拡大し、2031年には102億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR24.68%で成長すると見込まれています。
本レポートは、エンドユーザー産業別(自動車、IT・通信など)、デバイスタイプ別(ディスクリートMOSFET/JFET、パワーモジュールなど)、定格電圧別(600~900V、1.0kV~3. 3kV以上)、ウエハーサイズ、包装技術(ワイヤボンディング、焼結、プレスフィット)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の炭化ケイ素パワー半導体市場の動向と洞察
EVトラクションインバータの効率に関する規制
欧州や中国における規制の圧力により、自動車メーカーはドライブトレインの効率を可能な限り向上させざるを得なくなっています。SiC MOSFETベースの800 Vアーキテクチャは、シリコンIGBTソリューションと比較して2~4%の省エネ効果をもたらし、バッテリーパックの軽量化や航続距離の延長につながります。欧州委員会の2025~2030年における自動車フリートのCO2排出量制限により、SiCはニッチ市場から主流へと位置づけが向上しています。一方、BYDのメガワット級の急速充電プロトタイプは、スイッチング損失の低減が充電ステーションレベルの設備投資(CAPEX)をどのように抑制するかを浮き彫りにしています。テスラの長期ウエハー調達契約は、OEM各社がSiCへのアクセスを戦略的に捉えていることを示す好例であり、炭化ケイ素パワー半導体市場全体に恩恵をもたらす、量産によるコスト低減を後押ししています。
世界のSiCファブ生産能力の拡大(150 mmおよび200 mm)
150mmウエハーから200mmウエハーへの移行により、1回の製造サイクルあたりのダイ生産量は約2.2倍に増加する一方で、単位コストは最大40%削減されます。ニューヨーク州にあるWolfspeed社のモホークバレー工場や、マレーシアにあるインフィニオン社のクリム2ラインは、これに必要な数十億米ドル規模の投資を象徴しており、参入障壁の高さを裏付けています。台湾の国立応用研究実験室(NARLabs)は最近、ウエハーの破損を半減させるナノ秒レーザー研削技術の実証に成功し、8インチウエハーの採用を加速させています。資本流入がアジア太平洋地域(APAC)に集中する中、欧米の資金調達プログラムは、地域への依存に伴うリスクを軽減することを目指しています。
SiCウエハーの欠陥密度とコストプレミアム
スレッディング転位や基底面欠陥は、成熟したシリコンのベンチマークと比較して依然として5~10倍高い水準にあり、歩留まりを低下させ、ダイコストを3~5倍に押し上げています。結晶成長技術の改良によりその差は縮まりつつありますが、当面の間続くコストプレミアムが、価格に敏感なインバーター分野での採用を遅らせています。200 mmへの移行に伴うプロセス学習曲線により、コスト差は一時的に拡大する可能性がありますが、スループットの向上により、炭化ケイ素パワー半導体市場は再びシリコン・プラス並みの価格水準へと回帰する見込みです。
セグメント分析
自動車セグメントは2025年の売上高の61.45%を占め、炭化ケイ素(SiC)パワー半導体市場の拡大において極めて重要な役割を果たしていることが浮き彫りになりました。800Vシステムへ移行するEVメーカーは、効率と充電目標を達成するために、SiCをデフォルトとして指定しています。急速充電インフラは、2024年の基盤規模は小さいもの、ネットワークが350 kWを超える充電器へ移行するにつれ、2031年までのCAGR26.25%で最も急速に成長しているサブセグメントです。データセンター事業者からの関心の高まりにより、ITおよび通信セクターは第2位の購入者層となっており、サーバーの電源シェルフではSiCを採用して変換損失を低減しています。再生可能エネルギー用電力変換器や産業用モーションドライブでは、周波数切り替えによるメリットで磁気部品の小型化を図るためSiCが採用されており、一方、鉄道やe-アビエーションのプラットフォームでは、高温環境下での耐性が検討されています。オンセミによる1億1,500万米ドル規模のJFET買収は、予測期間において、トラクション分野以外の収益源を多様化させる可能性のあるAIおよびクラウドワークロードへの戦略的な賭けを示唆しています。
モビリティ分野におけるSiCの価値提案は、定量化可能なライフサイクルコストの削減に基づいています。SiCの採用により、バッテリーパックの小型化、設置に伴うダウンタイムの短縮、冷却ループの削減が可能となり、炭化ケイ素(SiC)パワー半導体市場の潜在顧客基盤を拡大する好循環が生まれています。効率基準に連動した政府の補助金制度は、OEM各社のSiC導入への関心をさらに高めています。同時に、ティア1サプライヤーは、SiCインバータ制御ボードと高度なゲートドライバをバンドルすることで、プラットフォームレベルの市場投入期間を短縮し、エコシステムのロックインを強化しています。
ディスクリートMOSFETおよびJFETは2025年に43.35%のシェアを占め、設計の柔軟性とコスト最適化を優先するエンジニアから支持されました。しかし、CAGR 10.05%で成長しているパワーモジュールは、インテグレーターが熱経路を合理化し、認定サイクルを短縮するシングルパッケージソリューションへと移行するにつれ、ディスクリートをますます置き換えています。ショットキーダイオードは同期整流において補完的な役割を果たしており、寄生成分を最小限に抑えるため、モジュールのフットプリント内で組み合わされることがよくあります。
垂直統合戦略がOEMの生産拡大と連動するにつれ、パワーモジュール向けの炭化ケイ素パワー半導体市場の規模は急速に拡大すると予測されています。成形モジュールおよびプレスフィットモジュールのロードマップでは、RDS(on)の均一性がさらに向上することが期待されており、一方、統合された電流検出機能により制御ループが簡素化されます。ベアダイおよびファウンダリサービスの売上は連動して増加しており、カスタムレイアウトを必要とするトラクション用および再生可能エネルギー分野の専門企業にサービスを提供しています。デバイスサプライヤーは、独自のトレンチトポロジーやJFETカスケードを活用して効率の限界を押し広げ、SiCがシリコン・スーパージャンクションMOSFETよりも高価であることの正当性を裏付ける、漸進的な性能向上のサイクルを維持しています。
地域別分析
アジア太平洋地域は、中国のEV市場における優位性、日本の結晶成長技術におけるリーダーシップ、そして韓国のモジュール組立技術力を活かし、2025年の売上高の55.92%を占めました。地域全体での相乗効果により、リードタイムが短縮され、コストが圧縮されており、輸出規制の不確実性が迫る中でも、アジア太平洋地域の主要企業の先駆者としての優位性を強めています。TankeBlueのような国内の基板ベンダーは、欧米のインゴット供給業者への依存度を低減させ、国内の自動車OEMメーカーに供給する垂直統合型のスタックを実現しています。
北米は、2031年までのCAGRが27.35%と、他のすべての地域を上回ると予測されています。「CHIPS法」による優遇措置、Wolfspeed社のモホークバレーにおけるウエハー生産、および米国中西部における自動車工場の設備更新が相まって、現地の需要を押し上げています。800 V DCトポロジーを採用するデータセンター運営事業者による需要も追い風となっており、スーパーチャージャーの建設におけるShinryとWolfspeedの国境を越えた提携は、急速な生産量拡大を確実にする提携に対して米国企業がオープンな姿勢を示していることを裏付けています。
市場シェアでは欧州がこれに続き、車両全体を対象としたCO2排出量削減目標や、堅調な再生可能エネルギーの計画が後押ししています。IPCEIの資金提供により、カターニアの「SiCバレー」などのプロジェクトが立ち上がり、基板、エピタキシャル層、デバイスの製造が単一の地域に集約されています。しかし、現地でのインゴット生産能力が限られているため、同地域は輸入に依存せざるを得ず、政策立案者は日本の結晶成長専門企業との合弁事業を通じて、このギャップを埋めることを目指しています。中東・アフリカ、南米の新興地域は、現時点ではまだ小規模ですが、SiCの高温耐性を重視した大規模な太陽光発電入札や電気バス導入のパイロット事業を通じて、潜在的な需要を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV用トラクションインバーターの効率に関する規制
- 世界のSiCファブの生産能力拡大(150mmおよび200mm)
- ワイドバンドギャップに関する政策インセンティブ(米国のCHIPS、EUのIPCEI)
- 高出力急速充電(350 kW以上)の導入拡大
- ウエハー確保のためのOEMによる垂直統合
- 注目されていない動向:データセンターの電源シェルフにおけるSiCの採用
- 市場抑制要因
- SiCウエハーの欠陥密度とコストプレミアム
- パッケージの熱サイクル信頼性の限界
- 水素エッチング炉によるダウンタイムのリスク
- 注目されていない動向:FZ法で成長させたGaNが650 Vノードで競争を繰り広げています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エンドユーザー産業別
- 自動車(xEV、充電インフラ)
- ITおよび通信(5G、サーバー)
- 電力(太陽光発電、風力発電、UPS、ESS)
- 産業用(モーター駆動、ロボット工学)
- 運輸- 鉄道および航空
- その他のエンドユーザー(石油・ガス、医療、研究開発など)
- デバイスタイプ別
- ディスクリートMOSFET/JFET
- パワーモジュール
- ショットキーダイオード
- ベアダイ/ ファウンダリサービス
- 定格電圧別
- 600~900 V
- 1.0 kV~3.3 kV
- 3.3 kV超
- ウエハーサイズ別
- 4インチ
- 6インチ(150 mm)
- 8インチ(200 mm以上)
- 包装技術別
- ワイヤボンディング
- 焼結
- 圧入
- フリップチップ/ 埋め込みダイ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Infineon Technologies AG
- STMicroelectronics N.V.
- Wolfspeed Inc.
- onsemi Corporation
- ROHM Co., Ltd.
- Semikron Danfoss GmbH & Co. KG
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- Toshiba Electronic Devices & Storage Corporation
- Microchip Technology Inc.
- Qorvo SiC(United Silicon Carbide)
- GeneSiC Semiconductor Inc.
- Littelfuse Inc.(IXYS)
- Navitas Semiconductor Corp.
- Power Integrations Inc.
- Hitachi Energy Ltd.
- Global Power Technologies Group Inc.
- StarPower Semiconductor Ltd.
- BYD Semiconductor Co., Ltd.
- CRRC Times Electric Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日