


磁気共鳴画像法(MRI):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Magnetic Resonance Imaging (MRI) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121470
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、磁気共鳴画像(MRI)市場の規模は、2025年に104億1,000万米ドル、2026年に109億2,000万米ドルとなり、2031年までに146億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.07%で成長すると見込まれています。
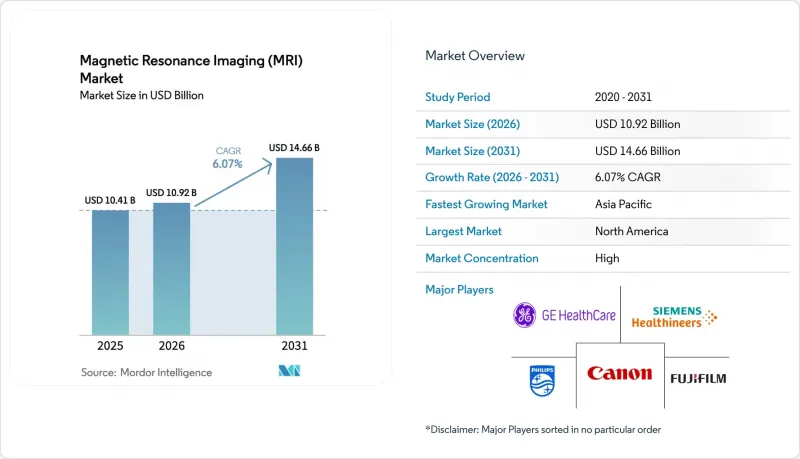
本レポートは、製品タイプ(ハードウェア、ソフトウェア、サービス)、アーキテクチャタイプ(クローズド型MRI、オープン型MRI、四肢用MRIなど)、磁場強度(低磁場など)、用途(神経学、筋骨格系など)、エンドユーザー(病院、画像診断センターなど)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の磁気共鳴画像法(MRI)市場の動向とインサイト
慢性疾患の画像診断需要の高まり
2024年には、非感染性疾患が世界の死亡原因の74%を占め、臨床医は繰り返しモニタリングを行う際に、放射線被ばくのないMRIを好んで選択するようになっています。ガドリニウム造影プロトコルにより偽陽性が40%減少することが研究で示されたことを受け、心臓MRIは核医学的ストレス検査に取って代わりつつあります。腫瘍学チームは現在、CTが解剖学的変化を明らかにするよりも早く腫瘍の反応を追跡するために、拡散強調画像および動的造影増強シーケンスに依存しています。神経内科医は、1.5 Tでは確認できない病変を可視化するために7 Tシステムを使用しており、MRIを単発の診断手段ではなく、生涯にわたるバイオマーカー・プラットフォームとして統合しています。このような臨床現場の移行により、磁気共鳴画像診断(MRI)市場には継続的な需要が定着しています。
高齢人口の拡大
世界的に見て、65歳以上の高齢人口は2070年代後半までに22億人に達すると予測されています。2030年代半ばまでに、80歳以上の高齢者は2億6,500万人に達すると予測されています。整形外科分野におけるMRIの需要は加速しています。これは、外科医が人工関節置換術の前に正確な関節画像を必要としていること、また、認知症の有病率が20年ごとに倍増しており、2024年に承認された疾患修飾薬の投与指針としてアミロイド感受性シーケンスが必要とされているためです。高齢患者は、電離放射線を避けるためにCTよりもMRIを好みますが、虚弱状態により撮影時間が長引くため、処理能力を維持するにはAIを活用した高速化プロトコルが不可欠となります。これらの要因が相まって、磁気共鳴画像診断(MRI)市場を拡大させています。
高い設備投資およびサービスコスト
3Tシステムの定価は250万~300万米ドルで、年間保守費は30万米ドルを超える場合があります。RFシールド工事にはさらに50万~100万米ドルがかかり、検査件数の少ない地域では投資回収期間が10年に及ぶこともあります。50万米ドルのポータブル装置であっても、1日8回のスキャンを3年間継続して初めて損益分岐点に達します。スキャンごとの料金制のリース契約は助けになりますが、安定した患者数の流入が必要となるため、予算に制約のある地域ではMRI市場の普及を妨げています。
セグメント分析
クラウドPACSやAI再構成技術により、価値が機器からサブスクリプションへと移行しているため、ソフトウェアの売上高は2031年までCAGR10.55%で推移する見込みであり、これはハードウェアの成長率の2倍以上となります。2025年時点でも、導入台数が4万台を超えるスキャナーに支えられ、ハードウェアは依然としてMRI市場の68.35%のシェアを占めています。15万米ドルのGE AIR Recon DLのようなソフトウェアアドオンにより、医療機関は200万米ドル規模の磁石アップグレードを先送りしつつ、同等の画質を実現することが可能になります。MRIサービスの市場規模は安定していますが、ヘリウムフリー設計の普及により極低温冷却装置のメンテナンス費用が削減された結果、利益率の低下が見られます。
ベンダーのビジネスモデルは現在、継続的な収益に重点を置いています。フィリップスの「SmartSpeed」やシーメンスの「syngo.via」は、複数年契約のもとで継続的なアルゴリズムの更新とクラウドストレージを提供しています。この仕組みにより、予測可能なキャッシュフローが確保されると同時に、アルゴリズムを医療機関に直接ライセンシングする、市場を揺るがすソフトウェア専業の新規参入企業の影響を和らげています。ハードウェアの革新は、キヤノンの「Vantage Orian 3 T」のようなモジュール式でアップグレード可能な設計に注力しており、更新サイクルを10年から5年に短縮し、支出を臨床の革新に合わせて調整しています。
閉鎖型スキャナーは、優れた磁場均一性により2025年の収益の74.24%を占めていますが、肥満患者や閉所恐怖症の患者数が増加するにつれ、開放型システムの収益は年率8.34%で成長すると見込まれます。閉所恐怖症が原因でスキャンが中断されるケースは10~15%を占めており、多くの場合、鎮静処置が必要となり、1件あたり500~1,000米ドルの追加費用が発生します。オープン型のC字型磁石は不安を和らげ、スキャン失敗を60%削減し、体重350ポンドを超える患者にも対応可能です。四肢専用システムは、100万米ドル未満という価格設定が診療所の予算に合致するため、スポーツ医学クリニックで需要が拡大しています。
移動式1.5Tトレーラーや、Hyperfine Swoopのようなカート型0.064T装置は、遠隔地でのアクセスを拡大しています。2024年に取得されたFDAおよびIACの認証により、保険者側の不確実性が解消され、メディケアの適用が可能となり、需要が加速しています。病院が3Tクローズド型、オープン型小児用、携帯型ICUユニットなどの装置群を整備するにつれ、磁気共鳴画像診断(MRI)市場における装置の選択は、画一的なものから用途特化型へと移行しつつあります。
地域別分析
北米は2025年に世界売上高の37.86%を占め、学術研究拠点や7T装置の早期臨床導入の恩恵を受けています。しかし、CMSによる予算削減や施設中立型支払いの導入により、検査件数が独立型医療センターへシフトする傾向にあり、売上高の分布に変化が生じています。カナダの官民連携により待機時間は最大20%短縮された一方、メキシコ国境沿いのクリニックは、40~60%安い価格設定で米国の患者を惹きつけています。
アジア太平洋地域は、磁気共鳴画像(MRI)市場において最も急成長している地域であり、CAGRは8.91%と見込まれています。ユナイテッド・イメージングは、欧米の競合他社に比べて30~40%安い価格差を活かし、2024年までに200台以上のuMR Omega 3Tスキャナーを導入しました。インドでは、69億米ドルの「アユシュマン・バーラト」予算が、地区病院への新規導入を促進し、紹介患者の待ち時間を短縮しています。日本では、平均年齢が49歳であることや神経学への注力が高磁場MRIの需要を支えており、一方、韓国は現地の人口特性に合わせて調整されたAIアルゴリズムに注力しています。オーストラリアは、3T装置を中心に、放射線診断部門の設備更新に5億オーストラリアドル(3億3,000万米ドル)を割り当てました。
欧州では、予算制限のある各国制度により、事前承認が厳格化され、機器の更新サイクルが長期化しています。ドイツの法定保険者はMRIの適応症を狭め、2024年には検査件数が5~8%減少する見込みです。英国では、紹介件数が増加しているにもかかわらず画像診断予算が横ばいであるため、検査待ちの列が長くなっています。南欧では、人口密度の低い地域にポータブル装置を導入し、本格的な設備の設置を行わずにアクセスを改善しています。中東では、新設の三次医療機関向けに3Tおよび7Tシステムが購入されていますが、サハラ以南のアフリカではインフラが未整備であるため、移動式トレーラーに大きく依存しています。南米市場は、為替変動や輸入関税の影響により、新品購入よりも再生品の購入が好まれる状況にあり、慎重な動きを見せています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および加齢に伴う疾患の世界の負担の増加
- 高付加価値の画像診断法に対する保険適用範囲の拡大と政府による支援
- MRIにおける技術的ブレークスルー
- 世界の医療費の着実な増加と、病院および外来診療における画像診断インフラの近代化
- MRIの臨床適応拡大
- 患者中心の非電離放射線診断法への移行
- 市場抑制要因
- MRIシステムのコストの高さ
- 患者の安全性および適合性に関する懸念
- 認定MRI技術者の不足
- 中所得国におけるアクセス性の制限
- サプライチェーン分析
- 規制および償還の見通し
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- アーキテクチャ別
- 密閉型MRIシステム
- オープン型MRIシステム
- ポータブル/ポイント・オブ・ケアMRIシステム
- 磁場強度別
- 低磁場(0.5 T以下)MRIシステム
- 中磁場(1.0 T~1.5 T)MRIシステム
- 高磁場(3 T)MRIシステム
- 超高磁場および超高磁場(3 T超)MRIシステム
- モビリティ別
- 固定型ルームシステム
- 移動式トレーラー型システム
- 用途別
- 神経学
- 腫瘍学
- 循環器科
- 筋骨格系
- 消化器・肝臓学
- その他の用途
- エンドユーザー別
- 病院
- 画像診断センター
- 外来手術センター
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- GCC
- 南アフリカ
- その他の中東諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Siemens Healthineers AG
- GE HealthCare Technologies, Inc.
- Koninklijke Philips N.V.
- Canon Medical Systems Corp.
- Fujifilm Holdings Corp.
- United Imaging Healthcare Co., Ltd.
- Shenzhen Anke High-Tech Co., Ltd.
- Esaote S.p.A.
- Hyperfine, Inc.
- Bruker Corporation
- FONAR Corporation
- Neusoft Medical Systems Co., Ltd.
- Aurora Healthcare U.S.
- Medonica Co., Ltd.
- Time Medical Systems
- Aspect Imaging Ltd.
- IMRIS(Deerfield Imaging)
- Paramed Medical Systems
- Synaptive Medical
第7章 市場機会と将来の展望



