


バイオインフォマティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bioinformatics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 175 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121229
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオインフォマティクス市場の規模は2026年に199億7,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR13.10%で拡大し、2031年には370億3,000万米ドルに達すると見込まれています。
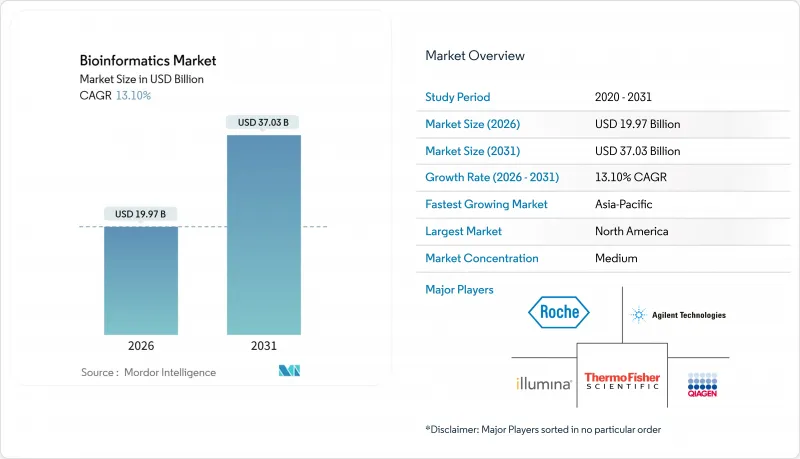
本レポートは、製品・サービス別(ナレッジマネジメントツール、バイオインフォマティクスプラットフォーム、バイオインフォマティクスサービス)、用途別(ゲノミクス・トランスクリプトミクス、プロテオミクス・メタボロミクスなど)、エンドユーザー別(製薬・バイオテクノロジー企業、学術・研究機関など)、地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)で表示されています。
世界のバイオインフォマティクス市場の動向と洞察
マルチオミクスデータ量の爆発的増加
シーケンシングのスループットは、1台の装置あたり年間20ペタベースを超えましたが、ストレージおよびコンピューティングインフラは需要に追いついておらず、バイオインフォマティクスプラットフォームが解決しなければならないボトルネックが生じています。ヒトゲノムのシーケンシングコストは2024年に200米ドルを下回りましたが、下流解析のコストはその3倍から5倍に達しており、データをその場で処理する圧縮アルゴリズムやフェデレーテッドラーニングへの投資を後押ししています。製薬企業は、同一の患者コホートからのゲノム、トランスクリプトーム、プロテオーム、メタボロームのデータセットを統合するケースが増えており、このワークフローには、ペタバイト規模のワークロードに最適化されたGPUクラスターやオブジェクトストレージが不可欠です。AWS、Google Cloud、Microsoft Azureなどのクラウドプロバイダーは、バリアントコールやアノテーションを高速化するマネージドパイプラインを提供することでこれに対応しています。シーケンサーに組み込まれたエッジアプライアンスは、塩基コールや一次解析をローカルで処理することで、データ転送コストをさらに最小限に抑えます。これらの動向が相まって、サンプルあたりのシーケンシングコストが低下しているにもかかわらず、弾力的なコンピューティングへの支出は2桁の伸びを維持しています。
プレシジョン・メディシンとコンパニオン診断の導入
2025年には、臨床レベルの精度で複雑なゲノム変異を検出するパイプラインの必要性が高まったことを受け、コンパニオン診断の規制当局による承認件数が2024年と比較して増加しました。NTRK融合やMSI-highシグネチャを標的とする腫瘍非特異的治療法には、300以上の遺伝子を解析するパネルが必要であり、これにより需要は単一遺伝子アッセイから包括的なプロファイリングへとシフトしています。欧州医薬品庁(EMA)は2024年、多様な民族コホートを対象とした分析的妥当性検証を義務付けるガイダンスを最終決定し、これにより参照データセットや民族性を考慮したアルゴリズムの拡充が促進されました。日本では2025年に、液体生検モニタリングの保険適用コードが追加され、循環腫瘍DNAの動態を追跡するツールの普及が促進されました。これらの政策は総じて、腫瘍学分野におけるバイオインフォマティクスへの支出を牽引する一方で、支払機関が層別化治療の薬事経済的価値を認識するにつれて、循環器学や希少疾患の分野にも波及しています。
熟練したバイオインフォマティシャン不足
2025年、学術プログラムからは約8,500人の計算生物学者が輩出されましたが、産業界の新規採用需要は1万5,000人を超えており、人材不足が拡大する一方で、中堅専門家の年収は15万米ドルを超える水準にまで高まっています。企業は分子生物学者を対象にPythonやRのスキル向上を図る社内研修を開始する一方、プラットフォームベンダーは使いやすさを広げるため、ノーコードインターフェースを組み込んでいます。インドや東欧のオフショア人材プールが一部の人材不足を緩和していますが、時差やデータ主権に関する制約により、保護対象となる健康情報(PHI)のワークフローには制限が生じています。
セグメント分析
2025年、バイオインフォマティクス市場の48.1%をプラットフォームが占め、これはイルミナ(Illumina)やオックスフォード・ナノポア(Oxford Nanopore)の機器と密接に連携した配列解析ワークフローが牽引しています。このカテゴリー内では、研究所が減価償却が進むオンプレミス・クラスターからの移行を進めるにつれ、従量課金型のクラウド導入がシェアを拡大しています。サービス部門は、設備投資を変動する運営費に転換し、CLIAおよびCE-IVDRの要件を満たすコンプライアンス・フレームワークをバンドルすることで、2031年までCAGR14.1%で成長しています。シーケンス解析は依然として中核をなしていますが、マルチオミクス統合やナレッジマネジメント・モジュールには、手動によるキュレーションよりも迅速に経路に関する知見を抽出するグラフデータベースやテキストマイニングエンジンが組み込まれるようになっています。クラウドとエッジの両方のコードベースを提供できないプラットフォームベンダーは、最近のミッドティア企業間の合併が示すように、業界再編の圧力に直面しています。
バイオインフォマティクスサービスは、社内に計算処理チームを持たない小規模なバイオテクノロジー企業や学術研究所から、拡大する支出シェアを獲得しています。ハイパースケーラー各社は、ゲノミクスツールキット(AWS HealthOmics、Google Cloud Life Sciences APIなど)をより広範なクラウドサービスに組み込むことで、この動向をさらに加速させています。多くの場合、ストレージやコンピューティングの利用を促進するため、原価を下回る価格設定がなされています。その結果、総支出は増加しているにもかかわらず、スタンドアロン型ソフトウェアライセンスに起因するバイオインフォマティクス市場の規模は縮小しています。サブスクリプションやサンプルごとの利用料が、ハードウェアの一時的な収益に取って代わり、ベンダーのインセンティブと顧客のデータ量を連動させています。ナレッジマネジメントツールは依然としてデータのキュレーション品質によって収益化されていますが、オープンアクセスリソースがその価格決定力を侵食しているため、電子実験ノートや実験室情報システムと統合される独自のアルゴリズムへと重点が移行しています。
地域別分析
北米は、製薬企業の本社、学術機関、ベンチャー資金が密集していることを背景に、2025年のバイオインフォマティクス市場の39.4%を占めました。2024年に公表されたFDAのガイダンスにより、次世代シーケンシング検査の臨床妥当性基準が厳格化され、開発サイクルは長期化した一方で、データ分析の全体的な複雑性は増大しました。カナダの精密腫瘍学ネットワークでは、各州のプライバシー法に準拠したフェデレーテッド・プラットフォームが導入されており、メキシコのバイオシミラー製造業者も比較可能性プロトコルのためにバイオインフォマティクスツールを採用しており、地域ごとの需要が多様化しています。
アジア太平洋地域は、2031年までCAGR14.89%で拡大すると予測されています。その背景には、中国の国が支援するゲノミクス・エコシステムがシーケンシング能力を拡大し、解析プラットフォームを垂直統合していること、インドが南アジアのハプロタイプに合わせたパイプラインをローカライズするスタートアップを育成していること、そして日本が500遺伝子以上のパネルに対する保険適用範囲を拡大し、病院における臨床グレードのソフトウェアの導入を促進していることが挙げられます。オーストラリアと韓国は、クラウドコンピューティングと自国のデータセンターを組み合わせた国家レベルの精密医療プログラムに投資しており、国内のサイバーセキュリティ関連法令への準拠を確保しています。
2024年から施行される欧州の体外診断用医療機器規制(IVDR)により、診断に使用されるソフトウェアはCE-IVDR認証の取得が義務付けられ、ベンダーのコンプライアンスコストが増加します。ドイツの国立ゲノムセンターは希少疾患のワークフローを一元化しており、一方、英国は全ゲノムシーケンシングを国民保健サービス(NHS)に統合し、14日以内の結果報告を義務付けています。南米市場は、ブラジルのファーマコゲノミクスに関するパイロット事業やアルゼンチンの作物ゲノミクス・プログラムが中心となっています。一方、中東およびアフリカ地域は依然として発展途上であり、アラブ首長国連邦やサウジアラビアは、経済多角化政策の一環として大規模なシーケンシングに資金を提供しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチオミクスデータの爆発的な増加
- プレシジョン・メディシンおよびコンパニオン・ダイアグノスティクスの導入
- 製薬・バイオテクノロジー業界におけるデータ中心の研究開発への移行;
- 政府資金によるゲノム研究プロジェクト
- エッジ/ニア・インスツルメント・バイオインフォマティクス処理
- プラグアンドプレイ型の分析を可能にするAIモデル・マーケットプレース
- 市場抑制要因
- 熟練したバイオインフォマティシャンの不足
- データ規格のばらつき
- サイバーセキュリティおよびゲノムデータのプライバシーに関するリスク
- クラウドのアウトバウンド通信量および長期保存コストの上昇
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品・サービス別
- ナレッジマネジメントツール
- バイオインフォマティクス・プラットフォーム
- 配列解析プラットフォーム
- 配列アラインメントプラットフォーム
- 配列操作プラットフォーム
- 構造・機能解析プラットフォーム
- マルチオミクス統合プラットフォーム
- バイオインフォマティクスサービス
- シーケンシングおよびデータ生成サービス
- データベースの構築・管理
- データ分析・解釈サービス
- クラウドネイティブのバイオインフォマティクス・アズ・ア・サービス
- 用途別
- ゲノミクスおよびトランスクリプトミクス
- プロテオミクスおよびメタボロミクス
- 創薬・開発
- 微生物ゲノミクス(メタゲノミクスおよびAMR)
- 精密医療および個別化医療
- その他の用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 臨床・診断検査室
- 受託研究機関(CRO)
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3rd Millennium Inc.
- Agilent Technologies Inc.
- BGI Genomics Co. Ltd.
- Dassault Systemes SE(BIOVIA)
- Data4Cure Inc.
- DNAnexus Inc.
- Eagle Genomics Ltd.
- F. Hoffmann-La Roche Ltd.
- Gene42 Inc.
- Genedata AG
- Geneious(Biomatters)
- Illumina Inc.
- Ontoforce NV
- Oracle Corporation(Oracle Healthcare)
- Partek Inc.
- PerkinElmer Inc.
- Qiagen N.V.
- Seven Bridges Genomics Inc.
- SoftGenetics LLC
- Thermo Fisher Scientific Inc.
- WuXi NextCODE Genomics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 175 Pages
- 納期
- 2~3営業日