


産業機械:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Industrial Machinery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187808
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、産業用機械の市場規模は、2026年の8,700億米ドルから2027年には9,400億米ドルへと拡大し、2032年までに1兆3,800億米ドルに達すると予想されており、2027年から2032年にかけてCAGR8.05%で成長すると見込まれています。
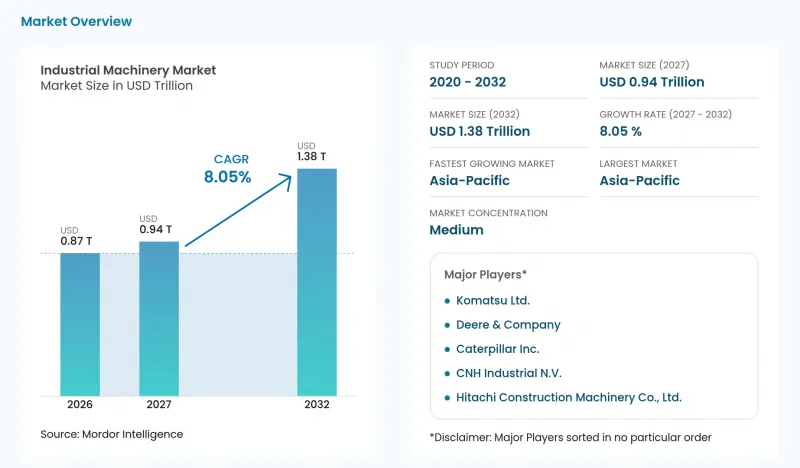
本レポートは、製品タイプ(土工機械など)、用途産業(建設・鉱業など)、エンドユーザーの所有形態(OEMなど)、自動化レベル(半自動/CNCなど)、および地域(アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の産業用機械市場の動向と洞察
ブラウンフィールド施設における「インダストリー4.0」対応の改修導入が加速
すでに稼働している工場は、その場での近代化が可能であり、既存の建物内における接続された自動化設備の導入には、レトロフィットが潜在的な要件となります。2025年5月、HDヒュンダイ建設機械は、韓国にある自社の蔚山(ウルサン)工場の近代化を完了しました。このアップグレードでは、リアルタイムの製品追跡システムと、溶接ロボット、ビジョンセンサー、無人搬送車(AGV)、AIベースの検査システムが統合されました。この組み合わせにより、既存の製造工程において、生産ラインの自動化と資材の移動、品質管理が連携することになります。機械サプライヤーにとっては、1つの近代化プログラムの中で、複数のネットワーク化された生産機能にまたがる設備要件が生じる可能性があります。サプライヤーは、生産、マテリアルハンドリング、検査間のインターフェースに対応することで、同じ工場内での役割を拡大することができます。
クリーンエネルギーと強靭なインフラ投資に支えられた建設スーパーサイクル
再生可能エネルギー発電を電力網に接続するには送電塔が必要であり、その設置は高所作業となります。オーストラリアのニューサウスウェールズ州では、再生可能エネルギー発電を接続するための「セントラル・ウェスト・オラナ再生可能エネルギーゾーン」送電網建設が2025年6月に着工しました。EnergyCo社の報告によると、ネットワーク事業者であるACEREZ社による事前組立を経て、2026年4月2日に最初の70メートル、500キロボルトの送電塔がクレーンで設置されました。国際エネルギー機関(IEA)によると、発電および送電網インフラに対する世界の政府支出は2025年に1,350億米ドルに達し、2015年の水準の2倍以上となりました。クレーンメーカーにとって、送電鉄塔の据え付けは、電力網投資の建設段階における設備需要につながります。
高度な自動化における高額な設備投資と長い回収期間
高度な自動化システムの導入には、単に機械の初期価格を承認する以上の、より広範な投資判断が必要となる場合があります。2026年、調査対象となったカナダの製造業の経営幹部およびリーダーの33%が、技術への投資を行わない理由としてコストを挙げました。同じ調査で、40%が、既存システムへの先進技術の統合の難しさを、技術投資における課題として挙げました。これらの調査結果は、費用対効果と導入の難易度が同じ投資判断の中に含まれていることを示していますが、それぞれが異なる障壁となっています。設備価格の引き下げだけでは、こうしたシステム上の問題は解決されません。新しい機械を統合できない購入者にとっては、投下した資本が実用的な生産能力をもたらさないため、導入の延期は商業的に正当化されることになります。
セグメント分析
2026年、産業用機械市場規模のうち、土工機械が30.76%のシェアを占めました。欧州では、2025年の重機販売が2%増加した一方、同機器グループで最も販売台数の多いクローラー式掘削機は4%の成長を記録しました。欧州内では、2025年のクローラー式掘削機の成長率は、重機全体の成長率の2倍に達しました。したがって、欧州の土木・建設顧客に製品を供給するサプライヤーにとって、クローラー式ショベルは、重機市場全体の成長率だけから推測されるよりも、より堅調な需要源となっています。
産業用ロボットおよび自動化セルは最も成長が著しいセグメントであり、2027年から2032年にかけてCAGR9.15%が見込まれています。2025年の世界の産業用ロボットの導入台数は60万3,000台に達し、前年比で11%増加しました。また、2025年の世界の産業用ロボットの稼働台数は508万台に達しました。この規模の年間導入台数があれば、エンジニアリングへの投資をより多くの設備導入に分散させることができるため、再現性のあるセル設計が商業的に魅力的になります。稼働台数が多いため、新規の自動化プロジェクトに加え、完成機に対する潜在的な更新・拡張の販路も生まれます。
2026年、建設および鉱業は産業機械市場シェアの32.49%を占めました。鉱業は最大セグメントにおける設備規模を如実に示しており、2026年4月にはコマツが世界通算1,000台目の自律走行型ウルトラクラス・ハルトラックを稼働させました。積載量290メートルトンのこの記念すべきトラックは、米国にあるバリック社のネバダ金鉱山で導入されました。高い積載量と自律運転の組み合わせにより、個々の機械が鉱山の生産システムの一部となり、設備の能力が直接的な操業役割を果たすようになります。これにより、オペレーターレベルで多大な設備需要が生まれ、運搬能力と自動化を同一の導入計画の中で検討することが可能となります。
製薬業界は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR10.35%が見込まれています。PMMIの報告によると、調査対象となった製薬メーカーのエンドユーザーの56%が、2026年に包装または加工機械を確実に購入する意向を示しました。GEA社もまた、2025年の世界の受注高を牽引する主要な顧客業界の一つとして製薬業界を挙げています。食品・飲料業界もまた、自動化の適用分野の一つであり、その一例として、米国における食品業界における産業用ロボットの導入台数が2025年に30%増加し、約3,000台に達することが挙げられます。製薬プロジェクトや食品工場の自動化に対応することで、サプライヤーは、異なる設備用途を持つ購入者層に事業展開の幅を広げることができます。
地域別分析
アジア太平洋地域は、2026年の産業機械市場規模の41.08%を占めており、2027年から2032年にかけてCAGR9.5%が見込まれる最も急成長している地域です。この地域において、国際ロボット連盟(IFR)の報告によると、2025年のアジアにおけるロボット出荷台数は45万7,315台で、前年比13.3%増となりました。2025年10月23日、KUKA社とベトナムのシステムインテグレーターであるAutomech社は、ベトナムにおけるプレスラインの自動化に向け、KUKA製ロボット60台の供給契約を締結しました。この契約により、同地域では、広範なロボット出荷の流れに加え、具体的な設備・統合チャネルが確立されました。サプライヤーにとって、ロボットの納入と現地の統合能力を組み合わせることで、地域における自動化の機会を、明確な産業生産プロジェクトへと転換することが可能となります。
2026年9月の米国の農業用トラクター販売台数は前年同月比で16.4%減少しましたが、欧州の建設機械販売台数は、2024年に19%減少した後、2025年には4.6%増加しました。2026年3月24日、リープヘル・エクスポート社とブルガリアの正規サプライヤーであるアルキ・L社は、ブルガリアのアサレル銅山にあるアサレル・メデット社に対し、300メートルトン級の電動フェイスショベル掘削機「R 9350 E」を納入しました。2026年3月、日立建機の正規販売代理店であるウェスト・バルカンズ・マシナリーは、モンテネグロ北部のプリェヴリャ鉱山における石炭採掘のため、ルドニク・ウグリア・プリェヴリャ社に250メートルトンの電動超大型ショベル「EX2600-7E」を引き渡しました。バルカン半島での納入は、欧州の建設機械市場の回復にディーラーを介した鉱業向け販路を追加する一方で、米国のトラクターメーカーは月次販売台数の減少に直面しています。
南米では、ブラジルの機械・設備業界が2025年に国内市場で8.4%の売上高成長を記録しました。この成長は、採掘産業、アグリビジネス、インフラ工事が支えました。チリのコデルコ(Codelco)は、2025年1月、サルバドール事業部向けにコマツ・チリS.A.から油圧ショベル5台を受注したと発表しました。中東・アフリカ地域では、HDヒュンダイ・コンストラクション・イクイップメントが、2025年1月および2月に、サウジアラビア、UAE、カタールを含む中東諸国から建設機械333台の受注を獲得しました。南アフリカのMYSOLホールディングスは、ボルボ・コンストラクション・イクイップメントおよびディーラーのバブコック社との提携により、2025年2月にボルボ製アーティキュレート・ハラー30台とボルボ製ショベル10台を導入し、クロム鉱山向けの機械群を拡充しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ブラウンフィールド施設における「インダストリー4.0」対応の改修導入が加速しています
- クリーンエネルギーと強靭なインフラへの支出に支えられた建設スーパーサイクル
- 成果ベースの予知保全サービス契約への移行
- リショアリングが、柔軟で多工程対応のCNCプラットフォームへの需要を牽引しています
- 都市再生プロジェクトにおける、コンパクトでゼロエミッションの機械の急速な普及
- 防衛および重要鉱物の設備投資により、大型重機の受注が増加しています
- 市場抑制要因
- 高度な自動化に伴う多額の設備投資と長い投資回収期間
- 原材料価格の変動が、OEMの利益率と購入者の予算を圧迫しています
- スマートマシンのプログラミングおよびサービス分野における深刻な熟練労働者不足
- ネットワーク接続型およびOT-IT融合機器におけるサイバーセキュリティの脆弱性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- 土木建設機械
- マテリアルハンドリング機器
- 農業機械
- 産業用ロボットおよび自動化セル
- その他の製品タイプ
- 用途別産業別
- 建設・鉱業
- 化学品
- 自動車
- 食品・飲料
- 医薬品
- 発電
- その他の用途産業
- エンドユーザーの所有状況別
- 相手先ブランド製造業者(OEMs)
- 受託製造業者
- レンタル・リース会社
- 政府および自治体
- 自動化レベル別
- 従来型の手動操作式
- 半自動/CNC
- 完全自動化/ ライトアウト・セル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Liebherr-International AG
- Sandvik AB
- HD Construction Equipment Co., Ltd.
- J.C. Bamford Excavators Ltd.(JCB)
- Terex Corporation
- Manitowoc Company, Inc.
- Astec Industries, Inc.
- Illinois Tool Works Inc.
- Lincoln Electric Holdings, Inc.
- AGCO Corporation
- Alamo Group Inc.
- Wacker Neuson SE
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Atlas Copco AB
- ABB Ltd.
第7章 市場機会と将来の展望



