


ソフトウェア開発:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Software Development - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187800
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ソフトウェア開発市場の規模は2026年に6,400億米ドルと評価され、2027年の7,200億米ドルから2032年までに1兆2,800億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは12.14%となる見込みです。
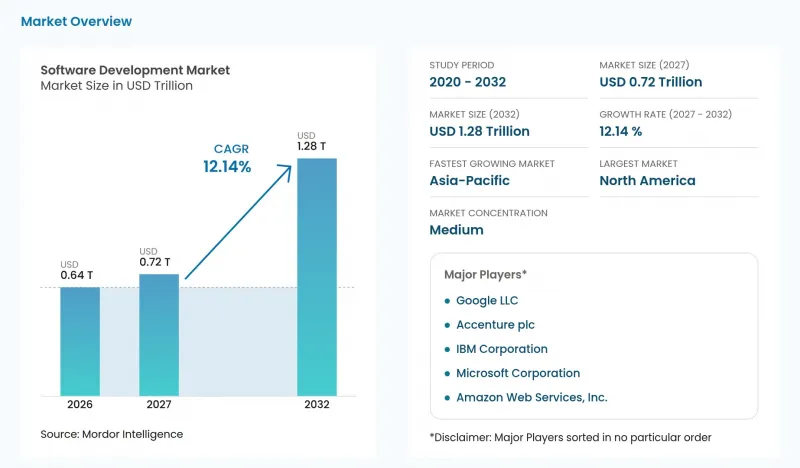
本レポートは、製品タイプ(ソリューションおよびサービス)、導入形態(クラウドおよびオンプレミス)、組織規模(大企業および中小企業)、エンドユーザー(IT・通信、BFSIなど)、地域(北米、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のソフトウェア開発市場の動向と洞察
ローコード/ノーコードの導入が急増
ローコードの導入により、プラットフォームユーザーがアプリを構築し、プロセスを自動化できるようになることで、アプリケーション開発の出発点が広がります。マイクロソフトは、2025年度第3四半期において、Power Platformの月間アクティブユーザー数が5,600万人に達し、前年同期比で27%増加したと報告しました。2026年5月20日、英国歳入関税庁(HM Revenue &Customs)は、Coforge U.K. Limitedに対し、同庁のローコード技術資産に関する、ローコードの構築、構成、DevOps、および稼働中のサービス管理に関する専門業務を委託しました。本業務は2026年7月27日に開始される予定であり、ローコード製品およびサービスの設計、開発、テスト、展開、運用、ならびに継続的な改善を支援するものです。組織内のローコード環境は継続的なサービス機会を生み出す可能性があり、開発と稼働中の管理が同一の受注範囲の一部を構成しています。
クラウドネイティブおよびサーバーレス開発
広範なクラウドネイティブアプリケーション基盤は、導入が安定化した後も開発ベンダーに大きなビジネスチャンスをもたらします。2025年には、調査対象組織の59%が、開発およびデプロイの「大部分」または「ほぼすべて」がクラウドネイティブであると回答しており、2024年の60%と比べてもほぼ横ばいとなっています。こうした導入企業にとって、ビジネスチャンスは、初期のアプリケーションを別のデプロイ環境に移行することにとどまりません。ベンダーは、すでにアプリケーション活動の多くをこのアーキテクチャに注力している組織の開発ニーズをターゲットにすることができ、既存のユーザーは重要な潜在顧客層となります。したがって、需要のメカニズムは、新たな導入の波を想定するのではなく、確立された基盤内での開発を深化させることに依拠しています。
深刻化するサイバーセキュリティの脅威
セキュリティ対策は、アプリケーションの機能開発が進んだ後であっても、その商用提供を制約する可能性があります。2025年、モバイルアプリケーションを開発している調査対象組織の63%が、モバイルアプリのセキュリティ対策によりリリースが遅延し、市場投入までの期間に影響が出たとしています。アプリケーション配信サービスを提供するベンダーにとって、これにより、機能が完成したかどうかと同様に、リリース準備の整い具合も、顧客への提供時期を決定する要因の一つとなります。したがって、単にコーディング量を増やしただけでは、セキュリティ関連のボトルネックは解消されず、開発の迅速化による商業的メリットが制限される可能性があります。そのため、スケジュール上のリスクはモバイルビルドのサプライヤーに及ぶことになり、アプリケーションをリリースする前に、セキュリティ対策を納期に組み込む必要があります。
セグメント分析
2026年のソフトウェア開発市場規模において、ソリューションは57.53%のシェアを占めました。これは最大のセグメントでした。マイクロソフトは、組織向けのビジネスおよび生産性ソリューションプラットフォームを含む「Microsoft 365 Commercial」製品およびクラウドサービスから、2026会計年度に1,020億米ドルの収益を計上したと報告しています。マイクロソフトは、このプラットフォームをAIを活用したものと位置づけ、組織ユーザー向けにOffice、Windows、Microsoft 365 Copilot、Enterprise Mobility+Securityを統合していると説明しています。市場の定義に基づき、所有者のソリューション販売に組み込まれた計画、コーディング、保守は、サプライヤーの価格に基づいて1回のみカウントされ、その取引は個別に請求される「サービス」ではなく「ソリューション」に分類されます。
「サービス」は、2027年から2032年にかけてCAGR13.7%で、最も急速に成長するセグメントになると予測されています。アクセンチュアは、2026会計年度の広義のマネージドサービス収益が373億米ドルとなり、2025会計年度比で米ドルベースで8%増加したと報告しました。同社のクライアント業務には、運用やインフラ管理に加え、アプリケーションの開発および保守が含まれていました。この組み合わせにより、継続的なアプリケーション業務がより広範な提供関係の中に位置づけられ、初期の開発プロジェクトを超えた報酬を得る機会が生まれています。
クラウドは2026年に71.5%のシェアを占める最大のセグメントであり、2027年から2032年にかけてCAGR12.5%で最も急速に成長するセグメントになると予測されています。2025年には、有料クラウドサービスを利用するEU企業の26.08%が、アプリケーションの開発、テスト、または展開のためにPaaS(Platform as a Service)を購入しました。本調査は、特定の事業分野および従業員10名以上または自営業者を擁する企業を対象としており、PaaSのシェアは2023年から0.09ポイント低下しました。PaaSシリーズは有料クラウド購入者層における購入頻度を測定する一方、クラウドの予測は導入額に関するものです。これらの既存のPaaS購入者は、開発、テスト、またはリリースにすでにホスト型環境を利用しているアプリケーション開発の顧客基盤をサプライヤーに提供しています。
オンプレミス展開は、継続的インテグレーションおよび継続的デリバリー(CI/CD)システムに代表されるように、開発パイプラインにおいて依然として明確な役割を果たしています。JetBrainsが2026年に実施したアクティブな開発者を対象とした調査では、主要なCI/CDシステムの30.5%をオンプレミス導入が占めており、この質問が実施されてきた過去5年間で最高水準を記録しました。この利用状況は、顧客の既存のローカルデリバリー環境にアプリケーション開発を組み込むことができる開発者にとって、ビジネスチャンスを生み出しています。こうした組織にサービスを提供するベンダーは、顧客が選択したパイプラインとの継続性を確保することで競争力を発揮できます。
地域別分析
2026年、北米はソフトウェア開発市場規模の38.02%を占め、最大の地域となりました。2025年の米国のソフトウェア固定投資額は7,513億米ドルで、これには購入ソフトウェアおよび自社開発ソフトウェアが含まれています。2026年6月、米国人事管理局(OPM)は、オラクル社に対し、政府全体を対象としたクラウド型人的資本管理(HCM)プラットフォームの契約を授与しました。この契約では、100を超える連邦政府のコアHCMシステム環境において、段階的な導入が計画されています。この、大規模なソフトウェア基盤と特定プラットフォームの購入が組み合わさることで、アプリケーションの統合をめぐる参入の機会が生まれ、サプライヤーは既存の組織システム全体にわたって変革を実現しなければなりません。
アジア太平洋地域は、2027年から2032年にかけてCAGR12.9%で、最も急速に成長する地域になると予測されています。インドの東アジア向けソフトウェア・サービス輸出額は、2025~26会計年度に118億米ドルに達しました。これは、2024~25会計年度の108億米ドルから増加したものです。インド準備銀行の分類には、ソフトウェアおよびビジネスプロセスアウトソーシング(BPO)などのIT活用サービスが含まれています。2025年4月、日本の厚生労働省は、互換性を条件とした単独調達契約に基づき、2025年度の「ハローワーク」雇用システムの拡張事業(クラウドベースのアーキテクチャ設計、開発、運用、保守)を富士通に発注しました。地域的な需要には、インドからのオフショア提供を通じて東アジアの顧客に対応するとともに、日本の全国公共雇用システムにおける拡張作業も行われており、既存システムとの互換性が契約授与の決定要因となりました。
南米では、ブラジルの連邦教育機関であるFNDEが2025年7月、専門的なソフトウェア開発、保守、および維持管理サービスを求め、その支払いは割り当てられた専門職のプロファイルと成果に連動する形となりました。欧州では、2025年1月より、新規または大幅なアップグレードが行われる欧州横断的なデジタル公共サービスに対し、相互運用性評価が義務化され、EU加盟国およびEU機関がガイドラインを適用しています。中東では、アブダビ政府が2025年3月、マイクロソフトおよびG42傘下のCore42と、市民、居住者、企業との間で1日1,100万件以上のやり取りに対応するように設計されたソブリンクラウドに関する契約を締結しました。アフリカでは、世界銀行が2026年6月、公共のデジタルサービスおよび政府のクラウド移行を支援するため、モロッコの2億5,000万米ドル規模の「デジタル変革加速プログラム」を承認しました。アブダビの合意では、マイクロソフトとCore42に明確な提供役割が与えられている一方、他の事例では、公共部門の調達担当者の要件やプログラムの目標を、潜在的なサプライヤーの選定を評価するための基準としています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ローコード/ノーコードの導入が急増
- クラウドネイティブおよびサーバーレス開発
- 企業のデジタルトランスフォーメーション予算
- Gen-AIコードアシスタントによる生産性の向上
- 持続可能性を背景としたグリーンコーディングの義務化
- AIを活用したDevSecOpsの統合
- 市場抑制要因
- 深刻化するサイバーセキュリティの脅威
- 世界のシニア開発者の不足
- AIを活用したシステム構築における演算エネルギーコストの上昇
- オープンソース・エコシステムにおけるライセンスモデルの変化
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- ソリューション
- モバイルベース
- ウェブベース
- サービス
- ソリューション
- 展開タイプ別
- オンプレミス
- クラウド
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー別
- BFSI
- メディア・エンターテイメント
- 政府・防衛
- IT・通信
- ヘルスケア
- 製造業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- IBM Corporation
- Accenture plc
- Apple Inc.
- Oracle Corporation
- Salesforce Inc.
- Adobe Inc.
- NVIDIA Corporation
- Infosys Ltd.
- Tata Consultancy Services(TCS)
- Cognizant Technology Solutions
- Wipro Ltd.
- Capgemini SE
- SAP SE
- Intuit Inc.
- ServiceNow Inc.
- Atlassian Corp.
- GitLab Inc.