


南米のキャットフード:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
South America Cat Food - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187774
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
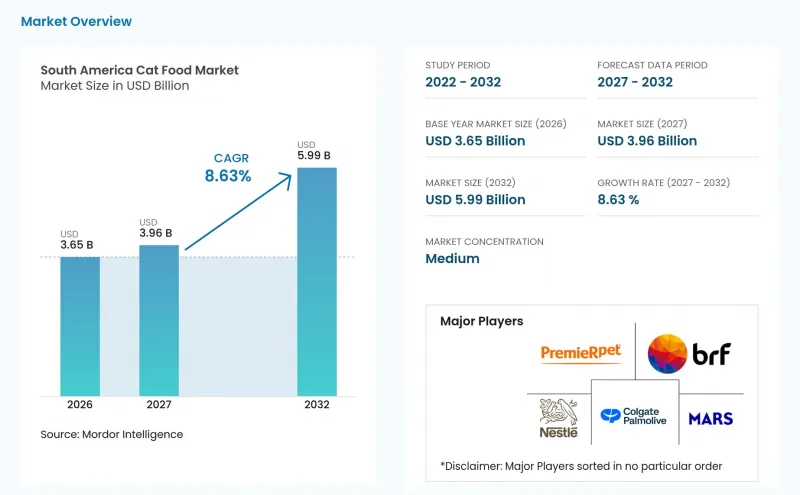
Mordor Intelligenceによると、南米のキャットフード市場規模は2026年に36億5,000万米ドルと評価され、2027年の39億6,000万米ドルから2032年までに59億9,000万米ドルへと拡大し、2027年から2032年までのCAGRは8.63%になると予測されています。
南米のキャットフード市場の動向と洞察
都市部世帯における猫飼育数の増加
南米の都市部人口は地域全体の82%を占めており、人口密集地域におけるアパート生活や猫を飼う傾向を支えています。猫は狭い居住空間に適しており、一般的に大型のペットに比べて日々の世話の手間が少ないと認識されているため、スペースが限られている世帯にとって実用的な選択肢となっています。こうした都市化の進展により、忙しい仕事の日でも保管や分量の調整、給餌が容易なパッケージ化されたペットフードを選ぶ世帯が増えています。米国農務省外国農業局(USDA FAS)の調査によると、南米およびカリブ海地域において、アパート生活に関連して猫の飼育率が8%増加し、キャットフードの購入量が7%増加したことが明らかになりました。ペルーでは、2025年の全国世帯調査(Encuesta Nacional de Hogares、ENAHO)により、33%の世帯で猫を飼っていることが記録されており、これはキャットフードの潜在的な購入者層が相当数存在することを示しています。これらの世帯が、手作りの餌から猫の栄養学に基づいて設計された食事へと切り替え、さらに小売店での入手が容易であることも相まって、南米のキャットフード市場は恩恵を受けています。
ウェットフードおよび機能性キャットフードのプレミアム化
消費者が標準的なドライフード以外の製品をますます重視するようになるにつれ、プレミアム化が南米のキャットフード市場を再構築しています。猫の飼い主は、ウェットフード、高タンパク食、およびライフステージや特定の栄養ニーズに合わせた処方に、より大きな関心を示しています。尿路の健康、消化器系の敏感さ、体重管理、腎臓サポートを目的とした製品は、専門的な給餌要件に対応しており、標準的なキャットフードよりも高い価格を設定することができます。この変化は、メーカーにとってプレミアム製品のラインナップを拡充し、専門小売チャネルでの存在感を高める機会を生み出しています。しかし、ウェットフードの生産と流通には、地域市場全体で製品品質を維持するために、適切な加工能力、包装、および物流体制が求められます。消費者が製品品質やターゲットを絞った栄養をより重視するようになるにつれ、プレミアムなウェットフードや機能性キャットフードは、南米のキャットフード市場における価値の成長を支えるものと見込まれます。
原材料およびタンパク質コストの変動
肉タンパク質、魚粉、穀物、植物油、その他の原材料は、南米全域におけるキャットフードの製造コストに影響を与えています。ブラジルでは、応用経済学高等研究センター(CEPEA)のデータによると、2025年3月、トウモロコシ60kg袋の価格が2022年初頭以来の名目最高値に達しました。トウモロコシ価格の上昇は、ペットフードメーカーの原材料コストを押し上げる可能性があり、一方、動物性タンパク質の価格変動は、生産マージンにさらなる圧力をかける恐れがあります。メーカーは、製品の配合変更、追加コストの吸収、あるいは小売価格の引き上げといった対応を講じる可能性があり、その結果、プレミアムおよび高タンパクキャットフードの手頃な価格や需要に影響を及ぼす可能性があります。したがって、原材料価格の変動が継続することは、南米キャットフード市場における収益性やプレミアムキャットフードの普及を制約する要因となり得ます。
セグメント分析
2026年、南米のキャットフード市場シェアの74.2%をドライフードが占めました。これは、毎日の給餌ニーズと、ドライキブルの比較的安価な価格に支えられたものです。ドライフード、特にキブルは、その利便性と入手しやすさから、依然として販売量の中心的な形態となっています。サプライヤーが現地での高水分フードの生産体制を整備し、消費者がより多様な給餌スタイルを求めるようになるにつれ、ウェットフードが注目を集めています。ウェットフードの割合を高めることで、フードの総販売量が横ばいでも、1キログラムあたりの売上高を増加させることができます。このため、日常的な給餌ニーズとプレミアムな給餌ニーズの両方に応えるサプライヤーにとって、製品ポートフォリオのバランスが重要となります。
ペット用おやつは、2027年から2032年にかけてCAGR 9.6%で成長すると予測されており、これは製品カテゴリーの中で最も高い成長率です。おやつは、猫の「人間化」や、基本的な栄養以外の製品への支出に対する世帯の意欲の高まりから恩恵を受けています。栄養補助食品やサプリメントは、オメガ3脂肪酸、プロバイオティクス、ビタミン、ミネラル、タンパク質、ペプチド、乳由来の生物活性成分、および関連する配合を通じて、特定のニーズに対応しています。獣医用食事療法食は、泌尿器系、腎臓、消化器系、糖尿病、肥満、皮膚疾患、および口腔ケアのニーズに対応しています。南米のキャットフード市場は、購入決定が獣医師のアドバイスや明確な給餌成果をますます反映するようになっている、健康重視のフォーマットを通じて価値を創出することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 調査手法
第2章 本レポートの内容
第3章 エグゼクティブサマリー
第4章 主要な業界動向
- ペットの飼育頭数
- ペット関連支出
- 消費者の動向
第5章 供給と生産の動態
- 貿易分析
- 原材料の動向
- バリューチェーンおよび流通チャネル分析
- 規制の枠組み
- 市場促進要因
- 都市部の世帯における猫の飼育数の増加
- ウェットキャットフードおよび機能性キャットフードのプレミアム化
- eコマースと定期購入の再注文
- ペット専門小売店の拡大と獣医師の影響力
- ブラジルのペットフード製造および輸出能力
- 二線都市における調理済み食品の普及率の低さ
- 市場抑制要因
- 原材料およびタンパク質コストの変動
- 輸入関税、税金、および通貨安
- 生鮮食品におけるコールドチェーンとラストマイルの課題
- 非公式小売とトレードダウンリスク
第6章 市場規模と成長予測
- ペットフード製品別
- 食品
- サブ製品別
- ドライペットフード
- ドライペットフードのサブカテゴリー別
- キブル
- その他のドライペットフード
- ドライペットフードのサブカテゴリー別
- ウェットペットフード
- ドライペットフード
- サブ製品別
- ペット用ニュートラシューティカル/サプリメント
- サブ製品別
- 乳由来の生物活性成分
- オメガ3脂肪酸
- プロバイオティクス
- タンパク質およびペプチド
- ビタミン・ミネラル
- その他の栄養補助食品
- サブ製品別
- ペット用おやつ
- サブ製品別
- カリカリのおやつ
- デンタルおやつ
- フリーズドライおよびジャーキーのおやつ
- 柔らかくて噛みごたえのあるおやつ
- その他のおやつ
- サブ製品別
- ペット用獣医処方食
- サブ製品別
- 糖尿病
- 消化器系過敏症
- オーラルケア用食事療法食
- 腎臓用
- 尿路疾患
- 肥満用ダイエットフード
- 皮膚用ダイエットフード
- その他の獣医用ダイエットフード
- サブ製品別
- 食品
- 流通チャネル別
- コンビニエンスストア
- オンラインチャネル
- 専門店
- スーパーマーケット・ハイパーマーケット
- その他チャネル
- 地域別
- ブラジル
- アルゼンチン
- その他の南米諸国
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mars, Incorporated
- Nestle S.A.
- BRF S.A.
- PremieRpet Holding Ltda.
- Colgate-Palmolive Company
- General Mills, Inc.
- Virbac S.A.
- Farmina Pet Foods Holding B.V.
- Affinity Petcare S.A.(Agrolimen S.A.)
- Nutrire Industria de Alimentos Ltda.
- Vitalcan S.A.
- Alican S.A.
- Agroindustrias Baires S.A.
- Molino Chacabuco S.A.
- Grupo Pilar S.A.
第8章 ペットフード企業のCEOが直面する重要な戦略的課題



