


アジア太平洋の宇宙推進:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Space Propulsion - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 250 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187764
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
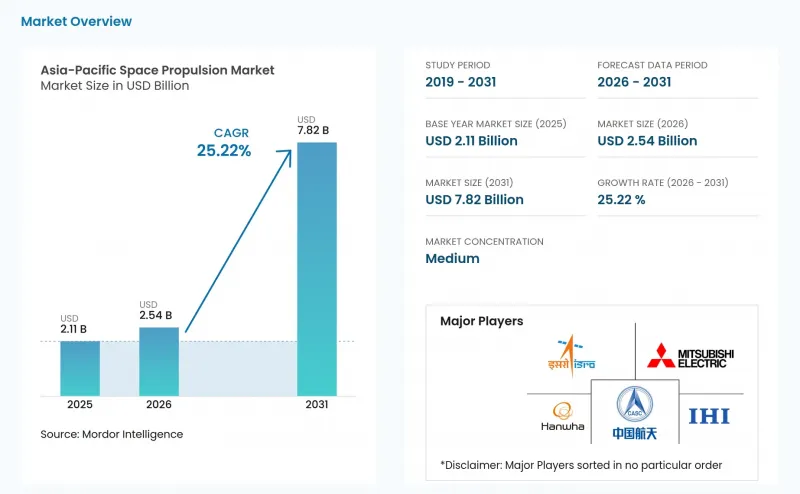
Mordor Intelligenceによると、アジア太平洋地域の宇宙推進剤市場の規模は2025年に21億1,000万米ドルと評価され、2026年の25億4,000万米ドルから2031年までに78億2,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは25.22%になると予測されています。
アジア太平洋地域の宇宙推進市場の動向と洞察
LEOコンステレーションと衛星展開:主要な需要の原動力
中国の「Qianfan」および「Guowang」プログラムは、アジア太平洋地域の宇宙推進市場における計画中の衛星基盤を拡大しています。「Qianfan」の第1フェーズでは2029年までに1,296基の衛星を打ち上げることを目標としており、両プログラムを合わせると39,000基以上のLEO衛星が計画されています。コンステレーション事業者は、軌道上昇、軌道維持、衝突回避、および寿命終了時の廃棄のために推進システムを必要としています。また、その調達モデルでは、共通の衛星バスに搭載可能な標準化されたシステムが好まれています。CAST第5アカデミー第502研究所は、2025年10月時点で、ホールスラスタを搭載した100基以上の衛星において、26,000時間以上の軌道上運用実績を記録しています。また、10.00社以上の衛星インテグレーターから300システム以上の受注を獲得しており、2026年末までに年間生産量を1,400システムに引き上げる計画です。
こうしたプログラムの規模拡大により、推進システムサプライヤーに対する生産要件も変化しています。衛星メーカーは、個別に設計されたシステムではなく、再現性のあるユニット性能と予測可能な納期を必要としています。これにより、共通のコンポーネントインターフェース、管理された推進剤供給、および認定済みの電力処理ユニットの重要性が高まっています。また、急速な機動よりも適度な推力と効率的な推進剤の使用が重視される衛星において、ホール効果スラスタの採用を後押ししています。したがって、アジア太平洋地域の宇宙推進市場は、衛星1基あたりの推進ハードウェアの価値が低下したとしても、生産台数の増加によって恩恵を受けることができます。複数の衛星バスで設計の認定を取得したサプライヤーは、継続的なコンステレーション調達において確固たる地位を築くことができるでしょう。
国家の宇宙主権と防衛プログラム:戦略的資産としての推進技術
政府プログラムでは、推進能力が打ち上げへのアクセス、国家ミッション、および防衛用途を支えるものであるため、戦略的技術として扱われています。中国、インド、韓国、日本は、公的プログラムを活用して、国内の推進システム設計および試験能力の強化を図っています。これらのプログラムは、短期的な商業打ち上げサイクルへの依存度が低いエンジン、姿勢制御スラスタ、および衛星用推進システムに対する需要を生み出しています。また、小規模なサプライヤーが商業顧客にアプローチする前に、政府のミッションを通じてシステムの性能を実証する一助ともなっています。国家プログラムがインフラに資金を提供し、新システムの技術的リスクを低減することで、アジア太平洋地域の宇宙推進市場は恩恵を受けます。その結果として得られる飛行実績は、将来の輸出や商業機会に向けたサプライヤーの信頼性を高めることができます。
韓国の月面着陸機プログラムは、こうした支援が推進システム全体に及ぶことを示しています。2025年12月、ハンファ・エアロスペースは、2032年の月面着陸機向けに、着陸用エンジンおよび姿勢制御スラスタの開発、組み立て、試験を行う契約を1,033億ウォン(7,721万米ドル)で締結しました。この業務は二液式MMH-NTOアーキテクチャを対象としており、同社は長期にわたる国家プログラムにおいて重要な役割を担うことになります。インドもまた、ISROの施設へのアクセスやIN-SPACeの枠組みを通じて、同様のアプローチを推進しています。これらのプログラムは、国内企業がグリーン推進システムやその他の新興設計分野において技術的実績を築くのに役立ちます。現在、認定、技術移転、国内調達に関する政府の決定は、地域の能力形成において、打ち上げ需要と同等の重要性を持ちます。
認定とミッション保証のコスト:イノベーションに課される隠れた税
新しい推進システムは、初の商業飛行に先立ち、長い認定期間を要します。グリーン推進剤、水電解、および金属推進剤電気推進システムの場合、認定には3年から5年、数,000万米ドルを要する可能性があります。資金力や飛行実績が限られている中小企業にとって、こうした要件は大きな障壁となります。また、アジア太平洋地域の宇宙推進市場では、推進モジュール全体を検証できる認定済みの熱真空試験室へのアクセスも限られています。自社施設を持たない企業は、試験の待ち時間が長くなったり、プロジェクトコストが高くなったりする可能性があります。これにより、推進システムの設計が実験室での試験を完了していても、市場参入が遅れる恐れがあります。
この認定に関する課題は、ハードウェアの性能だけにとどまりません。政府のライドシェア機会を利用する衛星インテグレーターは、ミッションの保証、安全性、および宇宙ゴミの低減に関する審査プロセスを満たさなければなりません。こうした要件は、多くの場合、過去の飛行実績があり、プログラム当局との確固たる関係を築いているサプライヤーを優遇する傾向があります。技術基準が分断されているため、部品サプライヤーが複数の国家プログラムにわたって単一の承認を取得することは困難です。試験施設へのアクセスが制限されると、新しい推進剤化学の実用的な価値が制限される可能性があります。その結果、アジア太平洋地域の宇宙推進剤市場では、技術開発と、試験施設へのアクセスおよびコンプライアンス体制への早期投資を組み合わせた企業が優位に立つ可能性があります。
セグメント分析
2025年、アジア太平洋地域の宇宙推進市場において、液体推進が47.22%のシェアを占めました。二液式化学推進システムは、打ち上げロケットの上段や、高推力の機動を必要とするミッションにおいて、依然として重要な役割を果たしています。中国の長征シリーズやインドのGSLV Mk IIIは、中型および大型打ち上げシステムにおいて液体推進が引き続き重要な役割を果たしていることを示しています。固体推進は、貯蔵や即応性が重要な軍事および戦術的ミッションにおいて、依然として重要な位置を占めています。ハイブリッドシステムは、その運用上の安全性の特性から、オーストラリアや日本において上段用途として調査の注目を集めています。これらの化学推進システムは、電気推進では必要な推力レベルを提供できないミッションプロファイルにおいて、引き続き活用されています。
電気推進は、2031年までCAGR28.42%で成長すると予測されており、このセグメント内で最も高い成長率を示しています。ホール効果スラスターやグリッド型イオンスラスターは、質量効率と長期にわたる軌道管理を優先する衛星運用事業者を支えています。CAST傘下の502研究所は、出力300 Wから5,000 Wの範囲のクリプトン対応製品ラインを発表し、2026年末までに年間1,400システムの生産能力を計画しています。クリプトンシステムは、低コストの推進剤アプローチを実現できますが、適切な電力処理ユニットが必要となります。エレクトロスプレー式および磁気プラズマダイナミック式スラスターは、高精度な小型衛星のニッチ市場に対応しています。宇宙推進業界では、各アプローチが異なるミッション要件に対応しているため、化学式システムと電気式システムを併用する傾向が強まるでしょう。
2025年時点で、スラスタおよびロケットモーターはコンポーネントセグメントの51.11%を占めていました。スラスタの仕様は、利用可能な容積、電力需要、熱条件、および推進剤の貯蔵に影響を与えるため、衛星バス(基体)の設計に影響を及ぼします。このため、推力を発生させるハードウェアは、宇宙機推進モジュールの中心的な部分を占めています。打ち上げロケットも、その主要な任務においてエンジンやロケットモーターに依存しています。したがって、アジア太平洋地域の宇宙推進市場では、直接推力を発生させるコンポーネントが極めて重要視されています。スラスタの性能が実証されているサプライヤーは、衛星インテグレーターや打ち上げロケットメーカーとの関係を構築することができます。
推進剤供給システムは、2031年までCAGR26.12%で成長すると予測されています。代替推進剤の採用には、バルブ、タンク、配管、圧力制御装置、その他の供給アーキテクチャの見直しが必要となります。また、コンステレーション規模での生産には、軽量かつ高精度で、大量かつ安定して製造可能な部品が求められます。電力処理ユニットも重要な構成要素の一つであり、電気スラスターには電圧、電流、およびイオン化を制御するシステムが必要です。この地域において、これらのユニットのサプライヤー基盤は、スラスタ用に比べて依然として未発達な状態にあります。ノズルや熱制御システムは役割がより標準化されており、調達がカタログベースの調達へと移行するにつれて、価格面での圧力に直面する可能性があります。宇宙推進産業には、飛行品質管理と量産要件の両方を満たすことのできる部品サプライヤーが必要となるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- LEO衛星群と衛星の展開
- 国家の宇宙主権および防衛プログラム
- 商用化と再利用型宇宙機の投資
- ライフサイクル効率向上のための電気推進システムの導入
- 水、金属、およびグリーン推進剤の認定プロセス
- 地域に根差した推進システムのサプライチェーンと、デュアルユース製品の輸出における回復力
- 市場抑制要因
- 認定および任務遂行保証にかかる費用
- 宇宙ゴミと政策の複雑性
- 規格のばらつきと地域ごとの試験能力の不足
- 推進剤の物流および国境を越える輸出規制
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 推進タイプ別
- 固体推進
- 液体推進
- 単一推進剤
- 二液式推進剤
- ハイブリッド推進
- 電気推進
- ホール効果スラスタ
- グリッド型イオンスラスター
- エレクトロスプレー・スラスタ
- パルスプラズマスラスタ
- 磁気プラズマダイナミックスラスタ
- その他
- コンポーネント別
- スラスタおよびロケットモーター
- 推進剤供給システム
- 電力処理ユニット
- ノズル
- 推進・熱制御システム
- その他
- プラットフォーム別
- 衛星
- 打ち上げロケット
- 宇宙機
- その他
- エンドユーザー別
- 商業
- 政府および民間
- 軍事
- 地域別
- オーストラリア
- 中国
- インド
- 日本
- ニュージーランド
- シンガポール
- 韓国
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- China Aerospace Science and Technology Corporation
- CAS Space
- IHI Aerospace Co., Ltd.
- Mitsubishi Electric Corporation
- Hanwha Aerospace Co., Ltd.
- INNOSPACE Co., Ltd.
- Perigee Aerospace Inc.
- Bellatrix Aerospace Private Limited
- Manastu Space Technologies Private Limited
- Pale Blue Inc.
- Neumann Space Pty. Ltd.
- Exotrail
- Moog Inc.
- Safran SA
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Thales Alenia Space
- ArianeGroup SAS
- Sitael S.p.A.
- Honeywell Aerospace Inc.
- Airbus SE
- Indian Space Research Organisation