


欧州の電動ライト商用車:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Electric Light Commercial Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187701
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の小型商用車市場は2025年に134億1,000万米ドルの規模となり、2026年には156億2,000万米ドルと推定され、2031年までに335億5,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR16.52%で成長すると見込まれています。
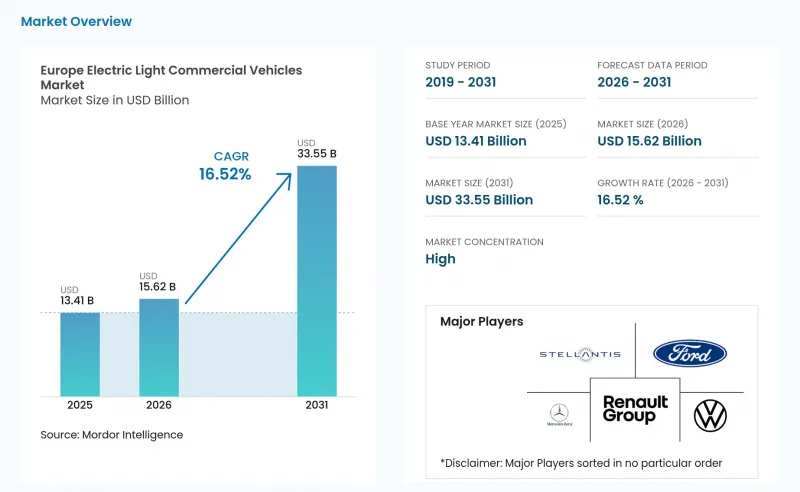
欧州の小型商用車市場の動向と洞察
企業のフリートにおける脱炭素化義務の加速
DHLやAmazonなどの多国籍企業は、ラストマイル用フリートにおける電気自動車の導入率の最低基準を義務付けるネットゼロ達成スケジュールを掲げており、これにより予測可能な引き取り量が生まれ、OEMの投資リスクが低減されています。また、「企業の持続可能性報告指令(CSRD)」により、スコープ3の開示が義務付けられ、調達プロトコルにライフサイクル全体の炭素排出量に対する説明責任が組み込まれました。この変化により、調達チームは総所有コスト(TCO)モデルを採用するようになり、CO2排出量の削減による価値が重視されるようになっています。1日あたり150km未満の都市部ルートにおいて、バッテリー式電気バンは、メンテナンス費用の削減や低排出ゾーンの通行料を考慮すると、3年以内にディーゼル車と同等のコスト水準に達します。温度管理が必要な物流においては、電気式冷蔵システムは、補助用ディーゼル発電機の必要性を排除することでコストを削減するだけでなく、住宅地における粒子状物質の排出も低減します。この移行は、相互に強化し合う好循環を生み出します。すなわち、企業の気候変動対策への取り組みが需要を押し上げ、大規模な車両発注が残存価値への期待を高め、OEMが専用プラットフォームを導入することで、さらなるコスト削減が促進されるのです。
バッテリーパックの価格(USD/kWh)の急落
セルからパックへの統合や、リン酸鉄リチウム(LFP)化学系の採用拡大を背景に、バッテリーの平均価格は以前の水準から下落し、1kWhあたり115米ドルとなりました。ACC、CATL、PowerCoなどが所有する欧州のギガファクトリーは、正極前駆体の供給における垂直統合を活用し、90ユーロ未満のコスト達成を目指しています。現在、欧州の小型商用車(e-LCV)用バッテリーパックの相当な割合をリン酸鉄リチウム(LFP)が占めており、都市部の走行サイクルに適した性能を発揮しつつ、材料費の削減を実現しています。ディーゼルバンとの初期購入価格のパリティを達成するには、モジュールコストのさらなる削減が鍵となります。この価格水準であれば、バッテリーパックはディーゼルパワートレインと直接競合することになります。リチウム価格の変動は課題となっていますが、長期供給契約と現地精製能力の強化に重点を置いたEUの「重要原材料法」により、短期的な価格変動は抑制される見込みです。
3.5トン超のゼロエミッションシャーシにおける認証プロセスの遅延
中型プラットフォームは、各国ごとに異なる試験要件に直面しており、その結果、小型バンに比べて完成車認証の所要期間が長くなっています。ドイツとフランスは、国内の試験機関が認証収入を得ていることから一元化に反対しており、EU統一の承認プロセスを提案する欧州委員会の案に対して抵抗が生じています。その結果、イヴェコとMANは中型モデルの発売を延期しています。こうした遅延は、自治体や建設分野での供給ギャップを生み出しており、各都市がゼロエミッションのごみ収集規制を策定する中で、ディーゼル車の優位性が長引く要因となっています。
セグメント分析
バンは2025年の売上高の67.12%を占め、その背景には、容積と1トンの積載量を重視するEコマースのフルフィルメント需要があります。アマゾンによるリビアン社への1万台の発注や、DHLによるストリートスクーター社との1万4,000台契約は、デポ充電器のコストを分散させるアンカー調達の一例です。バンカテゴリーにおける欧州の電気LCV市場規模は、乗用MPVとのプラットフォーム共通化により製造間接費が削減されることから、着実に拡大すると予測されています。シャーシキャブ型ピックアップを含む小型トラックは、建設業や自治体向けの車両群において、1.5トンを超えるゼロエミッションの積載能力が求められるようになったことから、年率19.91%の伸びが見込まれています。フォードやフォルクスワーゲンの製品ロードマップでは、車両から積載物への電力供給機能が追加されており、作業員は現場で駆動用バッテリーから直接機器に電力を供給できるようになります。
3.5トン未満のモデルは、厳しい型式認定を回避でき、交流(AC)によるデポ充電の対象となるため、バンの優位性は続きますが、2028年以降は、より厳格なスコープ3規制により、公益事業や通信事業者の車両がバッテリー式電気ピックアップへと移行し、勢いの変化が見込まれます。バッテリーパック搭載に伴うフレームの改造が必要なため、小型トラックの型式認定は依然として厳しい状況ですが、規制の明確化が進んでいます。残存価値に関するデータが蓄積されるにつれ、小型トラックのリースコストはバンと近づき始め、これまでディーゼル車に依存していた地方の中小企業からの需要が喚起されるでしょう。
2025年には、バッテリー式電気自動車モデルが80.41%のシェアを獲得しました。これは主に、1日の航続距離が200 km未満の車両であれば、75 kWhのバッテリーパックで対応可能であり、11 kWのAC充電器で夜間充電できるためです。燃料電池バンおよび小型トラックは年率21.78%の成長を見せており、400kmの航続距離と5分間の充填時間が、市場参入時の高価格を上回るメリットとなる長距離の地域間ルートが主な対象となっています。メーカー各社は、地域の水素資金支援イニシアチブの支援を受け、欧州の主要な輸送回廊沿いでこれらの車両の試験運用を行っています。
技術的には、市場は都市部向けバン用の低コストバッテリーパックと、都市間輸送用途向けの高エネルギー密度バッテリーパックへと二極化しつつあります。総所有コスト(TCO)のパリティが実現するためには、グリーン水素のコストが低下する必要があります。しかし、「水素バックボーン」イニシアチブに基づくパイプラインの転用により、輸送コストは徐々に低下しつつあります。水素充填ステーションの密度がディーゼル燃料の供給網に近づくまでは、バッテリー式電気自動車(BEV)が引き続き、ほとんどのフリート入札で主流となるでしょう。また、デュアルバッテリーオプションを利用すれば、事業者は未使用のバッテリー容量分のコストを負担することなく、車両の航続距離をルートの要件に合わせて調整することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 業界の主な動向
- 都市化、人口、および自動車/公共交通需要
- LCVの保有台数と自動車普及率
- LCV市場におけるEVの普及率
- 燃料価格と電気料金の価格差(ICEの走行1kmあたりのコスト対EV)
- EVとICEの総所有コストの差
- 資金調達および所有モデル(ローン、リース、サブスクリプション)
- 電池の化学組成構成とパックのエネルギー密度
- 家庭、職場、公共の充電器の設置密度
- 急速充電ネットワークの普及状況と電力帯域
- 代替燃料インフラ(FCEV用水素)
- 補助金および消費者向けインセンティブの価値
- OEMのEVラインナップと今後のモデル展開
- バリューチェーンおよび流通チャネルの分析
- 規制、財政、産業政策の枠組み
第5章 市場情勢
- 市場概要
- 市場促進要因
- 企業向け車両の脱炭素化義務の加速
- バッテリーパックの価格(米ドル/kWh)の急激な下落
- EUの「Fit-For-55」における自動車メーカーのCO2排出量平均目標が引き締められています
- 都市部へのアクセス規制とゼロエミッションゾーンの拡大
- 4年未満のサイクルにおける、電気軽商用車(E-LCV)とディーゼル車の総コストパリティ
- TEN-T回廊における商用充電インフラのPPP導入
- 市場抑制要因
- 3.5トン超のゼロエミッションシャーシにおける型式認定サイクルの遅延
- 350 kWを超えるデポ用急速充電の系統連系遅延
- 残存価値データの不足がリース普及率を制限している
- リン酸鉄リチウムの供給集中リスク
- バリュー・サプライチェーン分析
- 規制および財政政策の動向
- 技術展望
- ポーターのファイブフォース
第6章 市場規模と成長予測
- 車両タイプ別
- バン
- 小型トラック
- 推進タイプ別
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド(PHEV)
- ハイブリッド車(HEV)
- 燃料電池車(FCEV)
- トン数別
- 軽量(3.5トン未満)
- 中型(3.5~7.5 t)
- エンドユーザー分野別
- 物流・流通
- 建設
- 政府・公共部門
- 中小企業およびサービス業
- 鉱業・エネルギー
- 所有モデル別
- 所有
- リース/ フリート管理
- 国別
- オーストリア
- ベルギー
- チェコ
- デンマーク
- エストニア
- フランス
- ドイツ
- アイルランド
- イタリア
- ラトビア
- リトアニア
- ノルウェー
- ポーランド
- ロシア
- スペイン
- スウェーデン
- 英国
- その他の欧州諸国
第7章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mercedes-Benz Group AG(Mercedes-Benz Vans)
- Stellantis N.V(Peugeot, Citroen, Fiat Professional, Opel/Vauxhall)
- Volkswagen AG
- Ford Motor Company
- Renault Group
- Volvo Group(Volvo Trucks, Renault Trucks)
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Maxus
- Addax Motors NV
- Iveco Group
- MAN Truck and Bus SE
- Hyundai Motor Company
- Rivian Automotive LLC
第8章 市場機会と将来の展望
- ホワイトスペースおよびアンメット・ニーズの評価
第9章 CEOのための重要な戦略的課題
第10章 付録
- 世界の概要
- ファイブフォース分析モデル
- 世界のバリューチェーン分析
- 市場力学(DRO)
- 出典および参考文献
- 表・図一覧
- 主な知見
- データパック
- 用語集



