


エンジニアリングサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Engineering Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187351
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、エンジニアリングサービス市場の規模は2026年に1兆8,100億米ドルと推定されており、2027年には1兆8,900億米ドルに達し、2032年までに2兆3,400億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 4.38%で成長すると見込まれています。
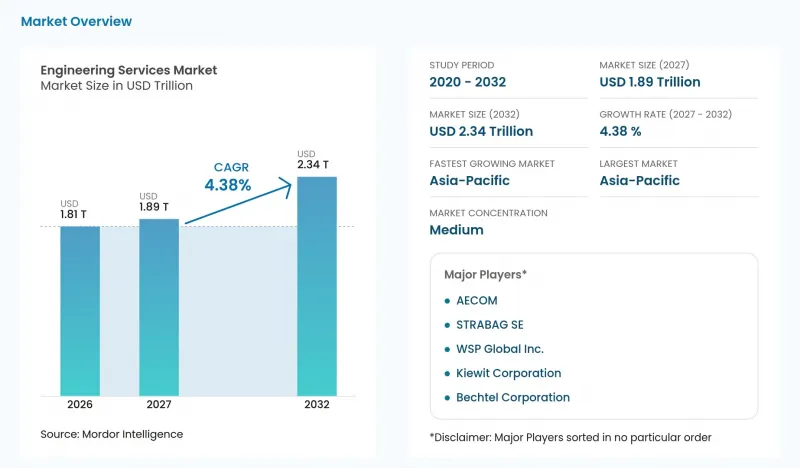
本レポートは、エンジニアリング分野(土木、電気など)、提供モデル(オンサイトおよびオフショア)、サービス(製品エンジニアリング、自動化関連サービスなど)、エンドユーザー産業(石油・ガス、運輸など)、および地域(アジア太平洋、北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のエンジニアリングサービス市場の動向と洞察
産業用IoT(IIoT)の進化とデジタルツインの導入
接続されたシステムが単なるデモンストレーションではなく、生産の一部となることで、デジタルエンジニアリングへの需要は実用的な基盤を得ることになります。Bitkom Researchが従業員数100名以上のドイツの工業企業555社を対象に実施した2026年の調査では、45%がデジタルツインを生産現場で活用していると回答しました。また、同調査では、45%が生産現場でIoTプラットフォームを利用していることも別途記録されています。サービスプロバイダーにとって、生産現場への導入は、運用データとエンジニアリングモデルの関係を重要な統合課題とします。プラント統合のスキルを持つプロバイダーは、これらの運用システムの拡張や保守に対応でき、導入された生産アプリケーションがさらなるエンジニアリング業務の源泉となります。
急速な都市化が土木インフラの需要を後押し
都市インフラへの資金提供は、都市が共通の開発プログラムの中で複数の公共サービスを調整しなければならない場合、エンジニアリング業務を生み出します。2025年12月15日、世界銀行はウズベキスタンの16の地区および都市における地方自治体のインフラおよびサービス向けに、2億5,000万米ドルの融資パッケージを承認しました。ウズベキスタンの経済財務省および地方自治体がこのプログラムを実施しており、これは都市化に関連する計画およびサービスのニーズに対応するものです。エンジニアリング事業者にとって、この組み合わせにより、自治体当局と個々のインフラ設計との調整が商業的に重要となります。サービスの改善は、より広範な都市開発プログラムに適合しなければならないため、この機会は単体の資産の設計にとどまりません。
政治的不安定さと深刻な熟練労働力不足
顧客が委託準備の整ったプロジェクトを抱えていても、エンジニアリング企業は成長の限界に直面する可能性があります。2026年7月に報告されたACECリサーチ・インスティテュートの調査結果によると、米国のエンジニアリング企業の84%が、埋めるのに苦労している求人枠を抱えていることが明らかになりました。また、同調査では、米国のエンジニアリング企業の3分の1が、人材不足を理由に仕事を断ったと報告しています。これは、単なる採用活動の状況を指すだけでなく、人材確保の制約が、請負業者の受注能力に直接影響していることを示しています。プロジェクト需要の増加は、必ずしも受注可能な業務量の増加を保証するものではなく、人材体制が拡大するまでは、人材不足に直面しているサプライヤーは受注機会を逃すリスクにさらされることになります。
セグメント分析
2026年のエンジニアリングサービス市場規模において、土木分野は37.68%のシェアを占め、最大のセグメントとなりました。2025年7月、AECOM社は、米国陸軍工兵隊ホノルル地区から、建築設計、土木設計、および太平洋地域全体の環境計画を組み合わせた、3件の建築・エンジニアリング分野における「不定納期・不定数量契約(IDIQ)」の受注を発表しました。この統合された業務範囲により、土木設計は単なる孤立した図面作成業務ではなく、インフラ計画業務の一部となります。その結果、発注者は、同一の近代化プログラム内で、建築および環境上の要件を満たす土木工事が必要となります。土木コンサルタントは、その設計によって発注者の建築および環境業務との連携問題を解決することで、より広範な委託業務に対応することになります。
電気分野は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR5.12%が見込まれています。2025年6月、アイルランドの公益事業規制委員会は、電力工学コンサルティング業務の受託者としてTNEI Ireland Ltdを選定し、契約は2025年7月11日に締結されました。この活動ベースの引き出し型契約は、ネットワーク部門、顧客政策・保護部門、および供給安定性部門への支援を網羅しています。この仕組みにより、特定の物理的開発プロジェクト全体に業務を紐づけるのではなく、定義された規制活動に対して専門的なエンジニアリングを提供することが可能となります。電気コンサルタントには、規制当局の技術的決定に関わる業務の機会があり、個々の発電設備の設計にとどまらない需要が生まれています。
2026年には、オンサイト業務が最大の提供セグメントとなり、66.55%のシェアを占めました。2025年、ニューヨーク市設計建設局は、市全域のインフラプロジェクトにおける常駐技術検査に関する5,000万米ドルのタイプL要件契約を、HNTB New York Engineering and Architecture, P.C.に発注しました。常駐検査業務は、インフラ現場での実務とサービスを結びつけ、現地での業務に明確な技術的意義を与えます。また、市全域をカバーする範囲であるため、同一の調達枠組み内にある複数のインフラ案件にその責任を結びつけることも可能です。常駐検査により、現地での存在感が契約上のエンジニアリング成果の一部となり、現場に拠点を置くプロバイダーは、発注者が指定した業務範囲を満たす上で優位性を得ることができます。
オフショアは最も急成長している提供セグメントであり、2027年から2032年にかけてCAGR5.25%が見込まれています。2025年6月12日、ボルボ・カーズはHCLTechを戦略的エンジニアリングサービスサプライヤーの一つに選定し、すでに確立されていたデジタルおよび製品ライフサイクル管理における提携関係を拡大しました。発表されたサポートは、HCLTechのヨーテボリ自動車センター・オブ・エクセレンスおよび世界のオフショア・ニアショア提供センターから提供される予定でした。この混合型構成により、特定の自動車エンジニアリングセンターを維持しつつ、定義された技術業務をより広範な提供ネットワークに割り当てることが可能となります。オフショア事業の成長は、自動車開発プログラムの全面的な移転を必要とすることなく、複数の提供拠点を組み合わせた分散型サービス体制に組み込むことができます。
地域別分析
2026年、アジア太平洋地域はエンジニアリングサービス市場で39.84%のシェアを占め、最大の地域となりました。また、2027年から2032年にかけての予測CAGRは5.32%であり、最も成長が著しい地域となっています。インドのエンジニアリングサービス輸出額は、2014-15年度の17億7,000万米ドルから2024-25年度には137億7,000万米ドルへと増加し、NITI Aayogが報告したRBIのデータによると、2014-15年度から2024-25年度までのCAGRは22.8%でした。インドにおけるこの輸出拡大は、アジア太平洋地域内の供給基盤が、国内経済を超えた顧客にサービスを提供していることを示しています。インドをサービス提供拠点として検討している事業者にとって、海外の顧客へのアクセスは重要です。なぜなら、国内のプロジェクト支出のみでは、彼らが対応可能な業務の規模を過小評価してしまうからです。挙げられたアジア太平洋地域の市場以外にも、インドネシアのPT Lapi Ganeshatama社は2025年、Salak Unit 7開発プロジェクトにおいて、Consortium Timas-Rekind(JO TR)向けにエンジニアリングサービスを完了しました。これは、コンソーシアム主導の開発に対する現地からの供給の一例を示しています。
北米では、2026年2月、サウンド・トランジットが、シアトル地域のライトレール、通勤鉄道、およびバスプロジェクトについて、AECOMを、複数契約方式のタスクオーダー契約に基づく設計主契約者、ならびに環境およびプロジェクト管理のサブコンサルタントとして選定しました。欧州では、公共インフラの要件が異なり、2025年7月、米国陸軍工兵隊欧州地区は、軍事インフラの建築およびエンジニアリング業務の主契約者としてAECOMを選定しました。この2件の契約は、ドイツ、ポーランド、ベネルクス地域、チェコ共和国、ノルウェー、デンマークにおける軍事建設(MILCON)および非MILCON業務を対象としていました。交通網や分散した軍事施設は、ネットワークの調整や地理的に分散したインフラの提供に関して、独自のサービス要件を生み出しています。
南米では、2025年1月、ティッセンクルップ・ポリシウスが、ブラジルにおける活性粘土プラントのフロントエンドエンジニアリング設計契約をCirclua社から獲得しました。また、パラグアイの公共事業・通信省も2026年に、実現可能性調査および最終エンジニアリング設計に関するコンサルティング契約を授与しており、これは公共部門による建設前サービスへのアプローチの一例を示しています。中東およびアフリカでは、2025年6月、ソナトラック社が、アルジェリアのリン酸塩・肥料統合プロジェクトに関する2件のフロントエンドエンジニアリング設計(FEED)契約のうち1件をサイペム社に発注しました。その業務範囲には、採掘、加工、港湾施設、および鉄道連結の設計が含まれており、この契約には複数の産業間インターフェースが組み込まれています。競争入札によるFEED契約の授与後、サイペム社は2026年8月12日、ソナトラフ社と第1フェーズに関する限定的な着工通知書に署名し、詳細設計、長期リードタイムを要する資材調達、および現場への人員・機材の展開が可能となりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業用IoTの進化とデジタルツインの導入状況
- 急速な都市化が社会インフラの需要を後押ししています
- 製品ライフサイクルの短縮化が、研究開発の外部委託を促進しています
- EPCMの専門知識を必要とするエネルギー転換メガプロジェクト(水素、CCUS)
- OECD加盟国におけるネットゼロ建築改修の義務化
- 専門的なエンジニアリングを必要とする防衛用ドローンおよび極超音速プログラム
- 市場抑制要因
- 政情不安と深刻な熟練労働力不足
- 投入コストとサプライチェーンの変動性
- 知的財産(IP)のセキュリティ懸念が防衛分野のアウトソーシングを制限しています
- 大規模再生可能エネルギー発電施設の許可手続きの遅れ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- 工学分野別
- 土木
- メカニカル
- 電気
- 配管および構造
- 提供モデル別
- オフショア
- オンサイト
- サービス別
- プロダクトエンジニアリング
- プロセスエンジニアリング
- 自動化関連サービス
- 資産運用関連サービス
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- 化学・石油化学
- 発電
- 地方公共団体による公益事業プロジェクト
- 鉱業
- 石油・ガス
- 医薬品
- 輸送
- 電気通信
- 原子力プロジェクト
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- シンガポール
- オーストラリア
- マレーシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AECOM
- Bechtel Corporation
- Kiewit Corporation
- WSP Global Inc.
- STRABAG SE
- Fluor Corporation
- Tetra Tech, Inc.
- Arcadis NV
- Stantec Inc.
- AtkinsRealis Group Inc.
- NV5 Global, Inc.
- Black & Veatch Holding Co.
- Balfour Beatty plc
- HDR, Inc.
- John Wood Group Limited
- China Communications Construction Co. Ltd.
- Gilbane Building Company
- Brasfield & Gorrie LLC
- Jacobs Solutions Inc.
- Barton Malow Company
第7章 市場機会と将来の展望



