


プリンター:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Printer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187343
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、プリンター市場の規模は、2026年の700億6,000万米ドル、2027年の734億6,000万米ドルから、2032年までに906億7,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は4.3%となる見込みです。
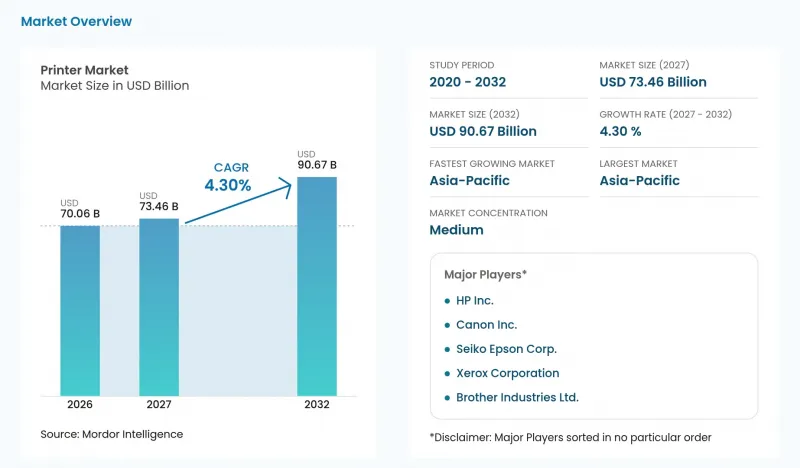
本レポートは、プリンターの種類(複合機など)、技術の種類(インクジェットなど)、接続性/インターフェース(有線など)、出力方式(カラーなど)、エンドユーザー用途(商業・小売など)、および地域(アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のプリンター市場の動向と洞察
eコマースの荷物取扱量の急増が、アジア太平洋地域における産業用サーマルラベルプリンターの需要を押し上げています
小包取扱量の増加は、既存の機器が対応しなければならない作業負荷を増大させることで、産業用サーマルラベルプリンターの需要を支える可能性があります。中国の宅配便取扱量は2025年に1,990億個に達し、2024年から13.6%増加しました。これにより生じるハードウェアのビジネスチャンスは、配送事業者が既存の機器では増加した作業負荷を吸収できない場合に、ラベル貼付の処理能力を強化することにあります。
新興国における小規模オフィスやホームオフィスでのインクタンク/EcoTankモデルの急速な普及により、総所有コスト(TCO)が低減
ランニングコストが低いことは、新しい機器の導入費用を回収するために必要な継続的な支出を削減するため、小規模オフィスにとってインクタンク式プリンターを魅力的な選択肢にします。2025年11月のインタビューで、エプソン・インディアのサンバ・ムーティ社長は、インクタンク式のコストを1ページあたり0.2~0.3インドルピー(1,000ページあたり2.26~3.38米ドル)と見積もりました。一方、従来のカートリッジ式インクジェットおよびレーザープリンターのコストは、1ページあたり2~4インドルピー(1,000ページあたり22.56~45.13米ドル)と試算しました。同氏の比較によると、詰め替えカートリッジのコストは1ページあたり約0.6インドルピー(1,000ページあたり6.77米ドル)です。2025年度第4四半期、エプソンは、販売施策の強化を背景に、新興市場および北米において、SOHOおよび家庭向けの大容量インクタンクの販売が好調だったと報告しました。カートリッジの詰め替え品と比較してもコストが低いことから、既存の詰め替えユーザーもインクタンク販売の重要なターゲット層となり、新規カートリッジを購入するユーザー以外にも販売の訴求範囲が広がっています。
企業のクラウド移行により、トランザクション印刷量が減少
デジタル取引への移行により、専用の紙出力が必要なビジネス活動の割合が減少する可能性があります。AFPの調査によると、2025年に米国およびカナダの組織におけるB2B支払いのうち、小切手による支払いの割合は26%であり、2022年から7パーセントポイント減少しました。2025年には、小切手による受取額がB2B決済の25%を占め、2022年から5ポイント減少しました。これらの変化は支払額と受取額の両方を対象としているため、2025年には調査対象企業の決済フローのうち、紙の小切手を経由する割合が減少したことになります。企業の購買担当者が取引を紙媒体から移行させるにつれ、残りの印刷量だけで専用の印刷能力にかかるコストを正当化しなければならなくなり、デバイスの増設に対するハードルが高まります。
セグメント分析
2026年、プリンター市場規模のうち、多機能プリンターが60.4%のシェアを占め、プリンターの種類別では最大のセグメントとなりました。2025年10月14日、ミッド・アンド・ウェスト・ウェールズ消防救助局は、Vision(Office Automation)Limited社に対し、A3/A4対応の多機能デバイス75台の新規導入契約を授与しました。このプログラムは、管理部門、指揮本部、消防署に分散している多機能デバイスとモノクロA4プリンターの混在する機器群を置き換えることを目的としていました。多機能モデルへの統合により、複数の拠点にわたる明確な更新プログラムが構築され、個別の機器更新よりも、機器群の仕様統一がより強力な販売ルートとなります。
大判プリンターは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR4.75%が見込まれています。英国の商業印刷会社Printvisionは、大判印刷や展示会・ディスプレイ関連の業務を支援するため、2025年9月にレスターにswissQprint社のKuduフラットベッドプリンターを導入しました。産業用/生産用プリンターはパッケージングの生産に対応しており、その一例として、Pratt Industries社の2025年6月の報告書が挙げられます。同社のHP PageWide T1195iは、導入から6ヶ月以内に、HPの世界のPageWide導入ベースの中で最も生産性の高い印刷機となりました。これらの事例は、ディスプレイ機能の追加と、パッケージング生産用資産の集中的な活用とを区別しています。その結果、販売提案は用途に応じて変化し、商業印刷業者が引き受けられる業務の幅を広げるものから、パッケージング業務における生産量の増加を支援するものまで多岐にわたります。
2026年、インクジェットはプリンター市場シェアの48.24%を占め、技術別では最大のセグメントとなりました。キヤノンは、2025年にインクジェットプリンターの販売台数が増加したと報告しており、その主な要因は詰め替え可能なインクタンク搭載モデルでした。セイコーエプソンが社内で追跡した、世界中のSOHO/家庭向け大容量インクタンク搭載ハードウェアの台数は、2025年度には約1,370万台となり、2024年度の約1,310万台から増加しました。したがって、キヤノンおよびエプソンにとって、詰め替え可能なモデルの導入は、インクジェットハードウェアの規模を、実証済みの追加台数の源泉へと結びつけるものとなります。
熱転写(直接および転写)プリンターは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR4.9%が見込まれています。2026年2月、サトー株式会社は、同社のCL4/6-SXRシリーズが好調なスタートを切ったと報告し、2025年度から2030年度にかけての世界累計販売台数を30万台と見込んでいます。CL4-SXRおよびCL6-SXRは、直接熱転写方式と熱転写方式の両方に対応しています。SATO社は、この好調なスタートの要因として、市場のニーズに基づいて開発された設計と、早期の販売機会を生み出した販売前活動を挙げています。これにより、ハードウェアの採用を決定づける実用的な要因として、印刷方式そのものに加え、設計の適切性と早期の販売展開が重要であることが示されています。
地域別分析
アジア太平洋地域は、2026年のプリンター市場規模の41.32%を占めており、2027年から2032年にかけてCAGR4.8%が見込まれる最も急成長している地域です。IDCの報告によると、2026年第2四半期には、日本と中国を除くアジア太平洋地域が、インドの継続的な成長に牽引され、ハードコピー周辺機器の出荷台数において前年同期比で最も高い伸びを記録しました。一方、日本は逆の傾向を示しており、JEITAの記録によると、2026年上半期の出荷台数は148万台で、2025年上半期の総出荷台数の94%にとどまりました。オーストラリアでは、オフィス機器の使用事例に独自の傾向が見られます。OKI Data Australiaが2025年10月に発売したモノクロLEDプリンターは、大量印刷を行う職場向けに設計されています。インド主導の出荷台数の伸びは地域的な拡大を裏付けていますが、日本の減少傾向やオーストラリアの大量印刷オフィスへの注力は、サプライヤーに対して国ごとに異なる要件を課しています。
北米および欧州の事例では、確立された商業印刷用途に合わせた機器が注目されています。2026年1月、キヤノン・カナダは、ヘムロック・プリンターズのバーナビー施設に、ロニック社製のテキサス・フラットベッドプリンターを導入しました。これは、全国規模のキャンペーン向けに、カードストック、ポスター、広告、段ボールやコロプラスト素材などの大量印刷に対応するためのものです。欧州では、イタリア中部および南部に拠点を置くディジバックス・プリント社が、広告代理店、イベント業界、および主要顧客向けに、アグファ社の「Jeti Bronco H3300 HS」ハイブリッドインクジェット印刷機を稼働させています。ヘムロック社およびディジバックス社において、機器の用途に特化した処理能力により、投資がキャンペーンやイベントの制作に直結しています。
南米では、ブラジルのパラ州検察庁が2025年7月25日、プリンター、トナー、用紙に関する価格登録調達を落札・認定しました。HPの報告によると、2025年10月下旬時点で、アルゼンチンにおいて「Indigo 6K+」デジタルラベル・パッケージングプレスの導入が進められています。中東およびアフリカ地域では、南アフリカの司法・憲法開発省が2025年3月4日、北西州事務所向けに254台のプリンターを調達する単発契約をボンペンベITサービス社に授与しました。ハイデルベルク・ガルフ社は、Yess Labels Dubai社が「Labelexpo Europe 2025」において、同社初のGallus Oneデジタルラベル印刷機の契約に署名したと報告しました。パラ社の登録および南アフリカでの受注は公共調達規則に従ったものであり、一方、アルゼンチンでの設置およびドバイでの契約は、コンバーターの需要と資本設備の販売サイクルを結びつけるものです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋地域におけるeコマース小包取扱量の急増が、産業用サーマルラベルプリンターの需要を押し上げています
- 新興国における小規模オフィスやホームオフィス向けに、インクタンク/EcoTankモデルの急速な普及により、総所有コスト(TCO)が低下しています
- 規制上の理由による重要文書の安全な紙媒体によるアーカイブ
- パッケージのプレミアム化が、小ロットラベル向けのUV硬化型インクジェットプリンターの需要を牽引しています
- 持続可能性への取り組みが、LEDプリンターやバイオ由来トナーへの移行を加速させています
- 市場抑制要因
- 企業のクラウド移行により、トランザクション印刷の処理量が減少しています
- 原材料費の高騰により消耗品の価格が上昇し、中小企業のアップグレードが遅れています
- RoHS3への準拠コストが、欧州における低価格レーザー製品の発売を妨げている
- 金融サービス業界において、デジタル署名の導入が小切手や書類の印刷を抑制しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プリンタータイプ別
- 多機能型
- スタンドアロン/単機能
- 大判
- 産業用/生産用
- 技術タイプ別
- インクジェット
- レーザー
- LED
- 熱式(直接式および伝熱式)
- ドットマトリックス
- 接続性/インターフェース別
- 有線
- ワイヤレス(Wi-Fi、NFC、BT)
- 生産形態別
- カラー
- モノクロ
- エンドユーザー用途別
- 住宅
- 商業・小売
- 教育機関
- 企業
- 政府
- 医療・物流
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- GCC
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corporation
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- FUJIFILM Business Innovation Corp.
- Kyocera Document Solutions
- Zebra Technologies Corp.
- Dell Technologies Inc.
- Toshiba Tec Corp.
- Sharp Corp.
- Mimaki Engineering Co.
- Roland DG Corp.
- Agfa-Gevaert N.V.
- Brady Corp.(Datamax-O'Neil)
- BIXOLON Co. Ltd.
- SATO Corp.
- TSC Auto ID Technology
第7章 市場機会と将来の展望



