


光ファイバーケーブル:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Fiber Optic Cable - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187293
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、光ファイバーケーブル市場の規模は、2026年の142億2,000万米ドルから2027年には156億2,000万米ドルへと拡大し、2032年までに254億7,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR10.27%で成長すると見込まれています。
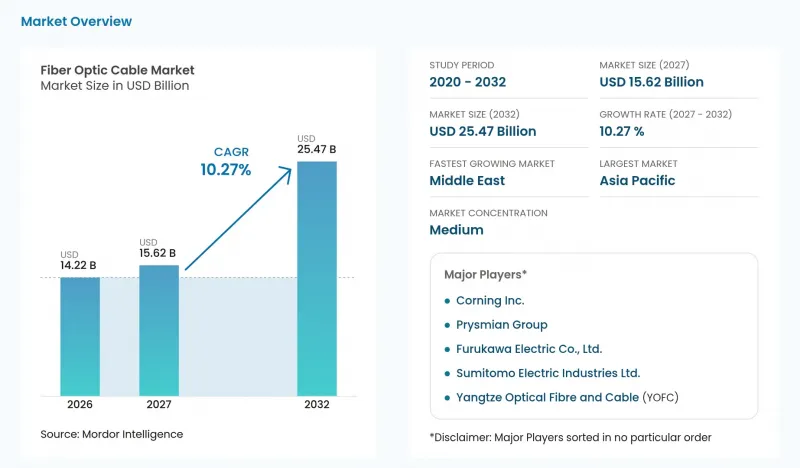
世界の光ファイバーケーブル市場の動向と洞察
高速インターネットの普及拡大と世界のデータトラフィックの急増
インターネットに接続する人口の拡大に伴い、ネットワークに対する潜在的な需要が拡大する一方で、トラフィックの増加により、ネットワークが対応すべき容量も増加しています。国際電気通信連合(ITU)の推計によると、2025年には世界人口の74%にあたる60億人がインターネットを利用しており、これは2024年の71%および58億人から増加した数値です。同機関の推計によると、世界の固定ブロードバンドトラフィックは2024年の6.2 ZBから2025年には7.3 ZBへと増加しており、光ファイバーケーブル市場を支えるデータ伝送需要の高まりが浮き彫りになっています。これらの指標は、インターネット利用人口の増加と、ネットワークが処理するトラフィックの増加を区別するものであり、いずれもネットワーク拡張を支えるために必要な光ファイバーケーブル市場の規模に影響を与えています。新規ユーザーのみを想定して計画を立てる通信事業者は、トラフィックに起因する容量需要を拡張シナリオから除外することになってしまいます。
5Gの展開加速とFTTxによる光ファイバーの深部展開
固定アクセス網の構築とモバイルネットワークの伝送が光ファイバーケーブル市場の動向を形作っており、通信事業者の投資から光ファイバーインフラの需要に至るまで、それぞれ異なる経路を生み出しています。GSMA Intelligenceによると、2025年末時点で、世界の5G接続数は27億件を超えました。2025年5月26日、U Mobile社は、マレーシア国内における次世代5Gの全国展開に向け、テレコム・マレーシア社に光ファイバーバックホールのリース提供を委託しました。Proximus社の展開により、2025年末時点でベルギー国内の光ファイバー・トゥ・ザ・ホーム(FTTH)対応世帯数は260万世帯に達し、これは人口の約42%をカバーする規模となります。ベルギーでの展開はアクセスネットワークの規模を示す一方、マレーシアでの契約は、モバイルネットワークの展開の一環として光ファイバー伝送が重要であることを示しています。バックホールのリースを利用することで、モバイル事業者の5G展開は、伝送プロバイダーを通じたものだけでなく、ケーブルの直接調達を通じても、光ファイバーの需要を生み出すことができます。
高い土木工事費と用地取得の複雑さ
ルート確保は、ケーブル敷設が始まる前に光ファイバー建設を遅らせる可能性があり、展開の費用対効果に加え、スケジュール上の制約も生じます。2025年にNTCA(農村ブロードバンド協会)が実施した米国の調査では、回答企業の84.6%が、展開コストを光ファイバーの広範な展開における大きな障壁として挙げています。2025年11月18日に提出された意見書において、Crown Castle Fiber LLCは、ロサンゼルス市交通局による地下光ファイバー施設の許可取得に平均9ヶ月を要すると報告しました。こうしたリスク要因は、光ファイバーケーブル市場における様々なプロジェクトの意思決定に影響を及ぼしており、コストが導入の経済性を決定し、許可の取得が工事の着手時期を決定づけます。事業者が建設資金を準備している場合でも、ルートの承認が遅れることで、光ファイバーが収益を生み出す時期が先送りされる可能性があります。
セグメント分析
2026年、装甲ケーブルは光ファイバーケーブル市場規模の34.03%を占め、最大のセグメントとなりました。装甲構造は、圧迫や衝撃にさらされる地下ルートにおいて、ファイバーの周囲に保護層を追加するものです。ネットワーク事業者にとって、ケーブルの損傷は、埋設ルートが提供することを目的として構築された接続を脅かすことになります。仕様の決定にあたっては、ファイバー数を増やして伝送容量を拡大すべきかという点ではなく、その環境が保護を必要とするかどうかが検討されます。
リボンケーブルは最も急成長しているセグメントであり、2027年から2032年にかけての予測CAGRは10.98%となっています。2026年9月、ベライゾンとコーニングは、2027年から2032年にかけて納入される高密度光ファイバーおよび接続ソリューションに関する供給契約を締結しました。ベライゾンは、コーニング社の「Contour Flow」フレキシブルリボンケーブルを、導管経路内により多くの光ファイバーを配置し、ネットワーク容量を拡大する手段として位置づけ、ケーブルアセンブリ市場における特殊ソリューションへの需要を支えています。既存の導管をより有効に活用することで、事業者は物理的な経路を拡大する代わりに、ケーブル密度を高める選択肢を得ることができます。したがって、ケーブル密度は、ネットワーク拡張の意思決定の順序に影響を与える可能性があります。
2026年、シングルモードファイバーは光ファイバーケーブル市場で72.43%のシェアを占め、最大のセグメントとなりました。EXA Infrastructure社は2025年、1,085キロメートルに及ぶ新しいG.652Dシングルモード地上光ファイバーを含む欧州ルートの展開を完了しました。このルートはロンドンとフランクフルト、アムステルダム、ブリュッセルを結ぶものでした。1,200キロメートルのルートの大部分をこの1,085キロメートルの地上区間が占めていたため、1つの回廊建設により、単一の通信事業者に大規模なシングルモード光ファイバーの需要がもたらされました。
マルチモード光ファイバーは最も急成長しているセグメントであり、2027年から2032年にかけてのCAGRは10.6%と予測されています。CRUの2025年1月の見通しでは、データセンターおよび生成AIアプリケーションにおいて、各地域でマルチモード光ファイバーケーブルの消費量が大幅に増加すると予測されています。2025年7月までに、IEEE 802.3は、AIバックエンドおよびサーバー接続ネットワークにおいて、マルチモードケーブルと垂直共振器表面発光レーザー(VCSEL)トランシーバーを組み合わせたリンク向けのイーサネット規格の採用を報告しました。同団体は、この採用の理由として、他の光技術に比べて消費電力とコストが低く、銅線よりも伝送距離が長い点を挙げています。購入の判断基準は、イーサネットリンク全体の経済性と伝送距離に基づいているため、ケーブル単体の容量比較では、マルチモード光ファイバーの魅力の一部が見落とされてしまいます。
地域別分析
2026年、アジア太平洋地域は光ファイバーケーブル市場で36.12%のシェアを占め、最大の地域となりました。中国は2025年に211万キロメートルの新規光ケーブル回線を敷設し、物理的なネットワーク拡張の顕著な事例を示しました。2025年度、TelkomGroupはB2Bインフラ事業の一環として、グループ全体の光ファイバーバックボーンが21万キロメートルを超えたと報告し、インドネシアの国家デジタルインフラ整備を加速させていると述べました。中国における新規回線の建設はルート構築量を示す一方、TelkomGroupの広範なバックボーンは、サプライヤーがアップグレードや拡張を通じてサービスを提供できる通信事業者基盤を提供しています。
中東は最も急成長している地域であり、2027年から2032年にかけてのCAGRは11.5%と予測されています。2025年、du社とオマテル社は、アラブ首長国連邦とオマーンを結ぶ全長275キロメートルの海底光ファイバーケーブル「オマーン・エミレーツ・ゲートウェイ」の運用を開始しました。このシステムは、ドバイの「datamena DX1」と、バルカの「Equinix MC1」、サラーラの「Equinix SN1」を接続しています。「Equinix MC1」、「Equinix SN1」、および「datamena DX1」において、この275キロメートルのルートは、特定の施設を国境を越えたネットワークに統合することで、いかにケーブル需要が生まれるかを示しています。
北米では、FCCが2026年6月に提案した規則改正案において、米国の州や地方自治体による有線通信の認可審査に数ヶ月から数年を要し、展開が遅れている実態が指摘されました。2026年4月29日の議会公聴会では、アナテル(Anatel)の代理顧問が、ブラジルの4,645の自治体で光ファイバーバックホールが導入されたと報告した一方、ペルーでは2025年に光ファイバーベースの固定インターネット接続が拡大しました。欧州の「コネクティング・欧州・ブロードバンド基金」は、2025年6月までに、サービスが行き届いていない農村部および準農村部の100万件以上の世帯に光ブロードバンドを整備しました。南アフリカでは、2025年にFTTH(Fiber-to-the-Home/Building)の加入者数が22%増加した一方で、DSLの加入者数は6%減少しました。一方、ケニアで進行中の「ユニバーサル・ブロードバンド・コネクティビティ」プロジェクトでは、2026年10月16日時点で676キロメートルの光ファイバーが敷設されたと報告されましたが、目標は未達にとどまりました。米国では許可審査が導入の遅れを招いている一方、ケニアでは敷設距離がプロジェクト目標を下回りました。また、欧州のアクセスプログラムや、ペルーおよび南アフリカにおける加入者の移行が、光ファイバー需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高速インターネットの普及拡大と世界のデータトラフィックの急増
- 5Gの展開加速と、光ファイバーを深く浸透させたFTTxの導入
- ハイパースケール・データセンター間の相互接続需要の拡大
- 政府主導の農村部ブロードバンドおよびデジタル・インクルージョン・プログラム
- 地政学的レジリエンスのための海底ルートの多様化
- 持続可能性への取り組みにより、銅が低炭素ガラス繊維に置き換えられています
- 市場抑制要因
- 高い土木工事費と用地取得の複雑さ
- 原材料価格の変動とヘリウムの供給制約
- 海底ルートに関する環境許可の遅延
- 飽和状態にある大都市圏市場における通信事業者の設備投資の頭打ち
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場規模と成長予測
- ケーブルの種類別
- 装甲ケーブル
- 非装甲ケーブル
- リボンケーブル
- その他のケーブルタイプ
- ファイバーモード別
- シングルモードファイバー
- マルチモードファイバー
- プラスチック光ファイバー
- 設置タイプ別
- 空中/ 架空
- 地下/ 埋設型
- 海底/ 水中
- 屋内/ ドロップケーブル
- エンドユーザー産業別
- 電気通信
- データセンターおよびクラウドプロバイダー
- 電力会社およびスマートグリッド
- 防衛・航空宇宙
- 産業用オートメーションおよび制御
- ヘルスケアおよび医療
- 石油・ガスおよびオフショア
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries Ltd.
- Furukawa Electric Co., Ltd.
- Yangtze Optical Fibre and Cable(YOFC)
- CommScope Technologies LLC
- Fujikura Ltd.
- Nexans S.A.
- LS Cable & System Ltd.
- Lightera, LLC
- Sterlite Technologies Ltd.
- Hengtong Optic-Electric Co., Ltd.
- ZTT Group
- Proterial Ltd.
- Finolex Cables Ltd.
- Belden Inc.
- General Cable Corp.
- Hexatronic Group AB
- HMN Tech Co., Ltd.
- Taihan Fiberoptics Co., Ltd.