


シンガポールの海事市場:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Singapore Maritime - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187278
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、シンガポールの海事市場規模は2026年に154億1,000万米ドルと評価され、2027年の160億6,000万米ドルから2032年までに200億6,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは4.55%となる見込みです。
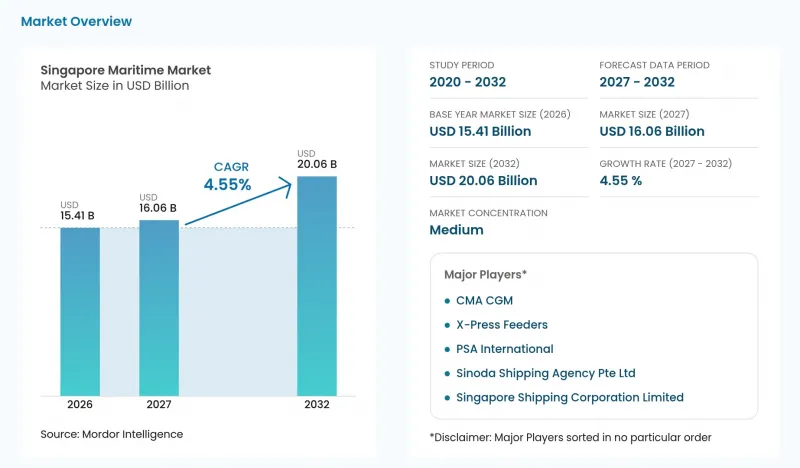
本レポートは、事業分野(港湾・ターミナル運営、海運会社サービスなど)、船舶の種類(コンテナ船、タンカーなど)、およびエンドユーザー産業(電子・半導体、化学・石油化学など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
シンガポールの海事市場の動向と洞察
メガコンテナ船の航行件数およびハブ港での積み替え需要の急増
メガコンテナ船の寄港により、寄港中に大型船舶に対応できる荷役能力への需要が生まれています。CMA CGM社の24,212 TEU級コンテナ船「CMA CGMノートルダム」は、2026年6月のアジア・欧州航路就航記念航海において、シンガポールに初寄港しました。船種を問わず、2025年のシンガポールにおける入港総トン数(GT)は32億2,000万に達し、2024年から3.5%増加しました。メガコンテナ船の寄港により、1回のサービス期間内に膨大な荷役需要が集中するため、バースと貨物の調整は商業的に極めて重要となります。サービスプロバイダーは、ターミナルへのアクセスと海運会社向けの貨物処理を組み合わせることで、その寄港に伴う需要から価値を創出することができます。
シンガポール政府によるトゥアス港の処理能力拡大および完全自動化ロードマップ
PSAシンガポールは、2025年末までにトゥアス港で12のコンテナバースを運営し、2026年8月には14のバースが稼働していると報告しており、これにより拡張ロードマップの運営基盤が整いました。2025年には、同港で1シフトあたり8台の自動運転ダブルトロリー式岸壁クレーンを同時に導入し、追加のバースを自動化システムと連携させました。MPAは、2040年代の完成時に計画されている年間取扱能力6,500万TEUに向けて、港湾を段階的に整備しています。海運会社にとって、段階的な拡張により、最終的な処理能力の上限よりも、個々のバースの利用可能性の方が商業的に重要となります。クレーンの自動化により、運用上の調整は、物理的なバースの利用可能性を補完する重要な要素となっています。
紅海迂回による混雑の急増が、バース・ヤードのボトルネックを露呈
海事の混乱により需要がハブに集中した場合、バースやヤードの柔軟性が商業的に重要になります。2024年7月2日、シンガポール運輸省は、紅海航路の迂回により、予定外の船舶到着が集中し、コンテナ船の滞留時間やバース待ち時間が長引いた結果、シンガポールのコンテナバースで混雑が発生したと発表しました。このような事態は、名目上の処理能力がタイムリーな船舶取扱いに結びつかない原因となり、所定の期間内にターミナルが提供できるサービスに制約を課すことになります。海運会社にとっては、寄港全体とそれ以降の貨物輸送との調整が懸念事項となります。MPA、PSAシンガポール、および労働組合は、トゥアス(Tuas)のバースを稼働させ、ケッペル・ターミナル(Keppel Terminal)のバースおよびヤードスペースを再活用することで、共同で対応しました。海運会社にとってのコストは、コンテナバースにおける入港船舶の待機時間の長期化でした。
セグメント分析
2026年、シンガポールの海事市場規模のうち、港湾およびターミナル運営が40.75%を占め、最大のセグメントとなりました。PSAシンガポールは、2025会計年度におけるコンテナターミナルの設計容量を4,650万TEUと報告しています。この容量は、オペレーターがターミナルへのアクセス権や貨物取扱いを販売できる広範なサービスプラットフォームを表しています。経済的な課題は、利用可能なターミナル能力を契約に基づく貨物取扱量へと転換し、物理的な資産を継続的なサービス収益に結びつけることです。これにより、既存のターミナル運営事業者は、サービスのみを提供する新規参入者が容易に再現できない、利用可能な運営インフラに基づく優位性を確保しています。
バンカリングサービスは、2027年から2032年にかけてCAGR5%で、最も急速に成長するセグメントになると予測されています。シンガポールのバンカリング販売量は2026年上半期に2,800万メートルトンを超え、燃料供給事業にとって堅実な取引基盤を提供しています。これらの供給業者にとって、商業的な提案は、その燃料活動が示唆する規模で、船舶ごとの供給を確実に履行できるかどうかにかかっています。造船、修繕、およびメンテナンス分野では、取引パターンが異なります。その一例として、2025年10月にSeatriumが獲得した、クルーズ船、レジャー船、および軍艦の修繕・改修を網羅するグループ契約が挙げられます。したがって、収益機会は、定期的な燃料供給と個別の船舶プロジェクトに二分されており、プロバイダーにはそれぞれ異なるサービスおよび契約締結能力が求められます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- メガコンテナ船の輸送量およびハブ港における積み替え需要の急増
- シンガポール政府によるトゥアス港の処理能力拡大および完全自動化に向けたロードマップ
- 過去最高の船舶用燃料油取扱量と、業界初のデジタルバンカリング義務化
- 「グリーン&デジタル・シッピング・コリドー」が代替燃料の導入を加速させています
- 24時間以内に空路・海路の複合一貫輸送貨物を統合する取り組み(OptEModalプラットフォーム)
- AIを活用した次世代船舶交通管理システムと海上5Gのカバー範囲
- 市場抑制要因
- 紅海経由の迂回による混雑の急増が、バースやヤードのボトルネックを露呈させている
- 炭素コストの転嫁(EU-ETS、IMO CII)の増加により、運航会社の利益率が圧迫されています
- 港湾用船舶の所有体制が分散していることが、電動化の経済性を鈍化させている
- アンモニア/メタノール・バンカリングの安全技能における人材パイプラインの不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- アクティビティ別
- 港湾・ターミナル運営
- 海運会社のサービス(貨物および旅客を合わせて)
- バンカリングサービス
- 造船、修繕および保守
- 海事支援サービス(金融、保険、仲介、法務)
- 船舶の種類別
- コンテナ船
- ばら積み貨物船
- タンカー
- 旅客船
- その他
- エンドユーザー産業別
- エレクトロニクス・半導体
- 化学・石油化学
- 食品・飲料
- 医薬品・医療
- 小売・Eコマース
- その他
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PSA International
- Sinoda Shipping Agency Pte Ltd
- Singapore Shipping Corporation Limited
- Jurong Port Pte Ltd
- X-Press Feeders
- GAC Group
- Hutchison Ports
- Eng Lee Shipping
- Pacmar Shipping
- ASL Marine Holdings Ltd
- Austen Maritime Services Pte Ltd
- Yang Ming Marine Transport
- Eastern Pacific Shipping
- HSD Marine
- Capital Shipping Agency(S)Pte Ltd
- Swire Shipping Pte. Ltd.
- CMA CGM
- Pacific Carriers Limited
- Wilhelmsen Ship Management
- Marsh(Singapore)Pte. Ltd.