


ペットフード:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Pet Food - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187221
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ペットフード市場の規模は、2026年の2,263億米ドル、2027年の2,432億米ドルから、2032年までに3,440億米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は7.18%となる見込みです。
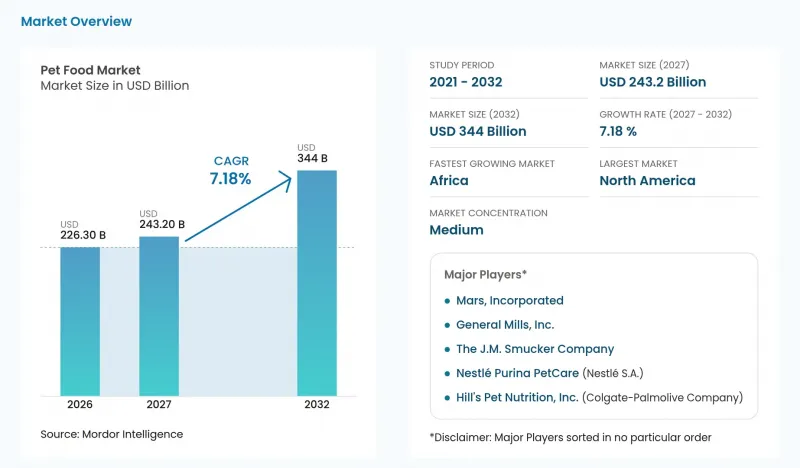
ペットフードの市場規模は、2026年の4,045万メトリックトン、2027年の4,174万メトリックトンから、2032年までに4,886万メトリックトンへと拡大し、2027年から2032年までの年間平均成長率(CAGR)は3.2%になると予測されています。本レポートは、ペットフード製品(フード、ペット用おやつなど)、ペットの種類(犬、猫など)、流通チャネル(専門店、スーパーマーケット/ハイパーマーケットなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)および数量(メトリックトン)で提示されています。
世界のペットフード市場の動向と洞察
ペットの「人間化」が、プレミアムおよび機能性栄養への需要を支えています
機能的なメリットは、ペットフードサプライヤーにプレミアムなポジショニングを行うための具体的な根拠をもたらしています。2025年のADM OutsideVoice調査によると、世界のペットオーナーの77%が、機能性成分を含むペット製品にはより高い価格を支払うと回答しました。また、同調査では、世界のペットオーナーの84%が、ペットの寿命を延ばす可能性のある製品に関心を持っていることが明らかになりました。食品メーカーにとって、この77%という数字は、機能性成分に対する支払意思と結びついているため、日常的な給餌を通じたプレミアム支出は、明確な健康効果をもたらす食事に依存することになります。
獣医学的な健康への注目が高まり、治療用および疾患特異的な食事の需要が増加しています
獣医用食事療法は、治療の決定と特定の病状に対応したフードへの需要を結びつけています。2024年12月から2025年12月にかけて実施されたオンライン調査によると、トルコ(Turkiye)のコンパニオンアニマル獣医師287名のうち88.2%が、処方食と治療用サプリメントの両方を使用していると報告しました。複数回答形式の質問では、78%が胃腸の治療を支援するために処方食を使用していると回答しました。2026年、ロイヤルカナン社は、犬向けの同社初となる完全加熱調理済みの生鮮治療食シリーズ「Fresh Veterinary Diets」を発売しました。このシリーズには、胃腸の問題、食物過敏症、食欲増進に対応する3種類の獣医師専用処方が含まれています。ペット肥満予防協会(APOP)は、2025年の米国調査において、治療用減量食が十分に活用されていないと指摘しました。減量を試みている飼い主による報告では、犬の使用率は22%、猫では35%にとどまりました。ロイヤルカニンの獣医師限定ラインは、臨床医の給餌選択肢を拡大しますが、これらの疾患特化型製品がどの程度リピート購入につながるかは、飼い主の受け入れ状況次第となります。
原材料および包装コストの変動が利益率を圧迫
原材料費や包装費は、生産効率化による利益の一部を相殺する可能性があります。2026年第2四半期には、原材料費および包装費の大幅な上昇により、ヒルズ・ペット・ニュートリションの売上総利益の増加分が290ベーシスポイント分、一部相殺されました。とはいえ、コスト削減、価格設定、および好調な製品構成が、同セグメントの売上総利益においてその負担を上回りました。米国では、フレッシュペットの販売費・一般管理費が、2026年第2四半期に売上高の35%へと上昇しました(前年同期は34.1%)。これは主に、物流コストの増加と変動報酬の引当金によるものです。これらの物流費および報酬関連費用は売上高に占める割合を拡大し、原材料や包装費とは別のコスト負担をもたらしました。
セグメント分析
2026年のペットフード市場規模において、フードは67.29%のシェアを占め、最大のセグメントとなりました。スペインにあるマース社のアレバロ工場は、2025年に5万8,000メートルトンのウェットペットフードを生産し、16カ国へ輸出しました。この組み合わせにより、大規模な製造拠点と、顧客への複数の国内流通ルートへのアクセスが結びついています。2026年10月の発表によると、同工場の拡張および近代化計画の発表が10月29日に行われることとなりました。
ペット用獣医処方食は最も急成長しているセグメントであり、2027年から2032年にかけてのCAGRは8.2%と予測されています。コルゲート・パルモリーブ社は、2026年第2四半期において、ヒルズ・ペット・ニュートリション社の治療用およびウェルネス用カテゴリーで、2025年第2四半期と比較して有機的な売上成長を記録したと報告しました。ペット用おやつは、ご褒美や飼い主との絆を深めるニーズを満たすものであり、APPAの報告によると、2025年には米国の犬の飼い主の65%が噛むおもちゃを購入し、その購入額は前年比で5%増加しました。ヒルズの治療用およびウェルネス製品の成長は、明確な健康目的を軸とした獣医用食事療法の提案を支えており、継続的なケアの中で専門的な食事に商業的な役割を与えています。
地域別分析
2026年、北米はペットフード市場シェアの44.12%を占め、最大の地域となりました。APPAの報告によると、2025年には米国の9,500万世帯が少なくとも1匹のペットを飼っていました。マース・インコーポレイテッドの事業部門であるロイヤルカナン社は、2025年5月15日にオハイオ州ルイスバーグにドライフード製造施設を開設し、年間生産量は400万匹のペットに給餌できる見込みです。ロイヤルカナン社はペット専門小売店や動物病院を通じて販売を行っているため、ルイスバーグ工場は専門小売店および動物病院向けチャネルをターゲットとした北米での生産能力を強化するものです。
アフリカは最も急成長している地域であり、2027年から2032年にかけてのCAGRは8%と予測されています。オールテック社の報告によると、アフリカのペットフード生産量は、2024年の改訂値と比較して2025年に11.7%増加し、147万7,000メートルトンに達し、同地域において南アフリカが特に際立った市場であると指摘しています。南アフリカは2025年、ナミビア、ボツワナ、レソトへの出荷を含め、小売用犬・猫用フードを3,733万キログラム輸出しました。生産量の増加と確立された国境を越えた出荷が相まって、サプライヤーがアフリカの複数の目的地に製品を供給するルートが形成されており、生産者の国内顧客基盤を超えて拡大する供給を商業的に活用する上で、地域的な流通が重要となっています。
南米における国境を越えた供給の役割は、ブラジルが2025年に7,162万キログラムの犬・猫用小売ペットフードを輸出したことからも明らかであり、その主な輸出先にはコロンビア、チリ、ウルグアイなどが挙げられます。欧州では、MHPグループ傘下のMHPペットフードが2026年5月18日、クロアチアのズラタル・ビストリツァに同国初のウェットペットフード工場を開設し、生産能力が拡大しました。アジア太平洋地域では、2025年の中国の消費動向が機能性重視へとシフトし、特に犬の飼い主の間で機能性を重視した製品が成長を牽引しました。中東地域では、2025年の米国農務省(USDA)の報告書において、ムンタジャット社の経営陣が、サウジアラビアの顧客は価格に敏感であり、競争力のある価格で品質を求めていると述べています。こうした違いにより、サプライヤーは、どこでも一律に適用される単一のプレミアム提案ではなく、貿易ルート、生産投資、機能的なポジショニング、および価値に関して、地域ごとに異なる判断を下すことになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ペットの「人間化」が、プレミアムおよび機能性栄養食品への需要を支えています
- 動物の健康への注目が高まり、治療用および特定疾患用フードが注目を集めています
- オンラインでの定期配送サービスとオムニチャネルへのアクセスにより、カテゴリーのリーチが拡大しています
- 新鮮で、加工を最小限に抑えた、高タンパク質の商品形態が消費支出を押し上げている
- AIを活用したパーソナライゼーションおよび診断結果に基づいた給餌プログラム
- 新規タンパク質の承認が製剤の革新を促進しています
- 市場抑制要因
- 原材料および包装コストの変動が利益率を圧迫しています
- 価格に敏感な「トレードダウン」が、プレミアム・バスケットの拡大を制限しています
- 超加工食品への厳しい目が、ドライフード中心のポートフォリオに圧力をかけています
- マイコトキシンおよび汚染によるリコールが、コンプライアンスコストの増加を招いています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 本レポートの内容
- エグゼクティブサマリーおよび主な調査結果
- 主要な業界動向
- ペットの頭数
- 猫
- 犬
- その他のペット
- ペット関連支出
- 消費者の動向
- ペットの頭数
- 貿易分析
- 原材料の動向
- 流通チャネル分析
- ペットフード企業のCEOが直面する重要な戦略的課題
第5章 市場規模と成長予測
- ペットフード製品別
- 食品
- ドライペットフード
- キブル
- その他のドライペットフード
- ウェットペットフード
- ドライペットフード
- ペット用ニュートラシューティカル/サプリメント
- 乳由来の生物活性成分
- オメガ3脂肪酸
- プロバイオティクス
- タンパク質およびペプチド
- ビタミン・ミネラル
- その他の栄養補助食品
- ペット用おやつ
- カリカリのおやつ
- デンタルおやつ
- フリーズドライおよびジャーキーのおやつ
- 柔らかくて噛みごたえのあるおやつ
- その他のおやつ
- ペット用獣医処方食
- 皮膚用食事療法食
- 糖尿病
- 消化器系過敏症
- 肥満用ダイエットフード
- オーラルケア用食事療法食
- 腎臓用
- 尿路疾患
- その他の獣医用ダイエットフード
- 食品
- ペット別
- 猫
- 犬
- その他のペット
- 流通チャネル別
- コンビニエンスストア
- オンラインチャネル
- 専門店
- スーパーマーケット・ハイパーマーケット
- その他チャネル
- 地域別
- 北米
- カナダ
- メキシコ
- 米国
- その他の北米諸国
- 南米
- アルゼンチン
- ブラジル
- その他の南米諸国
- 欧州
- フランス
- ドイツ
- イタリア
- オランダ
- ポーランド
- ロシア
- スペイン
- 英国
- その他の欧州諸国
- アジア太平洋
- オーストラリア
- 中国
- インド
- インドネシア
- 日本
- マレーシア
- フィリピン
- 台湾
- タイ
- ベトナム
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- エジプト
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nestle Purina PetCare(Nestle S.A.)
- Mars, Incorporated
- Hill's Pet Nutrition, Inc.(Colgate-Palmolive Company)
- General Mills, Inc.
- The J.M. Smucker Company
- Affinity Petcare S.A.(Agrolimen S.A.)
- Freshpet, Inc.
- i-Tail Corporation Public Company Limited(Thai Union Group Public Company Limited)
- VAFO Group a.s.
- heristo aktiengesellschaft
- United Petfood Producers NV
- Unicharm Corporation
- Wellness Pet Company, Inc.(Clearlake Capital Group, L.P.)
- Diamond Pet Foods(Schell & Kampeter, Inc.)
- Sunshine Mills, Inc.
第7章 市場機会と将来の展望



