


建設機械:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Construction Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187186
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、建設機械市場の規模は2026年に2,054億米ドルと推定されており、2027年には2,190億米ドルに達し、2032年までに2,980億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 6.35%で成長すると見込まれています。
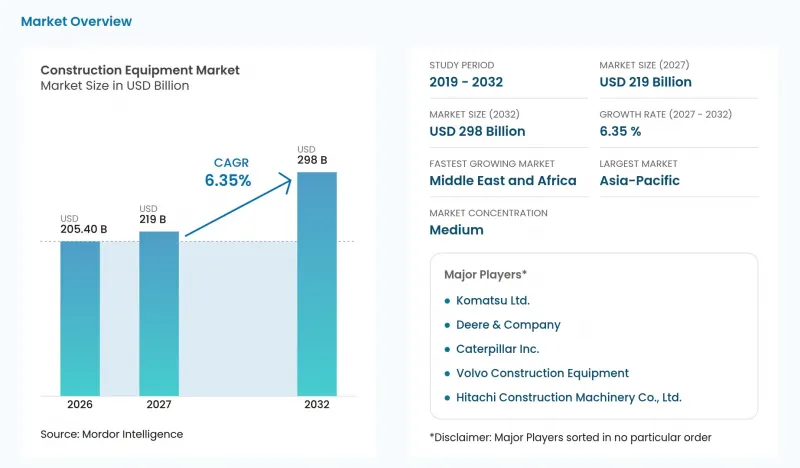
建設機械の市場規模は、2026年に110万台と推定され、2027年には114万台、2032年までに139万台に達すると予測されており、2027年から2032年にかけてCAGR4.04%で成長すると見込まれています。本レポートは、機器の種類(ショベルカーなど)、駆動方式(内燃機関など)、機器のサイズ(大型など)、出力(250 HP以下など)、用途(インフラなど)、および地域(アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)および数量(台)で提示されています。
世界の建設機械市場の動向と洞察
アジア全域にわたる大規模インフラ計画が建設機械の需要を牽引
地域ごとのプログラムにおいて、実施段階の異なる工事が含まれている場合、インフラ需要は一連のプロジェクトを通じて建設機械サプライヤーの事業を持続させることができます。2026年4月時点で、東南アジアのBIMP-EAGA優先インフラ計画には、総額1,746億米ドルに上る265件のプロジェクトが含まれており、これは2017年の57件と比較して大幅な増加となっています。この総数のうち、171件のプロジェクトは実施のさまざまな段階にあり、94件はすでに完了しています。このプログラムは、交通、エネルギー・電力、情報通信、および貿易円滑化を網羅していました。その交通およびエネルギー分野は、個々の工事が重機を多用する建設段階に進むにつれ、請負業者にとって将来的な業務量の見込みをもたらします。実施中と完了済みの内訳を考えると、新規重機需要の関連する源泉は、表向きのプロジェクト数ではなく、残りの建設段階にあると言えます。
米国IRA法およびCHIPS法が、オンショアリングプロジェクトにおける土工機械の購入を加速
製造業のオンショアリングは、資金調達済みの製造プロジェクトが実際の建設段階に入った際に、土工需要を最も直接的に支えます。2025年1月、米国国税庁(IRS)は、先進エネルギープロジェクト向けにIRA 48C税額控除の第2弾として60億米ドルを割り当て、そのうち約25億米ドルは指定エネルギーコミュニティ向けでした。これとは別に、アイダホ州ボイシにおけるマイクロン社のCHIPSプログラムプロジェクトでは、2つの大容量かつ最先端のDRAMファブの建設が行われています。2026年9月時点で、マイクロン社はボイシのキャンパス内に両方のメモリ工場を建設中でした。活発な建設現場は、資金配分のみの場合に比べ、設備サプライヤーにとってより短期的に対応可能な作業量となります。支援対象の工場が建設段階に入ると、土工関連のサプライヤーは仕事を得ることができます。これは、設備の需要が最終的な工場の生産量ではなく、現場での施工に直結しているためです。
油圧部品の不足によるOEMのリードタイムの急増
特定の油圧ポンプやバルブの不足は、その部品に掘削や吊り上げ機能を依存している掘削機やローダーの納入を妨げる可能性があります。メーカーは、未完成の機械に対してすでに材料や組立作業を割り当てています。その機器を保留しておくことは、購入者が使用可能な生産能力を待つ間、生産リソースを拘束することになります。市場ではメーカーの新品販売台数が指標となるため、1つの部品が欠けるだけで、機械全体の取引が延期される可能性があります。
セグメント分析
2026年、建設機械市場規模の51.48%を占めたショベルカーは最大のセグメントであり、2027年から2032年にかけてCAGR6.85%で最も急速に成長するセグメントになると予測されています。中国建設機械工業協会(CCMA)の報告によると、調査対象となった主要メーカーは2026年1月から9月にかけて、国内販売と輸出を合わせて21万4,274台の掘削機を販売し、前年同期比で23.1%増加しました。この販売台数のうち、国内販売分には629台の電動掘削機が含まれており、調査対象メーカーが報告する販売台数にはすでに電動モデルが計上されています。
輸出需要は、ショベルカーメーカーにとって国内顧客基盤を超えた販路を開拓する機会となります。CCMAの報告によると、2026年1月から9月までのショベルカーの輸出台数は10万9,744台で、前年同期比30.4%増となり、そのうち322台が電気式ショベルカーでした。国内販売台数は10万4,530台で、同期間比16.3%増となりました。輸出は調査対象台数の半分強を占めており、この内訳から、これらのメーカーの業績は国内市場と同様に海外からの受注動向にも大きく左右されていることがわかります。
2026年の建設機械市場において、内燃機関は88.69%のシェアを占め、最大のセグメントとなりました。中国内燃機関工業協会によると、2025年の中国における建設機械用ディーゼルエンジンの販売台数は84万5,700台でした。この規模のエンジン販売は、中国の建設機械メーカーを支える大規模なディーゼルサプライチェーンの存在を示しています。ハイブリッドおよび電気式機械の買い替え需要を獲得することは、その確立されたディーゼル供給チェーンからの受注を転換させることにもなり、機械の性能を競うこと以上の競合上の課題を広げることになります。
ハイブリッド・バッテリー式電気建設機械は、2027年から2032年にかけてCAGR21.8%で、最も急速に成長するセグメントになると予測されています。2025年、ドイツの建設業者A&S Betondemontage GmbHは、ディーラーのSchluter Baumaschinenの報告によると、コマツ製のハイブリッドショベル「HB365LC」を購入しました。同建設業者は、リサイクル事業において、この機械を破砕・選別プラントへの供給に使用しました。これにより、サプライヤーは、特定の作業に特化したフリートの追加としてハイブリッド機器を販売する道が開かれ、運用プロセスへの貢献度に基づいて導入が進むことになります。
地域別分析
2026年、アジア太平洋地域は建設機械市場規模の46.1%を占め、最大の地域となりました。CCMAの報告によると、2026年1月から9月にかけて、中国国内での主要ローダーメーカーによるローダー販売台数は5万8,360台となり、前年同期比で16.7%増加しました。インドでは、2025年から2026年にかけての2026会計年度(FY26)において、国内建設機械の販売台数が11万3,229台を記録しましたが、これは前年同期比で6.7%の減少となりました。インド建設機械工業会(ICEMA)は、インドでの販売減少の要因として、インフラ事業の進捗鈍化、排出ガス規制の強化に伴う機械価格の上昇、資金調達の圧力、および西アジア紛争に伴う原材料費の高騰を挙げています。中国ではローダーの販売が増加した一方で、インドの購入者は排出ガス規制の強化や資金調達の圧力により価格高騰に直面しており、地域内でもサプライヤーが直面する需要環境は異なっています。
中東・アフリカ地域は、2027年から2032年にかけてCAGR8.8%で、最も急速に成長する地域になると予測されています。HDヒュンダイ・コンストラクション・イクイップメントは、2025年1月と2月に、サウジアラビア、アラブ首長国連邦、カタールを含む中東諸国から建設機械333台の受注を獲得しました。同社は2026年1月、社名をHD Construction Equipment(旧HD Hyundai Construction Equipment)に変更しました。2026年3月2日、リオ・ティント社は、南アフリカのリチャーズ・ベイ・ミネラルズ社が手掛けるズルティ・サウス維持採掘プロジェクトの建設において、中国港湾工程公司をEPC請負業者に指名しました。湾岸地域の需要はメーカーへの台数受注として反映された一方、南アフリカのプロジェクトでは、リオ・ティント社が指名した建設請負業者を通じて、将来的な機械需要が見込まれています。
北米では、カナダのレンタル会社であるCanLift Equipment Ltd.が、インフラプロジェクトの需要を背景に、2026年6月にオンタリオ州の保有機材にJLG製リフトや特殊機器を含む180台以上の新規機材を追加しました。日立建機は、メキシコからチリに至る32カ国での事業展開を図るため、2025年4月にチリのサンティアゴにラテンアメリカ持株会社を設立しました。欧州では、欧州建設機械委員会(CECE)が、2026年上半期において、メーカーのレンタル業界向け事業がわずかに拡大したと報告しました。北米と欧州の両方において、レンタルフリートが顕著な購買チャネルとなっているのに対し、南米では、メーカーはラテンアメリカ全域での事業展開に向けた拠点としてチリに拠点を設立するという動きを見せました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア全域で進行中の大規模インフラプロジェクトが、設備需要を牽引しています
- 米国IRA法およびCHIPS法により、オンショアリングプロジェクト向けの土木機械の購入が加速しています
- 第2級請負業者における「レンタル優先」の調達へのシフトが稼働率を押し上げている
- EUステージV排出ガス規制の上限により、ハイブリッド車や電気自動車への急速な車両更新が迫られています
- 鉱物資源が豊富なアフリカにおける、重要原材料の採掘に向けたEPC案件の急増
- AIを活用した現場の自動化により、自律型グレーダーおよびドーザーのROIが向上しています
- 市場抑制要因
- 油圧部品の供給不足により、OEMのリードタイムが急増しています
- リチウムイオン電池の供給リスクが、電動重機の総所有コスト(TCO)を押し上げる恐れがあります
- ラテンアメリカにおけるテレマティクス機能を豊富に備えた機器の導入を制限している、根強いスキル不足
- ディーゼル掘削機の夜間稼働を制限する自治体の騒音防止条例
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器タイプ別
- ショベルカー
- ローダー
- 移動式クレーン
- モーターグレーダー
- ブルドーザー
- ロードローラー
- ダンプトラック
- その他
- 推進タイプ別
- 内燃機関
- ハイブリッド・バッテリー電気自動車
- 水素燃料電池
- 機器のサイズ別
- 大型(11トン以上)
- 中型(6~11トン)
- コンパクト/ミニ(6トン未満)
- 出力別
- 最大250 HP
- 250~500 HP
- 500 HP以上
- 用途別
- インフラ
- 住宅・商業建築
- 鉱業および採石業
- 石油・ガス/パイプライン
- 産業・製造
- その他
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- Volvo Construction Equipment
- CNH Industrial(CASE, New Holland)
- Liebherr-International AG
- Bobcat Company
- Kobelco Construction Machinery Co., Ltd.
- SANY Group
- Xuzhou Construction Machinery Group Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- JCB Limited
- HD Construction Equipment Co., Ltd.
- Terex Corporation
- Astec Industries, Inc.
- Kubota Corporation
- Sumitomo Heavy Industries Construction Cranes Co., Ltd.(HSC Cranes)
第7章 市場機会と将来の展望



