


フィリピンの再生可能エネルギー:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Philippines Renewable Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187138
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、フィリピンの再生可能エネルギー市場規模は、2026年の14.45ギガワット、2027年の17.18ギガワットから、2032年までに39.87ギガワットへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は18.34%となる見込みです。
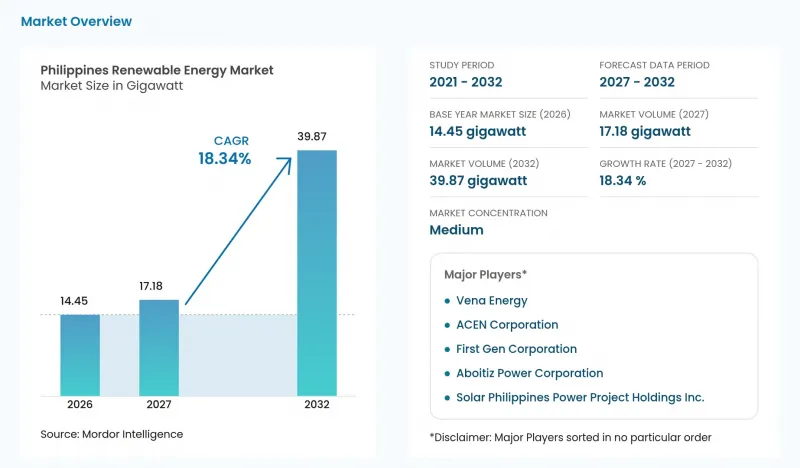
本レポートは、技術別(水力発電、太陽光発電、地熱発電、風力発電、バイオエネルギー、海洋エネルギー)およびエンドユーザー別(公益事業、商業・産業、住宅)に分類されています。市場予測は、利用可能なデータに基づき、容量(ギガワット)単位で提示されています。
フィリピンの再生可能エネルギー市場の動向と洞察
再生可能エネルギーポートフォリオ基準(RPS)および固定価格買取制度(FIT)
料金による資金提供は、適格な再生可能エネルギー発電事業者に対し、送電網への供給能力拡大に向けた投資を支える収益源を提供します。エネルギー規制委員会は、基金管理者である国立送電公社に対し、2026年1月の請求分から2026年度固定価格買取制度(FIT)割当額の徴収を承認しました。2026年の決定に基づき、適格な発電事業者には、送電網に供給された実際の発電量に応じて支払いが行われます。エネルギー省(DOE)のプロジェクトリストは、最終的な買取価格の適用資格を保証するものではなく、また支払いをリスト掲載プロジェクトに限定するものでもありません。系統連系が遅れたプロジェクトは、電力を供給するまでは買取価格による支援を受けられません。したがって、送電網へのアクセスが可能になる時期によって、適格な投資がこの収益を得られるようになる時期が決まります。
太陽光発電および風力タービンの設備投資コストの低下
設備コストの低下は、供給電力の価格を同程度に引き下げることなく、再生可能エネルギー発電プロジェクトの経済性を向上させることができます。国際再生可能エネルギー機関(IRENA)の報告によると、2025年には、設備の安価化と設置コストの低下が、世界の陸上風力発電コストの削減に寄与しました。太陽光発電の世界の均等化発電原価(LCOE)は横ばいでした。これは、設備および設置コストの低減効果を、資本コストの上昇と稼働率のわずかな低下が相殺したためです。2025年の世界加重平均均等化発電コストは、陸上風力発電で1MWhあたり33米ドル、太陽光発電で1MWhあたり44米ドルでした。この世界のコストの対比は、設備コストの削減が発電コストのベンチマークを引き下げなかった太陽光発電の拡大に比べ、フィリピンにおける陸上風力発電の追加容量に対する投資の妥当性を、より直接的に裏付けています。
送電網の混雑と送電容量の制約
送電網へのアクセス確保が遅れると、再生可能エネルギー発電設備への投資による商業的価値の実現が遅れる可能性があります。OECDの2026年の調査によると、再生可能エネルギー開発事業者にとって送電網へのアクセスは困難であり、160件以上のプロジェクトがフィリピン国営送電公社(NGCP)による「系統影響調査」の結果を待っている状況で、滞留案件の処理にはさらに1年を要する可能性があります。NGCPは、送電網へのアクセス権を取得するプロセスの一環として、これらの調査を実施しています。したがって、開発事業者は、発電設計や顧客の需要がすでに確定している場合でも、別途の承認手続きを経なければなりません。OECDは、未処理案件の積み残しが新規申請者にさらなる遅延をもたらす可能性があると指摘しており、新規申請者は追加のリスクを負うことになります。
セグメント分析
2026年、フィリピンの再生可能エネルギー市場規模のうち、水力発電が38.9%を占めました。ファースト・ジェンの水力発電プラットフォームの売上高は、2025年第1四半期から2026年第1四半期にかけて8.4%増加しました。この増加は主に、同社のFGハイドロ発電所における発電量の増加を反映したものであり、これによりスポット市場での販売量が増加し、予備力市場における付帯サービスに提供可能な容量も拡大しました。一方、ファースト・ジェンの水力発電プラットフォームに属する別の発電所であるカセクナンでの発電量の減少が、この売上高の増加を一部相殺しました。最大規模のセグメントに属する事業者は、電力販売による収益を得ると同時に、予備サービス向けに利用可能な容量を提供できるため、運用上の柔軟性が設備資産価値に重要な役割を果たしています。
潮汐・波力技術を含む海洋エネルギーは、2027年から2032年にかけてCAGR106%を記録し、最も急速に成長するセグメントになると予測されています。2026年6月時点で東南アジアには商業用の潮汐発電施設が稼働していなかったことから、この予測は未開発の潮汐産業における商業化を前提としています。2025年のアテネオ大学の調査では、ビサヤ諸島のサン・ベルナルディーノ海峡、サン・フアニコ海峡、セブ海峡が、潮流発電の潜在的な候補地として特定されました。潮流発電の開発事業者にとって、この成長を実現するには商業プロジェクトが必要であり、ビサヤ諸島の候補地は、参入の機会を評価するための出発点となる可能性があります。対照的に、バイオエネルギー分野では、2026年4月17日時点で、セントラル・アズカレラ・デ・サン・アントニオに関連する8 MWの拡張プロジェクトにおいて、稼働中のコジェネレーション事例がありました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生可能エネルギー導入基準および固定価格買取制度
- 太陽光発電および風力発電の設備投資の減少
- 電力需要の増加と高い小売料金
- BPO/ITハブにおける企業間電力購入契約(PPA)
- JICA資金による送電網の整備事業
- 災害に強い島およびマイクログリッド・プログラム
- 市場抑制要因
- 送電網の混雑と送電容量の制約
- CREZオークションをめぐる規制上の不確実性
- 台風による保険コストの高騰
- 農地改革対象地との土地利用上の対立
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- PESTLE分析
第5章 市場規模と成長予測
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力発電(陸上および洋上)
- 水力発電(小規模、大規模、PSH)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力・波力)
- エンドユーザー別
- ユーティリティ
- 商業・産業用
- 住宅
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aboitiz Power Corporation
- ACEN Corporation
- Solar Philippines Power Project Holdings Inc.
- Vena Energy
- First Gen Corporation
- Energy Development Corporation(EDC)
- SN Aboitiz Power Group
- Alternergy Holdings Corp.
- Trina Solar Co. Ltd.
- Vestas Wind Systems A/S
- Solenergy Systems Inc.
- Solaric Corp.
- National Power Corporation(NPC)
- Philippine Geothermal Production Company Inc.
- Meralco PowerGen Corp.
- Siemens Gamesa Renewable Energy
- Nexif Ratch Energy
- Kepco Philippines Holdings
- Enfinity Global Inc.
- Sharp Energy Solutions
第7章 市場機会と将来の展望



