


美的ウェルネス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Aesthetic Wellness - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186110
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、世界のエステティック・ウェルネス市場は2026年に195億5,000万米ドルの規模となり、2027年の225億9,000万米ドルから2032年までに349億3,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは9.11%となる見込みです。
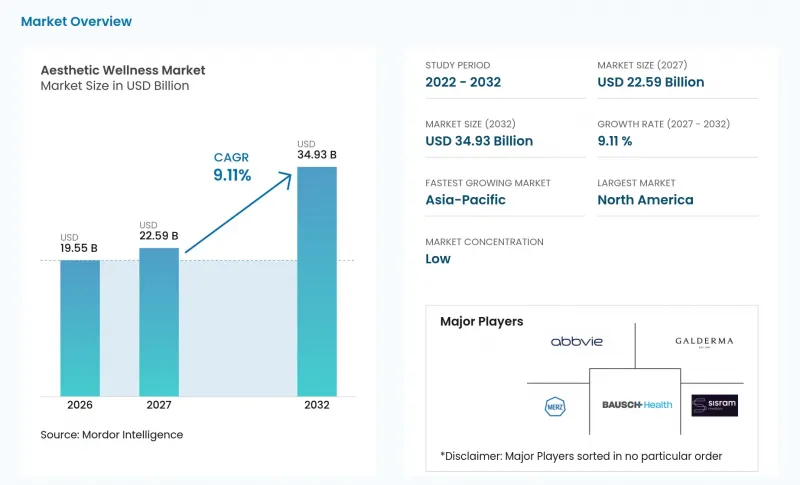
世界の美容ウェルネス市場の動向と洞察
非外科的および低侵襲治療への嗜好の高まり
非外科的および低侵襲な施術への嗜好の高まりが、エステティック・ウェルネス市場の成長を牽引しています。2025年には、形成外科医によるボツリヌス毒素施術が730万件、ヒアルロン酸フィラー施術が470万件行われました。これらの数値には、皮膚科医やその他の美容医療従事者による施術は含まれていません。初期費用の低さ、ダウンタイムの短さ、そして施術の可逆性により、初めて施術を受ける患者様の障壁が低減されています。これらの特徴は、仕事や私生活の都合に合わせて施術を受けたいと考える都市部の消費者に支持されています。単発の矯正施術ではなく、定期的なメンテナンス通院が市場の成長を支えています。臨床的に適切と判断された場合、医療提供者は神経毒素、フィラー、レーザー施術、および外用療法を組み合わせています。このアプローチは、ケアの継続性を支え、変化する患者のニーズに合わせて治療計画を調整します。また、医師による診察、資格を持った施術者による投与、そして期待される結果についての明確な説明の重要性を浮き彫りにしています。定期的なケアプランは、繰り返し行われる治療サイクルを管理する能力を持つメディカルスパや皮膚科クリニックを強化することができます。
予防的美容ケアの主流化
予防的な美容ケアは、目に見える老化の兆候を修正することから、成人期の早い段階での肌質の維持へと焦点を移しています。AAFPRS(米国顔面形成・再建外科学会)の2023年の年次会員調査によると、同学会の会員の77%が、20代および30代の個人において予防的なメンテナンスがより重視されるようになると予想しています。2023年に調査対象となった会員が実施した施術のうち、低侵襲治療が83%を占めました。この変化は、個別化された評価、保存的治療、継続的なスキンケア計画を通じて、世界の美容ウェルネス市場に新たな機会をもたらしています。しかし、予防を主眼とした需要には、年齢に基づく宣伝ではなく、現実的な結果の説明と臨床的評価が求められます。若年層の消費者におけるスキンケアへの関心も、教育主導型のサービスを後押ししています。米国皮膚科学会(AAD)の2025年の調査によると、米国の成人の73%が早期老化を防ぐための製品や施術を利用している一方で、日焼け止めを定期的に使用しているのは56%にとどまりました。クリニックは、ソーシャルメディアの動向に流された不必要な施術を避けつつ、個別化されたカウンセリング、文書化された治療計画、有資格の施術者を通じて、他社との差別化を図ることができます。
治療費と限られた保険適用
美容施術の費用は、そのほとんどを消費者が直接負担するため、価格に敏感な患者にとっては利用が制限されます。この制約は、可処分所得に格差がある市場や、高度な医療サービスが大都市に集中している市場において顕著です。美容・ウェルネス市場は、サービスのアクセスを拡大することで成長が可能ですが、提供者はすべての患者が繰り返しの治療サイクルに経済的に対応できるとは想定できません。明確な価格設定と医学的に適切な治療計画は、患者の信頼を維持するのに役立ちます。会員制やサブスクリプションモデルは、定期的なケアにかかる費用を分散させることはできますが、特に有資格の施術者や規制対象の製品を必要とする施術においては、経済的な制約を解消するものではありません。小規模な事業者は、定期的な支払いやフォローアップの対応管理において課題に直面する可能性があります。新興市場では、美容施術に対する認知度が高まっているにもかかわらず、富裕層の都市部グループ以外では、依然として費用への敏感さが大きな課題となっています。
セグメント分析
2026年時点で、非外科的美容サービスセグメントは、美容ウェルネス市場規模の45.32%を占めました。このカテゴリーには、ボトックス、真皮充填剤、レーザー皮膚再生、ケミカルピーリング、およびプロ仕様の外用治療が含まれます。その幅広い選択肢により、臨床医は患者の目標に合わせて治療計画をカスタマイズすることができます。ダウンタイムが短い施術は、非外科的治療を求める患者の需要を支えています。このセグメントは、継続的な肌質改善やメンテナンスケアの重要性を反映しています。
低侵襲美容サービスセグメントは、2032年までCAGR10.82%で成長すると予測されています。このカテゴリーには、従来の非外科的ケアと外科手術の中間に位置する治療が含まれます。バイオ刺激剤、ポリヌクレオチド、ニューロモジュレーターなどが、医療提供者の選択肢を拡大しています。外科美容サービスセグメントは、外科的な結果を必要とする、あるいはそれを希望する患者にとって、依然として重要な位置を占めています。ISAPSの報告によると、女性における乳房リフトが最も高い増加率を示した一方、世界的には眼瞼手術が最も高い絶対的な増加数を記録しました。
2026年、顔面美容および肌若返りは、世界の美容ウェルネス市場規模の32.24%を占めました。肌の質向上や自然な仕上がりを求める需要が、このカテゴリーを支えています。これには、クリニックでの施術や、継続的なケアのための専門的なスキンケアプロトコルが含まれます。2025年、アラガン・エステティクスは「SKINVIVE by JUVEDERM」の展開を35の市場に拡大し、合計57市場となりました。これは、従来のボリュームアップ用フィラーを超えた注入剤ポートフォリオの拡大を反映しています。
注入剤および生体刺激療法は、2032年までCAGR10.34%で成長すると予測されています。患者は、注入療法を選択する際、治療効果の持続期間、肌の質、および期待される結果を考慮します。2025年の最初の9か月間、ガルデルマ社は生体刺激剤の売上高が2桁の伸びを記録した一方、同社の注入美容事業は前年同期比10.5%の成長を示しました。施術の適性、製品の選択、および結果は患者によって異なります。
地域別分析
2026年、北米は美容ウェルネス市場の38.71%を占めました。2025年、米国の形成外科医は540万件以上の美容施術を行いました。この地域は、成熟した医療提供者基盤、高い消費者認知度、そして確立されたインフラを備えています。メディカルスパ、皮膚科クリニック、外科診療所が、それぞれ異なるレベルのケアを提供しています。
アジア太平洋地域は、2032年までCAGR10.50%で成長すると予測されています。中国、インド、韓国、日本、および東南アジアが、同地域の需要見通しを支えています。ガルデルマ社は、中国を世界第2位の注入型美容市場と位置づけ、2025年の業績に寄与した要因として「スカルプトラ」の中国での発売を挙げています。韓国は、依然として治療の目的地であり、施術の革新の源となっています。アジアの新興市場では、皮膚科クリニックチェーンの拡大や都市部の中産階級の増加が長期的な需要を支えていますが、規制や施術者の対応能力は依然として重要な要因となっています。
欧州は依然として重要な市場であり、英国、ドイツ、フランス、イタリア、スペインが需要を牽引しています。英国では、美容施術に対する規制の強化が計画されています。スペインでは2025年初頭、違法な美容用物質を使用したとして24のクリニックが調査を受けました。ブラジルでは2025年に320万件の美容施術が記録され、そのうち230万件が外科的施術で、世界第1位となりました。アラブ首長国連邦(UAE)とサウジアラビアは美容医療への投資を集めていますが、ナイジェリアと南アフリカは依然として発展初期段階の市場です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 エグゼクティブサマリー
第3章 市場情勢
- 市場概要
- 市場促進要因
- 非外科的および低侵襲治療への関心の高まり
- 予防的な美容ケアの普及
- ソーシャルメディアと外見重視のウェルネス支出
- 健康的な高齢化と長寿志向の需要
- AIを活用した評価と治療計画による個別化
- メディカルスパおよび総合ウェルネスクリニックの拡大
- 市場抑制要因
- 治療費と限られた保険適用
- 熟練したライセンシング有資格者の不足
- 安全上のリスク、偽造品、および不適格な提供業者
- 規制の断片化とコンプライアンスの負担
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第4章 エステティック・ウェルネスの供給と開発に関する情報
- 供給の現状と開発動向
- エステティック・ウェルネスのサービス提供内容
第5章 エステティック・ウェルネス・パフォーマンス・インテリジェンス
- 稼働率
- 1日あたりの平均料金
第6章 消費者行動分析
- 消費者の選好と利用パターン
- 予約行動とサービスの好み
- 消費パターンと新たなウェルネス志向
第7章 市場規模および成長予測(米ドル、金額)
- サービスタイプ別
- 非外科的美容サービス
- 低侵襲美容サービス
- 美容外科サービス
- その他
- 治療カテゴリー別
- 顔面美容および肌の若返り
- 注射剤および生体刺激療法
- ボディコンターリングおよびシェイピング
- 脱毛および発毛治療
- その他の美容治療
- サービスプロバイダー別
- 皮膚科・美容クリニック
- メディカルスパ
- 病院および外科センター
- その他
- エンドユーザー別
- 男性
- 女性
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第8章 北米市場の規模および成長予測(米ドル、金額ベース)2022年~2032年
- サービスタイプ別
- 治療カテゴリー別
- サービスプロバイダー別
- エンドユーザー別
- 国別
第9章 南米市場の規模および成長予測(米ドル、金額ベース)2022年~2032年
- サービスタイプ別
- 治療カテゴリー別
- サービスプロバイダー別
- エンドユーザー別
- 国別
第10章 欧州の市場規模および成長予測(米ドル、金額ベース)2022年~2032年
- サービスタイプ別
- 治療カテゴリー別
- サービスプロバイダー別
- エンドユーザー別
- 国別
第11章 アジア太平洋地域の市場規模および成長予測(米ドル、金額ベース)2022年~2032年
- サービスタイプ別
- 治療カテゴリー別
- サービスプロバイダー別
- エンドユーザー別
- 国別
第12章 中東・アフリカ市場の規模および成長予測(米ドル、金額ベース)2022年~2032年
- サービスタイプ別
- 治療カテゴリー別
- サービスプロバイダー別
- エンドユーザー別
- 国別
第13章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Galderma S.A.
- Merz Pharma GmbH & Co. KGaA
- Bausch Health Companies Inc.
- Sisram Medical Ltd.
- Candela Corporation
- Cutera, Inc.
- InMode Ltd.
- Fotona d.o.o.
- Evolus, Inc.
- Sinclair
- Medytox Inc.
- Hologic, Inc.
- Venus Concept Inc.
- Sciton, Inc.
- Quanta System S.p.A.
- BTL Industries Inc.
- Aerolase Corporation
- Lutronic, Inc.
- Sofwave Medical Ltd.
第14章 市場機会と将来の展望
- ホワイトスペースおよびアンメット・ニーズの評価
- 機会
- 長寿、栄養、体重管理、美容を統合した会員制度
- AIを活用したパーソナライズ型、再生型、そして在宅型の美容・ウェルネス・ジャーニー
- 今後の見通し
第15章 調査手法



