


マネージドUEBAサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed UEBA Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186102
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
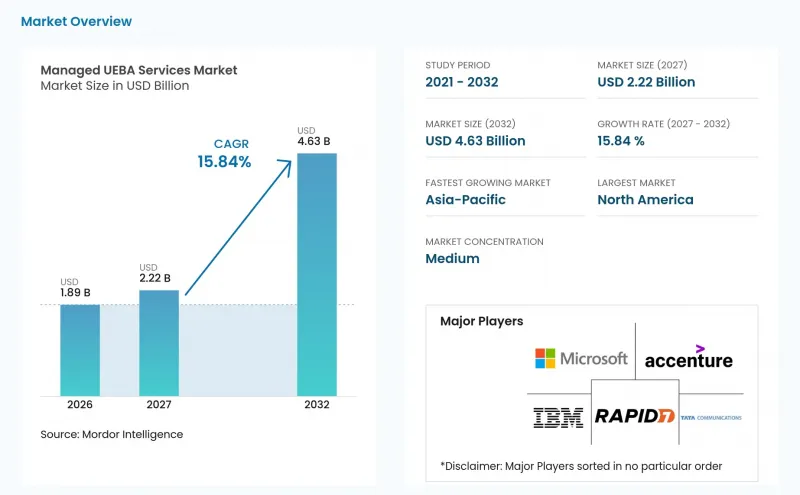
Mordor Intelligenceによると、マネージドUEBAサービス市場の規模は、2026年の18億9,000万米ドル、2027年の22億2,000万米ドルから、2032年までに46億3,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は15.84%となる見込みです。
世界のマネージドUEBAサービス市場の動向と洞察
増加するIDを標的とした攻撃と内部脅威の顕在化が導入を後押し
認証情報の悪用や内部関係者によるデータアクセスにより、組織が行動監視を優先する方法は変化しました。ログイン時点では正当に見えるもの、時間の経過とともに異常であることが判明する活動を特定する必要があるため、マネージドUEBAサービス市場は恩恵を受けています。2025年5月、米国保健社会福祉省(HHS)公民権局は、元従業員による電子保護医療情報への不正アクセスを理由に、ベイケア・ヘルス・システム社とのHIPAAセキュリティ規則に関する調査を80万米ドルで和解しました。この事例は、組織が従業員の活動を調査する際、アクセス記録や監視制御の重要性を改めて浮き彫りにしました。NTTセキュリティジャパンは、社内リスクの監視をマネージドUEBAサービスの核心的な要素と位置付けており、これには企業システム全体にわたるユーザー行動の分析が含まれます。マネージドUEBAサービス市場は、従業員、元従業員、特権ユーザー、およびその他のID保有者を網羅できる監視機能への需要に支えられています。
熟練したセキュリティ運用要員の不足がマネージド・アウトソーシングを加速
セキュリティ運用要員の不足により、組織は専任の社内チームを構築するのではなく、マネージド行動分析サービスの導入を迫られています。ISACAは2025年の報告書で、サイバーセキュリティチームの55%が人員不足であり、65%が未充員のポストを抱えていると報告しました。ISC2の調査によると、回答者の95%が少なくとも1つのスキルギャップを報告しており、AIセキュリティやクラウドセキュリティが最も頻繁に指摘された分野でした。これらのギャップは、ベースラインの構築、異常の調査、および検出コンテンツの長期的な維持管理能力に影響を及ぼします。マネージドサービスを利用すれば、各顧客が専任のUEBAスペシャリストを採用・維持する必要なく、継続的な運用が可能になります。この要因により、大規模なセキュリティオペレーションセンターを持たない中堅企業や公共機関にも、マネージドUEBAサービス市場の需要が拡大しています。
データ取り込みとID正規化の複雑さにより、導入期間が長期化
導入における中心的な課題は、多くの場合、検知モデルそのものではなく、データの準備にあります。組織では、Active Directory、Okta、Microsoft Entra ID、クラウドプラットフォーム、SaaSアプリケーション、および旧式のディレクトリを同時に運用している場合があります。これらのデータソースは異なる形式を使用しており、同じ人物やサービスアカウントを不統一な方法で表現している可能性があります。プロバイダーは、信頼性の高い行動ベースラインを確立する前に、レコードを正規化し、IDを解決する必要があります。NTTセキュリティジャパンは、セキュリティデータを統合・分析し、顧客環境全体での検知と調査を支援するサービスとして、マネージドUEBAを提供しています。オンボーディング期間が長引くと、特に小規模な導入企業において、価値の実感が遅れ、契約リスクが高まる可能性があります。したがって、マネージドUEBAサービス市場では、再利用可能なコネクタ、明確なディスカバリープロセス、および過去の記録を用いた概念実証(PoC)を実施できるプロバイダーが優位となります。
セグメント分析
2026年時点で、フルマネージドUEBAサービスは、マネージドUEBAサービス市場全体の42.67%を占めました。このモデルは、UEBAプラットフォームを継続的に運用するために必要な技術力や人員を保有していない顧客を対象としています。これは、継続的な監視と明確なサービス範囲を必要とする金融機関、医療機関、政府機関にとって特に重要です。プロバイダーは、監視、アラートの優先順位付け、調査支援、および行動分析コンテンツのメンテナンスについて責任を負います。この仕組みにより、社内チームの負担を軽減できますが、その一方で、マネージドUEBAサービス市場の契約において、プロバイダーの運用品質が顧客価値の核心となることも意味します。
MDR、MXDR、またはマネージドSIEMに組み込まれたマネージドUEBAは、2032年までCAGR17.23%で拡大すると予測されています。購入者は、行動分析を単独のサービスとして購入するのではなく、統合された検出スタックを選択する傾向が強まっています。CrowdStrikeは2025年3月に「サービスパートナープログラム」を開始し、デロイト、EY、eSentire、Wiproを認定Falcon Next-Gen SIEM提供パートナーとして登録しました。このアプローチにより、行動コンテキストが、マネージド検出、対応、およびSIEMサービスと同じ運用モデルに組み込まれます。これにより、責任の所在が明確になり、アナリストは複数のアラートタイプに対して同じケース管理プロセスを適用できるようになります。
2026年、継続的モニタリングおよびアラートトリアージは、マネージドUEBAサービス市場規模の36.76%を占めました。この要素は、リアルタイムの異常検知とアナリストへのエスカレーションをサポートするため、マネージドサービスの基盤であり続けています。組織には、異常なアカウント活動、アクセスパターン、またはエンティティの行動に関連するアラートを確認するための一貫したプロセスが必要です。継続的なモニタリングは、検知結果を文書化された対応手順と結びつけることで、より有用になります。また、マネージドUEBAサービス市場全体において、脅威ハンティング、インシデント対応、およびコンプライアンス報告の出発点ともなります。
コンテンツエンジニアリング、チューニング、および最適化は、2032年までCAGR17.49%で拡大すると予測されています。顧客は、デフォルトの検出コンテンツが自社のシステム、ユーザー、またはリスク閾値を反映していない可能性があることをますます認識しています。チューニングを行うことで、アナリストが顧客の環境に関連のないアラートに時間を費やすリスクを軽減できます。Exabeamは、2026年10月の「New-Scale」アップデートにおいて、AIを活用した調査、ガバナンスレポート、および非人間エンティティの監視機能を導入しました。このアップデートは、プロバイダーがエンジニアリングおよびメンテナンスが必要なコンテンツの範囲をどのように拡大しているかを示しています。
地域別分析
2026年、北米はマネージドUEBAサービス市場の36.21%を占めました。米国では、正式なセキュリティおよび報告要件の下で運営される金融サービス、医療、政府機関から多大な需要が生じました。一方、カナダとメキシコも、金融機関や公共部門の組織を通じて市場に貢献しています。HIPAAの施行やセキュリティ規則の改正案により、医療分野の購入者にとってアクセス監視の重要性は引き続き高まっています。CrowdStrikeとIBMは2026年3月、Charlotte AIをIBMの「Autonomous Threat Operations Machine」と統合するため、提携を拡大しました。この提携は、自動化とアナリストのワークフローを組み合わせたマネージドセキュリティアーキテクチャへの継続的な投資を反映しています。
欧州では、NIS2、DORA、GDPR、および欧州連合サイバー連帯法によって需要が形成されており、これらは監視や証拠の要件を定めていますが、データ居住要件により、プロバイダーが顧客のテレメトリを処理する方法が制限される可能性があります。ENISAは、規則2025/37により、マネージド・セキュリティ・サービスが欧州のサイバーセキュリティ認証スキームに組み込まれたと述べています。地域ごとの処理インフラと信頼性の高い認証を有するプロバイダーは、この環境において優位性を持つ可能性があります。特に、大企業基盤が充実し、セキュリティコンプライアンス環境が活発なドイツ、英国、フランスではその傾向が顕著です。欧州のマネージドUEBAサービス市場は、広範な行動可視性と、従業員データおよび国境を越えたデータ転送を規定する規則とのバランスを取る必要があります。
アジア太平洋地域は、2032年までCAGR19.77%で拡大すると予測されています。金融サービス、製造業、政府機関は、業務のデジタル化を進め、より広範なセキュリティ対策を求めることで需要を支えており、一方、NTTセキュリティジャパンは、マネージドUEBAを、行動分析を用いて組織がインシデントを検知し対応するための手段として位置付けています。KDDIとLACは2025年7月、LACのセキュリティ運用ノウハウとKDDIの国際的な事業展開を組み合わせ、セキュリティソリューションの本格的なグローバル展開を開始しました。日本では、広範なサイバーセキュリティ上の懸念に加え、内部者リスクに対処できるサービスへのニーズが高まっています。南米、中東・アフリカでは市場規模は小さいもの、デジタルレジリエンスプログラムの拡大に伴い、地域のマネージドセキュリティプロバイダーがUEBA対応のサービスをラインナップに加えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IDを標的とした攻撃の増加と内部者による脅威の顕在化
- 熟練したセキュリティ運用要員の不足
- クラウド、SaaS、リモートワーク、およびコネクテッド・エンティティの拡大
- 継続的なモニタリングとエビデンスに基づく対応を求める規制上の圧力
- 再利用可能な行動分析コンテンツによるMSSPの利益率拡大
- テナント間ベースライン転送とプライバシー保護型エンティティモデリング
- 市場抑制要因
- データ取り込みおよびID正規化の複雑さが高め
- プライバシー、従業員の監視、およびデータの保存場所に関する制約
- 誤検知リスクと不透明なモデルに対する顧客の不信感
- 高価値のテレメトリデータをサードパーティプロバイダーと共有する意欲が限られている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- サービスモデル別
- フルマネージド型UEBAサービス
- 共同管理型UEBAサービス
- MDR、MXDR、またはマネージドSIEMに組み込まれたマネージドUEBA
- 配送コンポーネント別
- 継続的な監視とアラートの優先順位付け
- 脅威ハンティングおよび行動分析
- インシデント対応および封じ込め
- コンテンツエンジニアリング、チューニング、および最適化
- コンプライアンス報告およびリスクアドバイザリー
- 展開モード別
- クラウドネイティブ
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー業界別
- BFSI
- ヘルスケア・ライフサイエンス
- 政府・防衛
- IT・通信
- 製造・産業
- エネルギー・ユーティリティ
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- 南アフリカ以外の地域
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- Arctic Wolf Networks, Inc.
- Sophos Limited
- Rapid7, Inc.
- Accenture plc
- Tata Communications Limited
- NTT Ltd.
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- eSentire, Inc.
- Securonix, Inc.
- Exabeam, Inc.
- Fortinet, Inc.
- Trustwave Holdings, Inc.
- Kyndryl Inc.
- Atos SE
- Wipro Limited
- Capgemini SE
- ESET, spol. s r.o.
- SentinelOne, Inc.
- Secureworks Corp.
- Varonis Systems, Inc.
第7章 市場機会と将来の展望



