


マネージドサーバーサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed Server Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186097
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
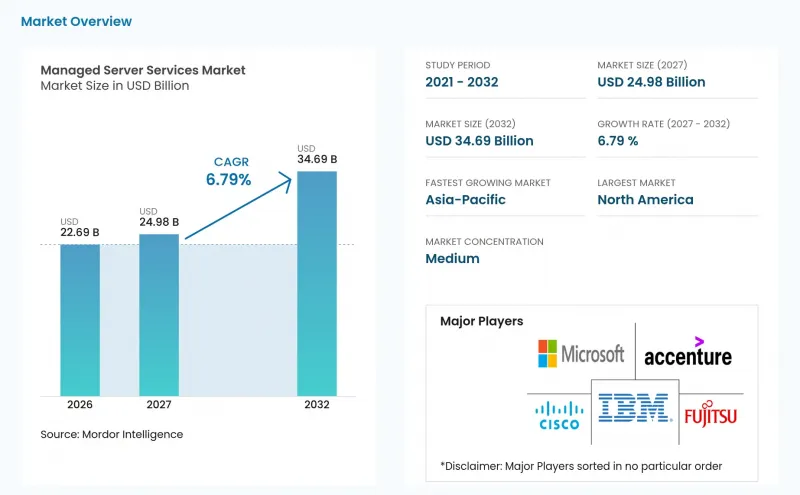
Mordor Intelligenceによると、マネージドサーバーサービス市場の規模は、2026年の226億9,000万米ドル、2027年の242億3,000万米ドルから、2032年までに346億9,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は6.79%となる見込みです。
世界のマネージドサーバーサービス市場の動向と洞察
ハイブリッドおよびマルチクラウドの複雑性
マルチクラウドアーキテクチャは、今や多くの企業にとって現実の運用環境となっており、サーバーの統合的な監視の必要性が高まっています。各環境では、異なる構成、ネットワークルール、アクセス制御、および監視ツールが使用される場合があります。これにより、パブリッククラウドプラットフォームとオンプレミスシステムの両方でワークロードが実行される場合、内部管理がより困難になります。プロバイダーがこれらの環境を一元的に把握し、単一の運用モデルのもとで日常的な管理業務を処理することで、マネージドサーバーサービス市場は恩恵を受けます。生成AIのワークロードはインフラストラクチャに新たな層を追加し、これにより企業チームが直面する管理業務の負担が増大しています。
高まるサイバーセキュリティおよびコンプライアンス要件
セキュリティおよびコンプライアンス要件の変化により、マネージドサーバー契約の範囲と価値の両方が変化しています。ニューヨーク州金融サービス局は2025年10月、対象となる金融機関が、認証、暗号化、データガバナンスに関する管理措置を含め、サードパーティのサービスプロバイダーがもたらすリスクをどのように管理すべきかについてガイダンスを発表しました。したがって、規制対象の顧客にサービスを提供するプロバイダーは、明確な運用管理体制を維持し、関連する証拠を保持するとともに、これらの管理体制が長期にわたり機能していることを実証しなければなりません。こうした期待により、成熟したサービスプロバイダーは、金融機関や機密データを扱うその他の組織にとって、より魅力的な存在となっています。また、マネージドサーバーサービス市場は、顧客が社内の人員を増員することなく、継続的なセキュリティ運用を管理するために外部の専門家を必要とする場合にも支持を集めています。
ベンダーロックインと移行の複雑さ
長期契約には、独自の監視エージェント、自動化ツール、サービスプロセスが組み込まれていることがあり、それがプロバイダーの変更を困難にします。また、サーバー環境を移行する際には、顧客が構成のテスト、データの移行、管理措置の検証を行い、移行期間中もサービスの可用性を維持する必要がある場合があります。規制対象の業界では、新しいプロバイダーが確立されたセキュリティ基準への準拠を実証する必要がある場合もあり、こうした作業はさらに負担が大きくなります。ハイブリッド環境では、移行がオンプレミスインフラと複数のクラウドリージョンにまたがる可能性があるため、さらに複雑さが増します。こうした状況は、マネージドサーバーサービス市場における既存のプロバイダーに有利に働き、プロバイダー間の顧客移動を遅らせる要因となり得ます。
セグメント分析
2026年時点で、マネージドサーバー管理はマネージドサーバーサービス市場シェアの21.73%を占めていました。このサービスには、物理、仮想、およびクラウドベースの環境全体にわたるプロビジョニング、オペレーティングシステムのパッチ適用、構成管理、一次インシデント対応、アクセス管理、および定期的なパフォーマンスチェックが含まれます。社内業務アプリケーションや顧客向けサービスを支えるシステムを含め、ほとんどの企業インフラ環境においてこれらの反復的なタスクが必須であるため、このサービスは依然として中核的な位置を占めています。このカテゴリーは、既存の顧客アカウントを管理し、明確な運用責任を必要とするサービスプロバイダーにとって、安定した業務基盤を提供しています。また、プロバイダーは、管理契約を基盤として、セキュリティ、バックアップ、クラウド、ストレージ、監視、および災害復旧サービスの販売にも活用しています。
マネージドネットワーク自動化およびAIOps運用は、2032年までCAGR8.29%で拡大すると予測されています。顧客は、手動によるチケット解決のみに依存するのではなく、障害の早期特定、イベント相関分析の改善、およびより自動化された是正措置を求めています。Kyndryl社は2026年4月、アセスメント、成熟度モデル、およびサービス運用向けのISO 42001準拠のAIガバナンスフレームワークを組み合わせた「Agentic Service Management」を立ち上げました。同社によれば、このサービスは月間約2億件の自動化処理と8,000件以上の認定プレイブックを基盤としているとのことです。マネージドセキュリティ、バックアップ、災害復旧、ストレージ、データベース、クラウド、およびデータセンターサービスは、プロバイダーの役割を日常的なサーバー管理の枠を超えて拡大し、長期にわたる顧客関係の範囲を広げます。
2026年には、クラウドベースのサービスが収益の68.58%を占め、マネージドサーバーサービス業界において最大の導入モデルとなりました。この状況は、エンタープライズアプリケーションにおけるクラウドインフラの広範な利用と、ワークロードが本番環境に移行した後の継続的な運用サポートの必要性を反映しています。クラウド導入により、プロバイダーは分散した顧客環境全体において、標準化された監視、管理、セキュリティサポート、およびインシデント管理を提供することが可能になります。多くの企業では、レイテンシ、主権、アプリケーションの依存関係、あるいは社内の運用要件などの理由により、移行できないワークロードに対して依然としてオンプレミスシステムを維持しています。そのため、プロバイダーは、多くの場合単一のサービス契約の下で、クラウドとローカルでホストされるサーバーリソースを混在させて管理することになります。
また、クラウドベースの提供は、2032年までCAGR9.34%で拡大すると予測されています。IBMは2026年5月、Kubernetesベースのインフラストラクチャ上での仮想マシンワークロードの運用と移行を支援するため、IBM Cloud上の「Red Hat OpenShift Virtualization Service」をマネージドサービスとして発表しました。このサービスは、ハイブリッド環境における運用管理とサービスの継続性を維持しつつ、ワークロードの近代化を必要とする組織に対応するものです。オンプレミスのマネージドサービスは、政府機関や製造業など、現地での運用管理が求められる分野において、依然として重要な役割を果たしています。ハイブリッド展開では、クラウド環境とオンプレミス環境の両方において、一貫した可観測性、説明責任、およびサービスレベルを維持できるプロバイダーに需要があります。
地域別分析
2026年、北米はマネージドサーバーサービス市場の38.64%を占めました。この地域は、成熟したアウトソーシング文化に加え、金融サービス、医療、防衛分野において大企業や規制対象のワークロードが高度に集中しています。これらのユーザーは、監査可能なサーバー管理、安定した運用、および機密性の高いワークロードに対する強力なサービス管理を必要としています。ニューヨーク州金融サービス局は2025年10月、サードパーティサービスプロバイダーに関するリスクガイダンスを発表しました。これにより、対象となる金融機関にとって、外部テクノロジープロバイダーのガバナンスが特に重要となっています。また、機密性の高いワークロードを国内に保持するサービスに関してはカナダも重要な市場であり、Kyndrylは2026年3月、カナダのMicrosoftデータセンターリージョンで「Cloud Uplift」の提供を開始しました。これは、企業がIBM PowerワークロードをAzureに移行しつつ、国内でのデータレジデンシーを維持できるよう支援するためのものです。
アジア太平洋地域は、2032年までCAGR8.91%で拡大すると予測されており、マネージドサーバーサービス市場において地域別で最も高い成長率を示しています。この需要は、クラウドの導入、インフラの近代化、および多様な各国市場におけるデータ取り扱いに関する現地の要件によって支えられています。日本は、メインフレームの近代化やハイブリッド運用において依然として重要な市場であり、キンドリル・ジャパンは2025年2月、ミッションクリティカルなワークロードの近代化を進める組織向けに、IBM Zインフラストラクチャ上で「zCloud」マネージド・メインフレーム・サービスを開始しました。インドでは、2025年10月、バーティ・エアテルとIBMが提携を発表し、銀行、医療、政府機関などの規制対象セクター向けに、Airtel Cloud上でIBM Power11サーバー・アズ・ア・サービスを展開することになりました。中国、韓国、オーストラリアは確立された市場であり、現地化ルール、国のデータ政策、国内のインフラ選好がプロバイダー選定の要因となっています。
欧州は、顧客がデータ保護、サイバーセキュリティ、および主権に関する要件に対応しなければならないため、依然としてコンプライアンスが重視される地域です。ドイツには産業および製造業のユーザー基盤が堅固に存在し、一方、英国はサイバーセキュリティ関連の運用管理および外部プロバイダーの管理に重点を置いています。フランス、イタリア、スペインは主権型クラウドのマネージド運用において重要であり、南米では、組織が旧式システムを近代化し、マネージドクラウドサービスの利用を拡大するにつれて市場が発展しています。中東市場、特にサウジアラビアとアラブ首長国連邦(UAE)では、主権AIプログラムに関連するインフラ投資が活発化しています。一方、アフリカの需要は主に金融・保険・証券(BFSI)および通信分野に関連しており、南アフリカとナイジェリアが特に活発な市場となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- ハイブリッドおよびマルチクラウドの複雑性
- サイバーセキュリティおよびコンプライアンス要件の高まり
- AI、ビッグデータ、および高性能ワークロードの成長
- 予測可能なインフラコストと専門的なノウハウへの需要
- 高密度AIサーバーの電力および冷却の最適化
- 国家主導のインフラ整備と地域密着型の運営管理
- 市場抑制要因
- ベンダーロックインと移行の複雑さ
- 熟練したクラウドおよびインフラストラクチャ・アーキテクトの不足
- データセンターの電力および送電網の容量に関する制約
- ハイパースケーラーがバンドルするマネージドサービスによる利益率への圧力
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- マネージド・サーバー管理
- マネージド・モニタリングおよびオブザーバビリティ
- サーバー向けマネージド・セキュリティ・サービス
- マネージド・バックアップおよび災害復旧
- マネージド・ストレージおよびデータベース・サービス
- マネージド・クラウドおよびデータセンター・サービス
- マネージド・ネットワークおよび接続サービス
- その他のサービスタイプ
- 展開モデル別
- オンプレミス
- クラウドベース
- ハイブリッド
- サーバーの種類別
- 物理サーバー
- 仮想サーバー
- 専用サーバー
- ベアメタルサーバー
- GPUおよびAIサーバー
- ハイパフォーマンス・コンピューティング(HPC)サーバー
- 事業環境別
- Linuxサーバー
- Windows Server
- Unixおよびその他のプロプライエタリなオペレーティング環境
- コンテナおよびKubernetes環境
- 仮想化サーバー環境
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 工業製造
- 小売・Eコマース
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Business Machines Corporation
- Accenture plc
- Microsoft Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Kyndryl Holdings, Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NTT DATA Group Corporation
- Verizon Communications Inc.
- Orange S.A.
- Atos SE
- Rackspace Technology, Inc.
- DigitalOcean Holdings, Inc.
- OVH Groupe S.A.
- Equinix, Inc.
- Alibaba Group Holding Limited
- Oracle Corporation
- HCL Technologies Limited
- Wipro Limited