


マネージドSD-ブランチサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed SD-Branch Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186018
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マネージドSD-ブランチサービスの市場規模は、2026年の19億6,000万米ドルから2027年には23億4,000万米ドルへと拡大し、2027年から2032年にかけてCAGR17.63%で推移し、2032年までに52億7,000万米ドルに達すると予測されています。
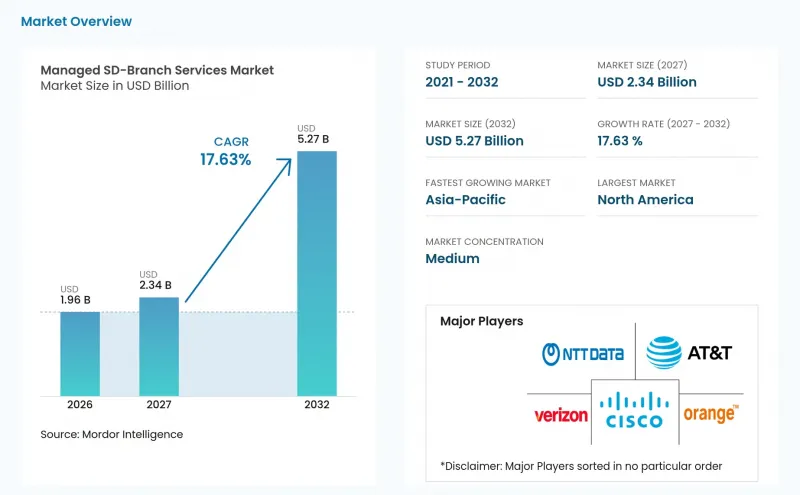
世界のマネージドSD-ブランチサービス市場の動向と洞察
クラウドおよびSaaSトラフィックの増加により、マネージドSD-ブランチは「選択肢」から「必須要件」へと変化しています
企業のトラフィックは、中央データセンターを経由するのではなく、支店、クラウドアプリケーション、SaaSプラットフォームの間を移動する傾向が強まっています。これにより、特にユーザーがクラウド上でホストされるアプリケーションに直接アクセスする必要がある場合、すべてのトラフィックを従来のMPLSネットワーク経由でバックホールする運用上の正当性が弱まっています。ローカルインターネットへの接続には、多数の拠点にわたり、統一されたセキュリティ制御、アプリケーション認識型ルーティング、明確なポリシー管理、および信頼性の高いトラブルシューティング手順が求められます。また、支店ごとに回線プロバイダー、現地の技術環境、アプリケーションの利用パターンが異なっていても、企業チームは同一のサービス基準を維持しなければなりません。企業がこれらの機能を一貫して大規模に運用するために必要な人材を欠いている場合、マネージドSD-ブランチサービス市場は恩恵を受けることになります。シスコとAT&Tは2025年、分散型企業向けにSD-WANルーティング、セキュアアクセス機能、マルチクラウド接続を組み合わせたサービスを導入しました。SaaSアプリケーションのポリシーやクラウドオンランプのオプションを準備するプロバイダーは、リソースに制約のあるITチームにとって、支店の近代化をより容易にすることができます。
レガシーMPLSの近代化とハイブリッド伝送への需要が契約パイプラインを支えています
MPLS契約の更新は、企業にとって、支店接続向けのブロードバンド、LTE、5Gといった代替手段を評価する明確な契機となります。ハイブリッドトランスポートへの移行により、重要なアプリケーションや、ローカル接続の選択肢が限られている拠点に対してバックアップ経路を維持しつつ、クラウドへの直接アクセスを提供することが可能になります。また、経路選択、回線パフォーマンス、サービスレベルの監視、プロバイダー間の調整、問題のエスカレーションといった新たな運用ニーズも生じます。アプリケーショントラフィックの変化に応じてネットワークを監視・調整する必要があるため、これらのニーズは、初期の移行完了後もマネージド契約の継続を支える要因となります。MLL Telecom社は、約200拠点をMPLSから、ゼロトラストアーキテクチャとMicrosoft Azureとの統合を備えたマネージドSD-WANネットワークへ移行する2025年の契約を獲得しました。したがって、マネージドSD-ブランチサービス市場は、専用回線の置き換えを超えて継続する近代化作業の恩恵を受けています。企業が複数の伝送方式を利用し、基盤となるアクセス接続に関係なく一貫したポリシーを必要とする場合、この需要は持続するでしょう。
ミッションクリティカルな支店業務の外部委託に対する抵抗感が、企業の移行を遅らせている
一部の企業では、支店システムの日常的な管理を外部プロバイダーに委ねることに依然として消極的です。この懸念は、支店で決済トラフィック、患者情報、製造管理データ、あるいは機密性の高い政府関連のワークロードを扱っており、サービス中断が業務に重大な影響を及ぼす可能性がある場合に特に強くなります。購入企業は、ポリシー管理、運用可視性、および重要な意思決定における社内スタッフの役割を維持できる共同管理型サービスを好む場合があります。BFSI(銀行・金融・保険)、医療、公共部門の環境では、監査責任がネットワーク制御と密接に結びついている場合があり、コンプライアンス要件がこの慎重さをさらに強める可能性があります。そのため、マネージドSD-ブランチサービス市場では、顧客がサービス範囲を拡大する前に、モニタリングや共同運用から始めるなど、販売サイクルが長くなる可能性があります。プロバイダーは、クライアント向けダッシュボード、透明性の高いサービスレベルレポート、文書化されたエスカレーション手順、および明確なアクセス制御を提供することで、この懸念を軽減することができます。
セグメント分析
2026年、マネージドSD-WANサービスはマネージドSD-ブランチサービス市場の34.51%を占め、最大のサービスカテゴリーとなりました。このサービスは、拠点間、クラウドアプリケーション、およびエンタープライズシステム間のコア接続を管理するため、通常、ブランチ近代化プログラムにおける最初のワークストリームとなります。これにより、プロバイダーは、LAN、WLAN、セキュリティ、分析、またはデバイス管理機能を追加する前に、確立された運用関係を築くことができます。レガシーなWAN設計を刷新する企業は、一般的に、一元化されたポリシー制御、伝送方式の選択、アプリケーションの可視化、および支店レベルのパフォーマンス監視を必要としています。これらの要件により、WAN管理は、より広範なマネージド・ブランチ・サービスの中心に位置づけられます。また、このサービスにより、顧客は、アクセス回線や現地の技術環境が異なる可能性のある拠点間で、運用手順を標準化することが可能になります。
マネージドIoTおよびセルラーゲートウェイサービスは、支店拠点における接続機器の普及に支えられ、2032年までCAGR18.31%で拡大すると予測されています。カメラ、POS端末、産業用エンドポイント、セルラーバックアップゲートウェイには、安全な接続、在庫管理、継続的な監視が必要です。プロバイダーは、完全に独立したネットワークプロジェクトや新たなプロバイダーとの契約を必要とすることなく、これらの機能を既存の契約に追加することができます。ゼロトラストアクセスやトラフィック検査が各支店の運用の一部となるにつれ、マネージド支店セキュリティおよびSASEサービスも、さらなる成長の道筋を提供します。同様に、マネージドLANおよびWLANサービスは、スイッチやアクセスポイントの管理を、すでにWAN接続を管理しているチームに統合することができます。Versa Networks社は2026年、同社のプラットフォームがネットワーク機能とセキュリティ機能を単一のソフトウェアスタックに統合していると発表しました。マネージドSD-ブランチサービス業界は、このような統合プラットフォームを活用することで、支店機能全体にわたる断片化したサポート体制を解消することができます。
2026年時点で、フルマネージドSD-ブランチサービスは市場の47.32%を占め、最大の提供モデルとなりました。このモデルは、個々の支店にネットワーク担当者が限られている場合や、専任のIT担当者がいない場合に有用です。複数拠点を持つ小売業者、ホテルチェーン、診療所ネットワークなどは、ネットワークの問題解決を現地の従業員に依存する代わりに、サポートを一元化することができます。プロバイダーは通常、合意された運用手順に基づき、プロビジョニング、監視、エスカレーション、サービス復旧、およびライフサイクル管理業務を管理します。これにより、社内チームはビジネスアプリケーション、セキュリティガバナンス、および組織固有の優先事項に注力できるようになります。また、このモデルは、現地の運用条件が異なる各支店においても、企業が同一のサポートプロセスを適用するのに役立ちます。
共同管理型SD-Branchサービスは、2032年までCAGR 19.34%で拡大すると予測されています。このモデルでは、プロバイダーがインフラのプロビジョニングやネットワークオペレーションセンターへのエスカレーションを担当する一方、企業側はポリシーの監督権と日々の可視性を維持します。この構造により、運用管理の全権限を外部に委ねることへの懸念が解消されます。これは、有能な中央ネットワークチームを擁しているもの、すべての支店を継続的にサポートする十分な人員を確保できていない組織に適しています。「監視・通知サービス」は、日常運用を委託することなく、エンタープライズグレードのアラート機能を求める技術力のある企業に適しています。これらの選択肢を組み合わせることで、マネージドSD-ブランチサービス市場は、社内の能力、ガバナンスへの期待、サービス要件が異なるさまざまな購入者のニーズに応えることが可能となります。
地域別分析
2026年、北米はマネージドSD-ブランチサービス市場の38.64%を占め、最大の地域セグメントとなりました。この地域には、小売、医療、BFSI(銀行・金融・保険)分野の広範な支店網が存在し、多くの分散した拠点にわたり一貫したサポートを必要としており、多くの場合、アクセス接続やサイトレベルの技術リソースが異なります。米国の企業は、現場での運用体制と全国的なサービスカバレッジを確立している、幅広いマネージドWAN、セキュリティ、および接続プロバイダーから選択することができます。AT&T、Verizon、Hughes、およびComcast Businessは、大規模な顧客拠点網にわたる全国的な支店運営をサポートする国内サービス体制を有しています。これらのプロバイダーは、サービスの復旧やポリシーの統一性が重要となる複雑な顧客環境において、ネットワークアクセス、監視、セキュリティ機能、および現場サポートを統合して提供することが可能です。
AT&Tとシスコは2025年に「AT&T SASE with Cisco」を導入し、SD-WANルーティング、セキュアアクセス、マルチクラウド接続を統合しました。欧州では、英国、ドイツ、フランスにおける企業変革の動きが後押しとなっており、これらの国々では、支店が国境を越えて運営され、接続環境も異なることがよくあります。ネットワークセキュリティの要件は、マネージド監視、インシデントの可視化、脅威対応能力、および運用管理策が一貫して適用されていることの証拠に対する需要に影響を与えています。MLL Telecomが2025年に締結した、ウェールズの住宅協会約200カ所を対象としたマネージドSD-WAN契約は、従来の大企業環境以外での導入事例を示しています。南米ではブラジルとアルゼンチンが中心となっており、デジタル金融サービスの拡大に伴い、銀行や小売業のネットワークがMPLS接続からマネージド支店サービスへと移行しています。
アジア太平洋地域は、2032年までCAGR18.96%で拡大すると予測されており、マネージドSD-ブランチサービス市場において最も急成長している地域となる見込みです。中国、日本、インド、韓国、および東南アジアでは、企業がデジタル運用モデルを拡大するにつれ、インターネット優先のWANサービスやクラウド接続型支店運営へと移行が進んでいます。タタ・コミュニケーションズは2026年、同社のマネージドSD-WAN、マネージドSSE、およびマネージドSASEのポートフォリオをアジア太平洋地域全体に拡大すると発表しました。NTT東日本は2026年、企業の支店におけるクラウド、インターネット、モバイルネットワークの相互接続を可能にするため、「マルチ・インターコネクト」機能を拡充しました。インドおよび東南アジアでは、ITサービス、製造業、銀行業、そしてより広範なデジタルトランスフォーメーション(DX)プログラムから需要が生まれています。これにより、マネージドSD-ブランチサービス市場は、継続的な導入に向けた幅広い地域基盤を獲得しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- クラウドおよびSaaSのトラフィックの伸び
- レガシーMPLSの近代化とハイブリッド・トランスポートの需要
- 社内におけるネットワークおよびセキュリティの専門知識の不足
- SD-WAN、LAN、WLAN、セキュリティ、IoTの融合
- AI対応およびデータ集約型アプリケーションに向けたブランチのリフレッシュ
- プライベート5G、ワイヤレスWAN、およびエッジ接続サイト
- 市場抑制要因
- 業務上不可欠な支店業務の外部委託に対する消極的な姿勢
- マルチベンダーVNFおよびキャリアドメイン間の相互運用性のギャップ
- レガシーインフラの統合と移行に伴う混乱
- 不透明な「デバイス単位」「ユーザー単位」および「利用量ベース」の価格設定
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- マネージドSD-WANサービス
- マネージドLANおよびWLANサービス
- マネージド・ブランチ・セキュリティおよびSASEサービス
- マネージドIoTおよびセルラーゲートウェイサービス
- マネージド・ネットワーク監視、分析およびサポート
- マネージド・ブランチ・アナリティクスおよびAIOpsサービス
- その他のサービスタイプ
- サービス提供モデル別
- フルマネージド型SD-Branchサービス
- 共同管理型SD-Branchサービス
- 監視・通知サービス
- オンデマンド型サービスおよびリテーナー型サービス
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 工業製造
- 小売・Eコマース
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- NTT Limited
- Orange S.A.
- BT Group plc
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Tata Communications Limited
- Lumen Technologies, Inc.
- Comcast Corporation
- Colt Technology Services Group Limited
- GTT Communications, Inc.
- Aryaka Networks, Inc.
- Kyndryl, Inc.
- Accenture plc
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Fortinet, Inc.
- Hewlett Packard Enterprise Company
- Palo Alto Networks, Inc.
- Versa Networks, Inc.
- Cato Networks Ltd.
- Open Systems AG
第7章 市場機会と将来の展望



