


バッテリーモニタリングシステム:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Battery Monitoring System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185918
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
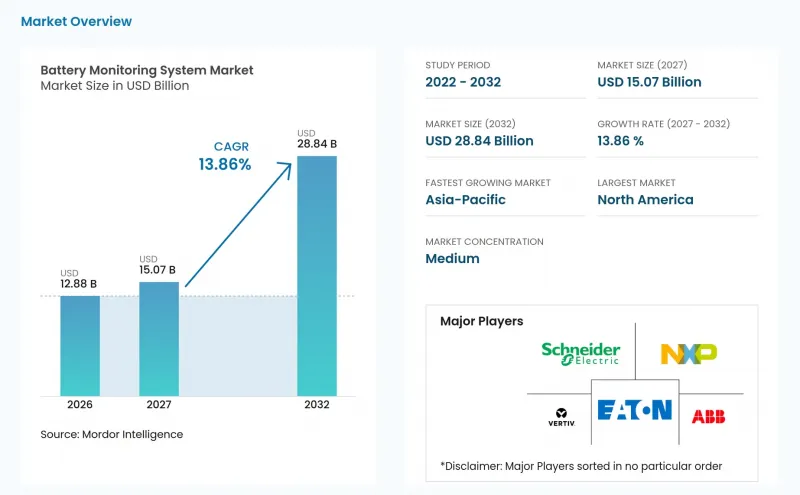
Mordor Intelligenceによると、バッテリー監視システムの市場規模は2026年に128億8,000万米ドルと評価され、2027年の150億7,000万米ドルから2032年までに288億4,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは13.86%となる見込みです。
世界のバッテリー監視システム市場の動向と洞察
車両およびバッテリーパックの電動化
電気自動車の普及に伴い、バッテリー監視システム市場全体において、詳細なバッテリーデータへのニーズが高まっています。コヴェントリー大学が2026年に発表した調査によると、パック内の3°Cの温度勾配が劣化のフィードバックサイクルを引き起こし、セルの経年劣化を300%加速させる可能性があることが明らかになりました。この知見は、車両設計において、モジュールレベルの監視からセルレベルの測定への移行を裏付けるものです。テキサス・インスツルメンツは2026年6月、26個のセルを監視可能で、電圧精度が2 mV未満、かつ従来のソリューションに比べて5倍高速な電気化学インピーダンス分光法(EIS)測定機能を備えた「BQ79826Z-Q1」を発表しました。このデバイスは、ISO 26262の自動車安全完全性レベルD(ASIL-D)に準拠した自動車安全アプリケーションも対象としています。欧州のバッテリーパスポート規制もこの動きを後押ししています。2027年2月以降、2 kWhを超えるEV用および産業用バッテリーには、トレーサビリティのある情報の記載が義務付けられるためです。
グリッド規模およびメーター背後のエネルギー貯蔵の拡大
グリッド規模のエネルギー貯蔵は、バッテリー監視システム市場において、より精密な監視を行うことへの直接的な経済的根拠を生み出しています。ワルティラ社は、充電状態(SOC)の誤差が5%あるだけで、MWあたり年間1万米ドルの収益損失が生じ、100 MW・2時間の貯蔵プロジェクトでは、ライフタイムを通じて最大2,000万米ドルの収益不足につながる可能性があると述べています。また同社は、SOCデータが不確実な場合、事業者は設置容量の最大20%をバッファとして確保できるとも報告しています。Accure Battery Intelligenceは2025年5月、冷却ファン、インバーター、コンデンサ、その他の電力変換機器への分析対象を拡大しました。同社の発表資料によると、同社のワークフローツールにより、稼働率が5%~15%向上し、保守コストが最大25%削減され、平均修理所要時間が最大30%短縮されるとのことです。また、シュナイダーエレクトリックは2026年5月、インドにおいて、バッテリーの種類を問わない統合型セル・トゥ・グリッド蓄電システムを導入しました。
ハードウェア、統合、およびソフトウェア導入コストの高さ
センサーハードウェア、ゲートウェイ、ライセンシング、およびエンジニアリングにかかるコストが、バッテリー監視システム市場における導入を制限する要因となり得ます。2025年にバッテリーパスポートへの対応状況に関連する80の組織を対象とした調査によると、54%がデジタル監視インフラの導入における主な障壁として財政的な制約を挙げていました。特に、旧式の設備には互換性のある通信ポートや電源接続が備わっていないことが多いため、改修プロジェクトは多額の費用がかかる可能性があります。多様なバッテリーを混在させて運用している事業者は、多くの場合、サプライヤーや設置場所ごとに個別の統合作業を行う必要があります。これにより、特に小規模な事業者において、規模の経済が制限されてしまいます。この課題は、現地の専門家が特定の化学組成に特化したモニタリングシステムに関する経験が限られている場合、さらに深刻になります。
セグメント分析
2026年のバッテリーモニタリングシステム市場の売上高のうち、ハードウェアが57.4%を占めました。この割合は、最新のバッテリーパック全体で必要とされる電圧、温度、電流の測定項目が多数あることを反映しています。各検知ポイントは、過酷な温度や電圧条件下でも確実に動作しなければなりません。分析処理では欠落データを補うことができないため、バッテリーモニタリングシステム業界はこれらの物理的な測定ポイントに依存しています。また、ハードウェアは、自動車用および据置型アプリケーションの中心となる絶縁、通信、機能安全の要件もサポートしています。エバースパッハー・ベクチャー社は、2026年9月にモジュラー型バッテリー管理システム「GuardIon-IQ(TM)」を発売しました。この製品は、80×55×12 mmのフォームファクタで6種類のバリエーションを展開し、12 Vから1,500 Vまでのシステムに対応しています。これは、設置スペースや設計上の制約を軽減する柔軟なハードウェアに対する需要を反映したものです。設置、試運転、現場サポート、および管理型モニタリング契約といったサービスにより、コンポーネントの提供体制が充実しています。これらは、重要なバッテリー資産を運用しているもの、社内のエンジニアリングリソースが限られている組織にとって特に有用です。
ソフトウェアは最も急成長している分野であり、バッテリー監視システムのソフトウェア市場規模は、2027年から2032年にかけてCAGR14.5%で拡大すると予測されています。継続的なクラウドベースの分析により、測定値を故障警告、運用上の推奨事項、および収益損失の証拠へと変換することが可能です。ワルツィラの「GEMS Pulse」は、セルからフリートに至るまでのデータを活用し、充電状態(SOC)の精度を収益保護の課題として位置づけています。また、運用担当者は試運転、マネージドモニタリング、現場メンテナンスにおいて頻繁に支援を必要とするため、サービスも引き続き重要な役割を果たしています。データセンターや通信業界の顧客は、必要な社内エンジニアリング能力を保有していない場合、サービスモデルを好む傾向があります。したがって、この構成要素の組み合わせは、現在ではハードウェアの販売を支えつつ、長期的には継続的なソフトウェアおよびサービスの機会を創出しています。
2026年、リチウムイオン電池はバッテリー監視システム市場シェアの49.2%を占めました。この地位は、電気自動車、グリッドストレージ、データセンターのUPSシステム、および民生用電子機器での利用を反映しています。この広範な導入実績により、リチウムイオン電池は監視対象となるアプリケーションの中で最も幅広い範囲に採用されています。リチウムイオンパックは、わずか3°Cの温度差でもセルの劣化を加速させる可能性があるため、継続的な監視が必要です。また、セル間の電圧不均衡も、容量低下や熱的異常として現れる前に、時間の経過とともに蓄積される可能性があります。鉛蓄電池は、UPSや通信機器のバックアップ用途で引き続き活用されており、これらの分野では、手動による検査に代わって組み込み型の監視システムが導入されつつあります。EnerSys社のDataSafe導入事例が示すように、既存の鉛蓄電池フリートにおいても、継続的な監視に対する需要は依然として存在します。ニッケル系システムは、広い動作温度範囲とサイクル耐久性が重要な産業用および鉄道用途において需要を拡大しています。こうした構成の多様化により、単一のサプライヤーが、顧客のフリート全体にわたって非常に異なる性能指標に対応する必要が生じる可能性があります。
フロー電池は、2032年までのCAGRが15.7%と、最も急速に成長している電池タイプです。長期間の蓄電におけるその利用には、リチウムイオンシステムとは異なる監視アプローチが求められます。運用者は、温度や電圧に加え、電解液の流量、タンクレベル、スタック圧力、開回路電圧、および電解液濃度に関するデータを必要とします。このようにデータ要件が広範囲に及ぶことから、専用に設計されたモニタリングシステムが有利となります。また、汎用的なバッテリーフリートではなく、フロー電池プロジェクトに特化した専門家グループの活躍も後押しされます。ニッケル系バッテリーは、高いサイクル耐久性と広い温度範囲にわたる性能が求められる産業用および鉄道システムにおいて、依然として重要な役割を果たしています。したがって、化学組成の多様化により、バッテリーモニタリングシステム市場の技術的要件は広がりつつあります。
地域別分析
2026年、北米はバッテリー監視システム市場シェアの33.8%を占めました。成熟したデータセンターおよび重要インフラ基盤がこの地位を支えており、電気自動車やグリッド貯蔵の導入が需要をさらに押し上げています。この地域では、監視は稼働時間要件や、保守実績の記録の必要性と密接に関連していることが多くあります。シュナイダーエレクトリック社は、接続された6,000台の無停電電源装置(UPS)の導入ベースにおいて、従来のサービスプランと比較して、故障対応による介入が66%減少したと報告しています。同社はまた、資産が20件ある拠点において、年間5件の重大な故障を未然に防いでいると報告しています。カナダはエネルギー貯蔵システムの導入を通じて市場に貢献しており、メキシコは製造、産業、通信、およびUPSの使用事例を通じて需要を押し上げています。これらの使用事例は、新規システムの導入と既存施設のアップグレードの両方に対する需要を生み出しています。
欧州のバッテリー監視システム市場は、迫りくる「バッテリーパスポート」の期限によって再編が進んでいます。欧州連合(EU)は、2027年2月から対象となるEV用および産業用バッテリーに対してバッテリーパスポートを、2026年12月からスマートラベリングを義務付けています。80組織を対象とした調査によると、62%が使用中のバッテリーの事象をリアルタイムで追跡するシステムを欠いていることが判明しました。また、同調査では、76%がスマートラベリングやバッテリーパスポートの要件に対応するために必要な変更について検討していなかったことも明らかになりました。ドイツで開発が進められている動的インピーダンス分光法は、稼働中のバッテリー状態をより詳細に測定することを可能にします。また、英国やポーランドといった製造業が盛んな国々からも、自動車サプライチェーンや産業用エネルギー貯蔵分野からの需要が加わっています。
アジア太平洋地域は、2032年までCAGR14.7%で成長すると予測されています。中国の蓄電設備の拡充、インドの電気自動車および通信網の拡大、そして東南アジアにおけるバッテリー組立活動の活発化が、この見通しを裏付けています。インドでは、鉛蓄電池からリチウムイオン電池へのバックアップ電源の切り替えが進む通信基地局において、既存設備の改修機会が生まれています。韓国と日本は、確立されたバッテリー生産エコシステムと、バッテリーのライフサイクル全体にわたるトレーサビリティへの注力の強化を通じて、市場に貢献しています。南米は、特にブラジルにおいて、太陽光および風力発電の開発と密接に関連し続けています。中東およびアフリカでは、蓄電システムの導入が拡大するにつれて長期的な需要が見込まれますが、両地域とも依然として輸入された監視ハードウェアに依存しており、現地のアプリケーションエンジニアリング能力の強化が求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車およびバッテリーパックの電動化
- グリッド規模およびメーター背後のエネルギー貯蔵の拡大
- データセンターおよび通信ネットワークにおける信頼性要件の高まり
- 予知保全とバッテリー状態分析
- 分散型および既存設備への後付け型バッテリー資産向けのワイヤレス監視
- バッテリー・パスポートおよびライフサイクル追跡可能性に関する要件
- 市場抑制要因
- ハードウェア、統合、およびソフトウェア導入にかかるコストの高さ
- 電池化学系および制御プラットフォーム間の相互運用性のギャップ
- コネクテッドシステムにおけるサイバーセキュリティおよび通信の信頼性に関するリスク
- レガシー電池およびセカンドライフ電池におけるセルレベルのデータの入手可能性の制限
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- バッテリータイプ別
- リチウムイオン電池
- 鉛蓄電池
- ニッケル系電池
- フロー電池
- その他の電池タイプ
- システムタイプ別
- 有線型バッテリー監視システム
- ワイヤレスバッテリー監視システム
- トポロジー別
- 集中型バッテリー監視システム
- 分散型バッテリー監視システム
- モジュラー型バッテリー監視システム
- 用途別
- 電気自動車(EVs)
- バッテリーエネルギー貯蔵システム(BESS)
- 通信インフラ
- データセンター
- 再生可能エネルギーシステム
- 産業用機器およびオートメーション
- 鉄道・運輸
- 医療および重要インフラ
- 家庭用電子機器
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Analog Devices, Inc.
- BatteryDAQ
- BTECH, Inc.
- Canara, Inc.
- Curtis Instruments, Inc.
- Eagle Eye Power Solutions, LLC
- Eaton Corporation plc
- HBL Power Systems Limited
- Honeywell International Inc.
- Infineon Technologies AG
- NDSL Group Limited
- NXP Semiconductors N.V.
- Power Shield Limited
- Renesas Electronics Corporation
- Schneider Electric SE
- Socomec Group
- Storage Battery Systems, LLC
- Texas Instruments Incorporated
- Vertiv Holdings Co.