


アンチモンフリーポリエステル:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Antimony-free Polyesters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185915
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アンチモンフリーポリエステル市場の規模は2026年に8億4,000万米ドルと評価され、2027年の8億9,000万米ドルから2032年までに12億3,000万米ドルへと拡大し、予測期間(2027年~2032年)におけるCAGRは6.63%になると推定されています。
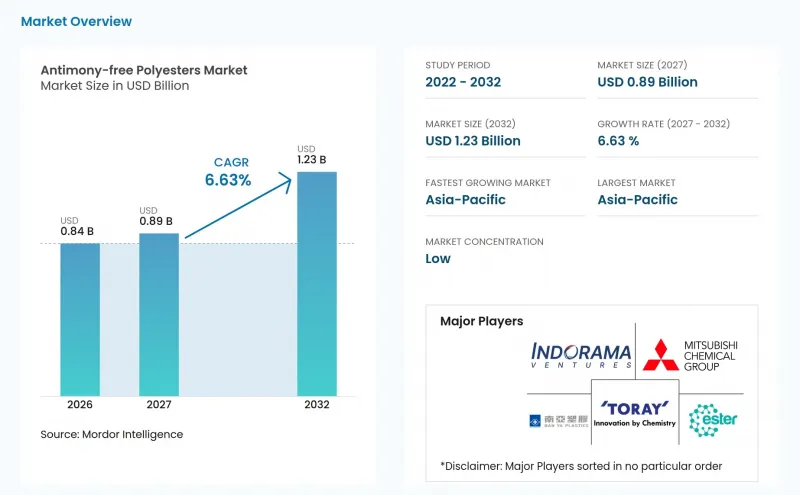
世界のアンチモンフリーポリエステル市場の動向と洞察
重金属および食品接触に関する規制順守への圧力の高まり
食品接触規制は、製造現場だけでなく素材そのものにも適用されるため、アンチモンフリーポリエステル市場の重要な促進要因となっています。EU規則10/2011に基づき、ポリエチレンテレフタレート(PET)からのアンチモンの移行については、食品1kgあたり40μgという特定の移行限度値が定められています。この限度値は、製造後にポリマーに残留する触媒残留物にも適用されます。欧州食品安全機関(EFSA)が2025年に実施した再生PETプロセスの評価では、食品グレードの再生PETを評価する際に考慮されるパラメータの一つとしてアンチモンが挙げられています。化学的PETリサイクルが拡大するにつれ、バージン素材に含まれるアンチモンが、再生素材の品質評価に影響を及ぼす可能性があります。これにより、ブランドの好みにとどまらず、再生素材の品質という観点からも、アンチモンフリー生産の必要性が生じています。
より安全でリサイクル可能な包装に対するブランドオーナーの需要
消費者向けブランド各社は、規制リスクを管理し、リサイクル素材含有率の目標を達成するため、アンチモンフリーのPETを仕様として指定するケースが増えています。この変化に伴い、供給契約の内容も変化しており、以前は物理的・光学的な性能に重点が置かれていた要件に、触媒の開示が追加されるようになっています。ファー・イースタン・ニュー・センチュリーのSSP部門は2025年にEN 15343認証を取得し、このEUのリサイクルプラスチックトレーサビリティ基準を満たした台湾初の企業となりました。この認証は、リサイクル可能なポリエステルへの需要に伴い、トレーサビリティのインフラが整備されつつあることを示しています。このような仕様により、アジアの中堅コンバーター各社は代替触媒システムの認定取得を求められる可能性があり、その採用は大手メーカーにとどまらず拡大していくでしょう。また、インドラマ・ベンチャーズ社も、循環型素材への取り組みを推進しつつ、IVL 2.0の下で特殊ポリマーのポートフォリオを拡大しており、より高い持続可能性を備えたポリエステルグレードへの需要を支えています。
アンチモン系システムと比較した触媒および認定コストの高さ
触媒および認定にかかるコストの高さは、価格に敏感なポリエステルメーカーにとって依然として障壁となっています。チタンおよびアルミニウム系触媒では、より厳格な取り扱い、保存期間の管理、場合によっては反応器の構成変更が必要となる場合があります。三酸化アンチモンは長年にわたり実用化されてきた歴史があり、代替品はすべての用途において同等のコスト競争力をまだ達成できていません。食品接触用ポリエステルについては、触媒の変更に伴い、メーカーが規制関連書類の改訂版を提出する必要が生じる場合もあります。このプロセスには12~36ヶ月を要し、小規模なメーカーには備わっていない可能性のある分析能力が必要となります。その結果、アンチモンフリーポリエステル市場では、代替触媒のコストがさらに低下するか、輸出規制によってコスト比較がより恒久的に変化するまで、価格に敏感な地域では導入が徐々に進むものと見込まれます。
セグメント分析
2026年時点で、ポリエチレンテレフタレート(PET)はアンチモンフリーポリエステル市場の52.12%のシェアを占めており、ポリトリメチレンテレフタレート(PTT)は2027年から2032年にかけてCAGR7.12%で拡大すると予測されています。PETの地位は、食品・飲料包装、ポリエステルフィルム、および再生繊維用途における幅広い利用を反映しています。食品接触に関する要件により、PETはチタン系触媒開発の主要な焦点となっており、その結果得られた商業プロセスデータは、生産者に対し、アンチモンフリーPETの認定に向けたより明確な道筋を提供しています。ポリブチレンテレフタレート(PBT)は、自動車部品や電子コネクタにおいて、難燃剤の相乗剤として三酸化アンチモンが使用される可能性があるため、規模は小さいもの明確な需要層を形成しています。これにより、PBTユーザーはアンチモンの供給リスクにさらされており、アンチモンフリーの配合に対する関心を後押ししています。
PTTの弾力性、柔らかな繊維の肌触り、および染色性の高さは、厳しいサステナビリティ仕様を求めるスポーツウェアやアスレジャーブランドからの需要を支えています。2025年に実施されたバイオベースのPTT-PO3G共重合体エラストマーに関する研究では、20%の伸長率で96%を超える復元率が報告されており、アンチモンフリー素材としての由来がますます重要視される用途において、PTTはスパンデックスの有力な代替素材としての地位を確立しています。こうした特殊用途により、アンチモンフリーポリエステル業界は、汎用PETを超えた付加価値を創出することが可能となります。
地域別分析
アジア太平洋地域は2026年にアンチモンフリーポリエステル市場シェアの46.49%を占め、2032年までCAGR7.44%で成長すると予測されています。同地域は世界最大のポリエステル生産拠点を有しており、規制や調達動向に後押しされた転換が急速に進んでいます。中国は主要なアンチモン生産国であると同時に最大のポリエステル製造国でもあり、国内メーカーは自国の輸出規制による混乱の影響を受けやすい状況にあります。Wankai New Materials社の報告によると、PEF(バイオ由来ポリエチレンフラノエート)を30%含有するPEF/PETブレンドは、リサイクル可能であり、性能面でも安定しているとのことです。日本と韓国は依然として技術輸出の拠点となっていますが、韓国における2025年の化学物質法改正により、材料のサプライチェーンに関する文書化要件が強化されました。
欧州は、アンチモンフリーポリエステルにとって第2位の地域市場です。EUの食品接触物質移行規制、「重要原材料法」、および包装・包装廃棄物に関する規則(EU)2025/40により、明確なコンプライアンス環境が構築されています。この環境は、新規の食品接触製品の承認においてアンチモンフリーPETを有利にしており、一方、ドイツ、フランス、英国、および北欧市場では、化学物質の調達要件を通じて需要が支えられています。Fatraなどの東欧の加工業者は、高品質な認証に対する期待の高まりに直面していますが、触媒システムを独自に認定する能力には限界がある可能性があります。イーストマン社は、8種類の特殊PET樹脂について2025年のRecyClassリサイクル性承認を取得しており、高性能コポリエステルに対しても認証ルートが存在することを示しています。
北米では、規制の不確実性とサプライチェーンの再編の影響を受けています。2024年12月に実施された中国の三酸化アンチモン輸出制限により、米国のPET生産者にとって重要な原料源が失われ、代替触媒システムへの道がより明確になりました。Indorama Ventures社は、2023年に中断されていたテキサス州のPETおよび精製テレフタル酸(PTA)プラント(総投資額23億米ドル)の建設再開を検討しています。南米、中東・アフリカは、プレミアムグレードがより厳しいコスト制約に直面しているため、依然として小規模な需要拠点にとどまっています。EU規制に関連する輸出要件や、グローバルブランドオーナーによる持続可能性要件が早期の需要を生み出しており、ブラジルとサウジアラビアは、早期の成長が見込まれる地域として位置づけられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 重金属および食品接触に関する規制順守への圧力の高まり
- ブランドオーナーによる、より安全でリサイクル可能なパッケージへの需要
- 輸出規制後のアンチモンのサプライチェーンリスク
- エネルギー使用量を削減し、リサイクル性を向上させる革新的な技術
- 低残留ポリエステルを求める繊維・寝具バイヤー
- 市場抑制要因
- アンチモン系システムと比較した触媒および認定コストの上昇
- 中規模メーカーにおける大規模プロセスに関するノウハウの不足
- 色、活性、および重合ウィンドウにおける性能のトレードオフ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ポリエチレンテレフタレート(PET)
- ポリトリメチレンテレフタレート(PTT)
- ポリブチレンテレフタレート(PBT)
- Catalyst別
- チタン系触媒
- アルミニウム系触媒
- チタン・マグネシウム系触媒
- その他の触媒
- エンドユーザー産業別
- テキスタイル
- 包装
- 自動車
- 建設
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- CLARIANT
- Eastman Chemical Company
- Ester
- Far Eastern New Century Corporation
- Fatra, a.s.
- HANGZHOU LEMMEJOY CHEMICAL FIBER CO., LTD.
- Indorama Ventures Public Company Limited
- Mitsubishi Polyester Film GmbH
- NAN YA PLASTICS CORPORATION
- Polyplex
- PT Asia Pacific Fibers Tbk
- Reliance Industries Limited
- SK chemicals Co., Ltd.
- Teijin Limited
- Toray Advanced Materials Korea Inc.
- TOYOBO CO., LTD.
- UFlex Limited
第7章 市場機会と将来の展望



