


オゾン発生器:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Ozone Generator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185904
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、オゾン発生装置の市場規模は、2026年の16億6,000万米ドルから2027年には18億米ドルへと拡大し、2027年から2032年にかけてCAGR8.25%で推移し、2032年には26億7,000万米ドルに達すると予測されています。
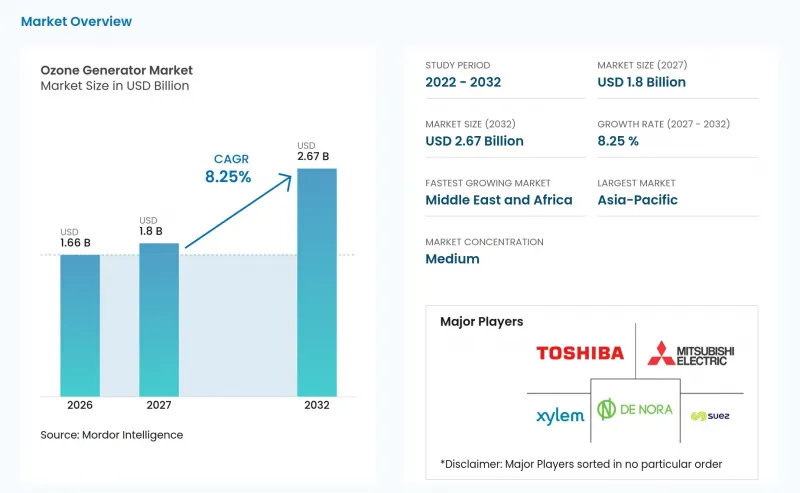
世界のオゾン発生器市場の動向と洞察
排水および微量汚染物質に関する規制の強化がインフラのアップグレードを促進
オゾン発生器市場は、12種類の指標となる微量汚染物質の少なくとも80%を除去するための四次処理を義務付ける、EUの都市下水処理指令2024/3019によって支えられています。同指令では、人口換算15万人を超える処理施設に対し2045年を期限として設定するとともに、人口換算1万人から15万人を対象とする処理施設を有する高リスク地域に対しては、中間的な義務も盛り込まれています。この段階的な構造により、購入者層は最大規模の自治体施設にとどまらず、中規模の処理施設にも拡大しています。これは、従来は従来のプロセスで処理のアップグレードを行ってきた施設を含め、中規模の処理施設も高度な処理要件に直面しているためです。スイスの評価によると、下水のオゾン処理には0.05 kWh/m3の電力を消費し、処理コストを0.02~0.25スイスフラン/m3(0.02~0.28米ドル/m3に相当)増加させることが判明しました。ドイツのDWA-M 385-3ガイドラインでは、都市下水処理場におけるオゾン発生装置の容量設定および接触時間の要件が定められています。これらの規則により、水道事業者はオゾン発生装置市場全体にわたる設備計画、設計、試験、およびコンプライアンス業務を行う上でより明確な根拠を得られると同時に、入札公告前のシステム仕様に関する不確実性を低減することができます。
水不足と都市部の水再利用への投資が需要の地域を再構築
水不足は20億人以上に影響を及ぼしており、これにより処理済み廃水はますます重要な水源となっています。再利用システムには、高度な三次処理、病原体制御、および残留性ハロゲン化物を残さない消毒方法が必要とされます。特に、処理水が敏感な都市用途や工業用途に供される場合はなおさらです。世界銀行は2025年、都市および産業分野における水の再利用の拡大により、2040年までに最大3,400億米ドルの投資が呼び込まれる可能性があると述べました。この投資により、ろ過、高度酸化、およびオゾン水処理装置に対するプロジェクト需要が高まっています。これは、プロセスの各段階が、水道事業者が再利用用途に必要な水質基準を満たし、微生物学的、化学的、および運用上の要件を総合的に管理するのに役立つためです。飲用水再利用プロジェクトは、処理水が飲料水供給チェーンに戻されるため、河川へ放流される廃水よりも厳格な管理が求められます。水道事業者は、複数の処理段階にわたって一貫した水質を維持しなければなりません。したがって、オゾン発生装置市場は、これらのプロジェクトにおけるオゾン投与量の増加、多段式接触装置、およびリアルタイムモニタリングの導入から恩恵を受けることができます。
高いシステム導入コストと運用コストが、小規模な水道事業者における導入を制限している
完全なオゾン処理設備には、酸素供給装置、コロナ放電反応器、接触器、排ガス処理装置、およびリアルタイムモニタリングが組み合わされています。これらのシステムは、生成、ガス処理、接触、処理、モニタリングの各機能を含む設備一式であるため、中規模の自治体施設の場合、数百万米ドル規模の設備投資が必要となる場合があります。初期設置後は、電力、酸素使用量、およびメンテナンスにかかる費用が継続的なコストとして加わり、手頃な水道料金を維持する必要がある水道事業者にとって、さらなる負担となります。人口換算で1万人未満の地域を管轄する水道事業者は、通常のインフラ資金調達の期間を超えてしまうような投資回収期間に直面する可能性があります。性能ベースの運用・保守契約を導入すれば、支出を資本支出から1立方メートルあたりのサービス料金へと転換することができます。しかし、現地の技術能力が限られていることや、信用力のある自治体購入者が必要とされることから、根本的な水処理の必要性が明らかである場合でも、多くの新興経済国ではこの仕組みの導入が依然として困難な状況にあります。
セグメント分析
2026年、コロナ放電はオゾン発生装置市場シェアの43.6%を占め、大規模な自治体および産業施設において引き続き主要な技術としての地位を維持しました。その長い運用実績は、1キログラムあたりのエネルギーコストの低さが主要な購入基準となる場合や、プラントエンジニアが確立された設計手法、実証済みの保守手順、および持続的な流量に対応できる能力を備えた装置を必要とする場面において、継続的かつ大容量のオゾン生成を支えています。誘電体バリア放電リアクターは、重量比12%のオゾン濃度と、1日あたり500ポンドを超える出力を実現できます。こうした性能により、コロナ放電技術は、高出力、連続運転、および大量の処理を必要とする自治体、石油化学、および産業用水処理施設において、依然として重要な選択肢となっています。紫外線照射によるオゾン生成は、周囲の空気を利用し、複雑な酸素供給装置を必要としない低容量用途向けの、比較的小規模な選択肢であり続けており、高いオゾン出力よりも簡便性が重視される場面で適しています。
電解法は、2032年までCAGR9.8%で拡大すると予測されており、オゾン発生器市場における技術セグメントの中で最も高い成長率を示しています。プロトン交換膜システムは、外部からのガス供給を必要とせず、水から所定の濃度のオゾンを生成するため、現地での生成が必要な施設において、設備の設置面積を削減することができます。この特徴は、スペース、酸素の取り扱い、および処理地点の直接制御が重要な、クリーン製造、医療、家庭における使用地点での用途に有用です。ホウ素ドープダイヤモンド陽極の改良により、従来は高出力での電解を制限していたコスト面の課題が解消されつつあります。スパーク放電方式やその他のシステムは、特定のオゾン純度や濃度プロファイルを必要とする実験室やプロセス化学の用途で引き続き活用されており、主要な技術カテゴリーと並んで、特殊なシステムとしての役割を維持しています。こうした多様な技術により、サプライヤーは処理能力、ユーティリティ要件、利用可能なスペースに合わせて装置設計を最適化することができます。
地域別分析
2026年、アジア太平洋地域はオゾン発生器市場シェアの36.4%を占め、地域別では最大の貢献度を示しました。中国における都市水処理の拡大や、日本における確立された自治体基準は、飲料水用途や大規模な自治体処理施設におけるコロナ放電システムの需要を支えています。ベトナム、インドネシア、タイにおける廃水処理能力への投資も、設備購入を後押ししています。これらのシステムでは、廃水量や水質要件が増加するにつれて、信頼性の高い処理プロセスが求められるためです。中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」目標は、高周波電源構成を含む効率的なオゾンシステムを後押ししています。これは、連続的なオゾン生成において電力使用量が重要な運用上の考慮事項となるためです。韓国の半導体業界では、超純水ループに電解オゾンが使用されており、価格感応度が低い特殊な機器への需要を生み出しています。
北米および欧州は、規制主導型のオゾン発生器市場の大きな部分を占めており、ここでは新規プラント建設よりも既存設備の改修が重要視されており、公益事業者は既存の水処理設備のアップグレードを必要としています。欧州では、指令2024/3019およびドイツのDWA-M 385-3ガイドラインの要件が、高度な処理計画の策定を後押ししています。ProMinent社は、モジュール式オゾン設備をフルスケールで運用し、0.3~0.8 g O3/g DOCの接触比を用いることで、微量汚染物質の80%以上を除去したと報告しています。インドでは、飲料水への投資や、管理された生産環境下で検証済みの殺菌プロセスを必要とする医薬品製造に伴い、需要が拡大しています。オーストラリアでは、州の水道当局を通じて、オゾン処理に基づく高度な微量汚染物質対策が導入されており、これは同国の比較的高い規制基準と一人当たりの水処理投資額を反映しています。
中東・アフリカ地域は、2032年までCAGR8.8%で成長すると予測されており、これはオゾン発生器市場において地域別で最も高い成長率となります。水安全保障のニーズにより、湾岸協力理事会(GCC)諸国では、再利用や海水淡水化の前処理プロジェクトに高度な処理技術が組み込まれており、これらの国々では、信頼性の高い非伝統的な水供給源が長期計画の中心となっています。アラブ首長国連邦(UAE)の「水安全保障戦略2036」およびサウジアラビアの「国家水戦略」は、再利用インフラへの投資を推進しています。2025年9月、ヴェオリア社は、ジュバイルでSATORPが実施する年間処理能力880万m3、総額5億米ドルの工業用水再利用プロジェクト向けに、技術を提供することで合意しました。アフリカにおける導入は、インフラの不足や運用能力の制約により依然として限定されており、活動は南アフリカ、モロッコ、エジプトに集中しています。これには、産業および自治体プロジェクト、ならびにドナー支援による水質改善イニシアチブが含まれます。南米では、ブラジルの食品・飲料セクターやチリの水産養殖分野で需要が見られますが、資金調達やサプライヤーの制約により、インフラ能力にばらつきのあるこの地域全体での普及は限定的となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 排水および微量汚染物質に関する規制の強化
- 水不足と自治体の水再利用への投資
- 敏感な用途における塩素系消毒の代替
- 食品・飲料分野における衛生管理用途の拡大
- 水産養殖向けモジュール式オゾン・ナノバブルシステム
- 高効率共振型電源およびスマート制御
- 市場抑制要因
- 高いシステム資本コストおよび運営コスト
- オゾンへの曝露と労働者の安全に関する要件
- ブロメート生成および副生成物の管理要件
- 複雑な廃棄物流におけるオゾン需要の標準化が限定的であること
- サプライチェーン分析
- PESTLE分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 技術別
- コロナ放電
- 紫外線
- 電解
- スパーク放電
- その他
- エンドユーザー別
- 自治体
- 産業
- 商業
- ヘルスケア
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SUEZ S.A.
- Absolute Systems Inc.
- Chemtronics Technologies Pvt. Ltd.
- Daikin Industries, Ltd.
- DEL Ozone
- Ebara Corporation
- ESCO International Ltd.
- Fuji Electric Co., Ltd.
- Industrie De Nora S.p.A.
- Lenntech B.V.
- Mellifiq AB
- METAWATER Co., Ltd.
- Mitsubishi Electric Corporation
- MKS Instruments, Inc.
- Ozonetech Systems OTS AB
- Primozone Production AB
- Qingdao Guolin Industry Co., Ltd.
- Spartan Environmental Technologies, LLC
- Teledyne Technologies Incorporated
- Toshiba Corporation
- Veolia Environnement S.A.
- Xylem Inc.