


層状二重水酸化物:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Layered Double Hydroxide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185866
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
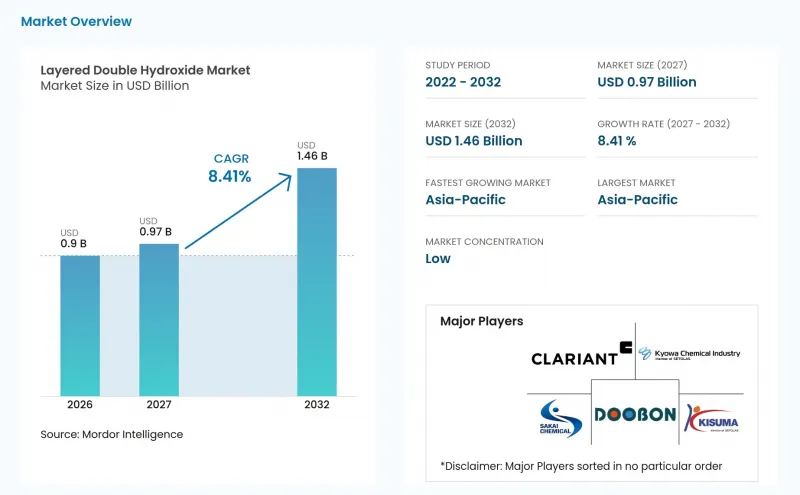
Mordor Intelligenceによると、層状二重水酸化物市場の規模は2026年に9億米ドルと評価され、予測期間(2027年~2032年)においてCAGR8.41%で拡大し、2027年の9億7,000万米ドルから2032年には14億6,000万米ドルに達すると推定されています。
世界の層状二重水酸化物市場の動向と洞察
水および廃水処理用途の拡大
複数の種類の汚染物質を除去できる吸着剤を求める自治体や産業ユーザーにより、層状二重水酸化物市場の需要が牽引されています。2025年の研究によると、硝酸塩を挿入した銅・アルミニウム系LDHは、中性pHおよび室温において、パーフルオロオクタン酸(PFOA)の吸着量が1,702 mg/gに達したことが報告されています。また、この材料は、吸着・破壊・再生のサイクルを6回繰り返しても、吸着能力の著しい低下は見られませんでした。ZnAlおよびMgAl系LDHも、廃水処理用途において、クロム酸塩やヒ素酸塩を含む重金属オキシアニオンに対する親和性を示しています。これらの特性により、層状二重水酸化物市場の適用範囲は、パーフルオロアルキル物質(PFAS)の浄化にとどまらず、鉱業、半導体製造、繊維産業における排水処理にまで拡大しています。PFASやマイクロプラスチックの浄化要件の高まりに伴い、多様な水質条件下で性能を発揮できる材料への需要が高まっています。
ハロゲンフリーのポリマー安定剤および難燃剤への需要
ポリマー加工業者が、難燃性を高め、煙の毒性を低減する代替品へとハロゲン系システムを置き換えるにつれ、層状二重水酸化物(LDH)市場の注目度が高まっています。2025年の研究によると、ポリプロピレンに15 wt%のフィチン酸を挿入したMgAl LDHを配合することで、UL-94 V-1規格の認定を取得できたことが判明しました。この配合により、ピーク時の発煙量は41.2%、ピーク時の一酸化炭素放出量は35.3%それぞれ低減されました。別の2025年の研究では、フィチン酸およびポリエチレンイミン(PEI)で改質されたCa-Al LDHが、ポリ乳酸(PLA)バイオプラスチック複合材料における膨張性防火性能を向上させることができることが示されました。これは、包装や建設に関する規制において低危険性材料が優先される中、層状二重水酸化物市場の成長を後押しするものです。その結果、熱安定性と防火性能の両方が求められるプラスチックにおいて、LDHの役割がさらに広がっています。
高い合成・精製・スケールアップコスト
層状二重水酸化物市場は、共沈法および水熱合成の過程における温度、pH、試薬の純度管理に関連するコストによって制約を受けています。これらの要件により、炭酸カルシウムや標準的な三水和アルミナと比較して、1トンあたりの設備投資額が増加します。2025年の研究では、生産コストを削減する可能性のある無溶媒の機械化学法および溶融塩法が検討されました。しかし、商業規模における形態制御とバッチ間の再現性については、依然として未解決の問題となっています。Nabaltec AGは、2025年のEBITが31.8%減の1,520万ユーロ(約1,704万米ドル)となり、売上高は1億9,700万ユーロ(約2億2,088万米ドル)であったと報告しました。同社は、原材料費とエネルギーコストが利益率への圧迫要因であると指摘しています。こうした圧迫は、医薬品や先端コーティング用途に使用される高純度製品において、より顕著に現れています。
セグメント分析
2026年には、プラスチックグレードがグレード別売上高の40.12%を占めました。これは、ポリ塩化ビニル(PVC)における熱安定剤や酸スカベンジャー、およびポリオレフィンコンパウンドにおける難燃添加剤としての用途に支えられたものです。ゴムグレードは2番目に大きなシェアを占めました。これは、LDHが酸性触媒残留物を中和し、自動車用および工業用ゴム製品の熱安定性を向上させることができるためです。医薬品グレードは、薬物送達プラットフォームや徐放性賦形剤製剤に対する商業的な関心の高まりを背景に、2027年から2032年にかけてCAGR9.12%で成長すると予測されています。層状二重水酸化物市場は、規模の面では引き続き工業用グレードに依存していますが、医薬品用途はより高付加価値な成長経路となっています。プラスチック用グレードは、コンパウンディング工程における酸性度、熱曝露、および製品の安定性を管理できる材料を必要とするPVCおよびポリオレフィン加工業者の操業上のニーズと密接に結びついています。ゴム用途もまた確立された需要源の一つであり、自動車および産業用部品においては耐熱性が重要視されています。
医薬品分野の需要は異なる購買プロセスをたどっており、文書化や性能管理がより重視されています。こうした要件の違いにより、グレード間の直接的な代替は制限され、サプライヤーにとっては、単一の材料タイプに依存するのではなく、幅広い生産・品質基準のポートフォリオを維持する理由となっています。2025年のレビューでは、LDHナノコンポジットによるドキソルビシンのほぼ完全な封入と、pHに反応した持続的な放出が実証され、受託開発・製造機関(CDMO)との共同開発を後押ししています。食品添加物や農業用製剤は、ポートフォリオの中で依然として比較的小さな割合を占めていますが、土壌改良剤や徐放性担体として注目を集めています。バリデーション済みの医薬品製造施設に投資するメーカーは、後発企業からの競合に直面する可能性が低くなります。これは、認定には多額の設備投資とプロセス文書化が必要となるためです。これは、層状二重水酸化物市場が、材料の性能と同様に品質管理体制が重要視される用途へと移行していることを反映しています。工業用と医薬品用の要件の違いは、投資判断に影響を与える可能性があります。工業用グレードでは、大量生産を行う顧客向けに効率的な生産と安定した供給が求められますが、医薬品用グレードでは、受入前に原材料、加工、および文書化についてより厳格な管理が求められます。医薬品用材料の成長見通しがより高いことから、追加コストがかかるにもかかわらず、この投資は意義のあるものとなっており、確立された工業用需要によって、より専門的なグレードの開発能力への資金が賄われるというポートフォリオ戦略を支えています。
2026年時点で、Mg-Al LDHはタイプ別売上高の44.45%を占め、最大のタイプカテゴリーとなりました。この地位は、マグネシウムおよびアルミニウム塩前駆体の入手可能性、確立された合成方法、そして幅広い挿入陰イオンに対応できる能力を反映しています。また、Mg-Al LDHは2032年までCAGR9.31%で成長すると予測されています。市場シェアと成長率の組み合わせは、ポリマー、水処理、汎用添加剤での用途に支えられ、この確立された化学構造には依然として拡大の余地があることを示しています。Mg-Al LDHは、ポリマーシステムにおける長年の使用実績と、サプライヤーにとって馴染み深い製造方法という利点があります。その幅広い適用性により、購入者は複数の用途にわたって加工挙動が既知の材料を入手でき、確立されていない組成と比較して、適格性評価の負担を軽減できます。また、サプライヤーがスケーラブルな共沈法合成と信頼性の高い原材料の供給を必要とする場面においても、このタイプは依然として重要な役割を果たしています。その継続的な成長は、広範な使用が新たな用途での普及を妨げていないことを示唆しており、確立された基盤は、生産者にとって関連する高付加価値グレードを導入するためのプラットフォームとなっています。
Zn-Al LDHは、その表面電荷密度と利用可能な層間サイトにより吸着速度を向上させることができるため、PFASや重金属の除去において注目を集めています。2025年の研究では、Mg-Alグレードと比較して、Zn-Al LDHの方がパーフルオロオクタン酸(PFOA)の吸着速度が優れていることが報告されました。Ca-Al LDHは、難燃性バイオプラスチックに使用されています。2025年に発表された調査では、9,10-ジヒドロ-9-オキサ-10-ホスファフェナントレン10-オキシド(DOPO)系ポリアミドとCa-Al LDHを組み合わせたポリ乳酸(PLA)複合材料において、UL-94 V-0規格の認定を取得しました。三元系MgAlLaおよびNiFe材料は、電気触媒や防食コーティングの分野で台頭しつつありますが、その生産量は依然として低水準にとどまっています。これらの代替タイプを特定の用途向けに適格化することで、Mg-Al LDHの役割を損なうことなく、層状二重水酸化物市場の多様化を図ることができます。LDHタイプの多様化が進んでいることは、生産計画にも影響を及ぼします。サプライヤーは、大量生産グレードに注力するか、特定の技術的機能向けに設計された小ロット生産に投資するかを決定しなければなりません。後者のアプローチでは、顧客による試験の回数が増え、エンドユーザーとの連携もより密になる可能性がありますが、その材料が明確な性能上の優位性を持つ場合、直接的な競合を制限することも可能です。したがって、材料タイプの選択は、商業戦略と化学的特性の両方とますます密接に関連してきています。
地域別分析
アジア太平洋地域は2026年に地域売上高の40.52%を占め、2032年までCAGR9.55%で成長すると予測されています。中国は、ポリマー加工、触媒用途、吸着剤、医薬品担体を通じて地域の需要を支えています。インドは、医薬品製造および医薬品グレードの賦形剤に対する国内需要を通じて貢献しています。日本と韓国は、特殊化学品およびエレクトロニクス分野において依然として重要な市場です。協和化学工業は2025年10月、次世代の非ハロゲン系難燃剤「KISUMA X」を発売しました。これらの要因により、アジア太平洋地域は、地域の見通しおよび高付加価値用途の開発において中心的な位置を占めています。
北米では、水処理材料に対して技術的に厳しい環境が求められています。米国環境保護庁(EPA)によるPFASの飲料水最大汚染物質濃度基準の施行により、自治体の連続運転システムで稼働可能なろ過材料への需要が高まっています。カナダは石油化学処理を通じて貢献しており、メキシコは製造業の成長を通じて標準グレードの添加剤に対する需要を支えています。欧州では、ハロゲン系難燃剤に対するREACH規制、PFAS規制の提案、および企業のサステナビリティ報告要件が市場を形作っています。ナバルテック社は、粘度を最適化した水酸化物生産ラインに3,000万ユーロを投資し、2026年第2四半期に稼働を開始、年間生産能力を3万トン拡大しました。
南米、中東・アフリカは、層状二重水酸化物(LDH)市場において依然として比較的小さな割合を占めています。ブラジルでは、農業分野における徐放性肥料担体としての使用事例が発展しつつあります。サウジアラビアの石油化学産業の拡大は、触媒材料への関心を後押ししています。南アフリカの鉱業部門は、重金属吸着剤への需要を生み出しています。湾岸協力会議(GCC)における海水淡水化および廃水処理システムへの投資も、LDHの採用を後押しする可能性があります。これらの地域では、確立された吸着剤がすでに確かな運用実績を有しているため、実証プロジェクトが必要となります。こうした小規模市場の成長は、サプライヤーが既存材料に対して実用的な優位性を実証できるかどうかにかかっています。ブラジルにおける農業用途では、現地の栽培条件下で制御された放出をサポートできるLDH担体の能力が鍵となります。中東では、石油化学および水関連プロジェクトにおいて触媒担体や選択的吸着剤が重視される可能性がありますが、プロジェクト運営者は、新素材が既存システムと統合できるという証拠を求めるでしょう。同様に、南アフリカの鉱業用途においても、現場固有の稼働条件下で重金属の流出に対処できる材料が求められます。実証プロジェクトでは、すでに使用されている材料と比較して、吸着、回収、再生の性能を検証することで、不確実性を低減することができます。このため、これらの地域に進出するサプライヤーにとって技術提携は重要であり、需要は、確立された吸着剤の即時かつ大規模な置き換えというよりは、対象を絞ったプロジェクトを通じて高まっていくものと見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 上水・下水処理用途の拡大
- ハロゲンフリーのポリマー安定剤および難燃剤に対する需要
- 医薬品および生物医学製剤の成長
- 調整可能な触媒および触媒担体の採用
- PFASおよびマイクロプラスチックの浄化に関する要件
- 市場抑制要因
- 合成、精製、およびスケールアップにかかるコストの高さ
- 既存の吸着剤および触媒担体との競合
- 粉末回収、再生、および金属浸出のリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- グレード別
- プラスチックのグレード
- ゴムのグレード
- 医薬品グレード
- その他のグレード
- タイプ別
- Mg-Al LDH
- Zn-Al LDH
- Ca-Al LDH
- その他のLDHタイプ
- フォーム別
- 粉末形態
- 粒状
- 液体タイプ
- 用途別
- 添加剤
- 触媒および触媒前駆体
- 吸収材
- 水処理
- その他の用途
- エンドユーザー産業別
- 化学品
- 電子機器
- 建設
- 農業
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- CLARIANT
- DOOBON
- Dow
- Kisuma Chemicals
- Kyowa Chemical Industry Co., Ltd.
- Nabaltec AG
- Nippon Chemical Industrial CO., LTD.
- Saekyung Chemical Co.,Limited
- SAKAI CHEMICAL INDUSTRY CO.,LTD.
- Sasol
- Shandong Repolyfine Chemical Co., Ltd.
- Sinwon Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- TODA KOGYO CORP.
第7章 市場機会と将来の展望



