


エンタープライズセルラーIoT接続:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Enterprise Cellular IoT Connectivity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185857
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、エンタープライズ向けセルラーIoT接続市場の規模は、2026年に84億7,000万米ドル、2027年に96億3,000万米ドルとなり、2032年までに197億4,000万米ドルに達すると予測されており、2027年から2032年にかけてCAGR15.44%で成長すると見込まれています。
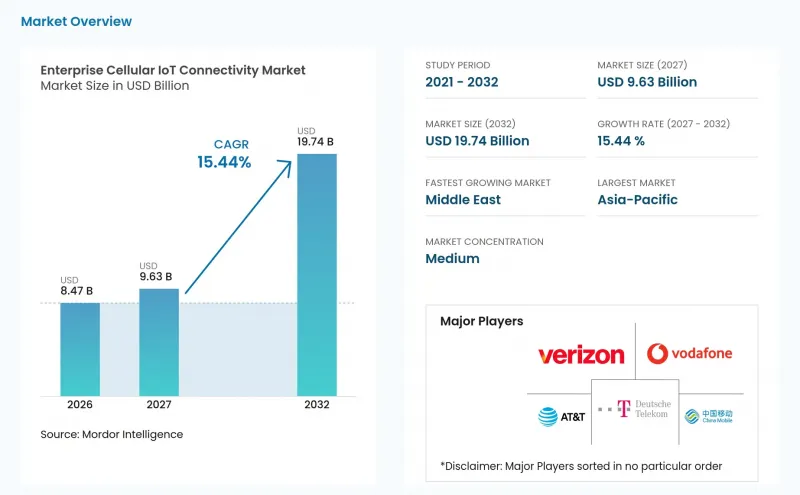
世界のエンタープライズ向けセルラーIoT接続市場の動向と洞察
中堅企業向けデバイスへの5G RedCapの拡大
5G Reduced Capability(RedCap)は、従来LTE Cat-3およびCat-4技術に依存していたデバイスカテゴリーに5G接続を拡張するものです。グローバル・モバイル・サプライヤーズ・アソシエーション(GMSA)によると、2025年4月時点で、中国移動(チャイナモバイル)、STCクウェート、T-Mobile米国による導入を含め、21カ国の30の通信事業者がRedCapに投資しています。RedCapの商用展開は、通信事業者が、デバイスの機能、消費電力、および機器コストのバランスを必要とする中級レベルのIoTアプリケーション向けに、この技術を位置づけ始めていることを示しています。RedCapは、低消費電力ネットワークが提供する容量以上の帯域幅を必要とするデバイスに対して、より実用的なアップグレードオプションを提供するため、エンタープライズ向けセルラーIoT接続市場にもメリットをもたらす可能性があります。リリース18のeRedCapは、LTE Cat-1およびCat-1bisのデバイスクラス向けに技術をさらに簡素化しており、e&UAEは2026年に実稼働ネットワーク上でeRedCapの試験を実施しました。こうした進展により、多数の接続資産を管理する組織において、デバイスポートフォリオの複雑さを軽減することが可能になります。
スマートメータリングおよびスマートシティ接続の義務化
スマートメータリング政策は、公益事業のアップグレードに長い耐用年数と信頼性の高い遠隔通信が求められるため、セルラーデバイスに対する安定した需要を生み出しています。英国の2025年以降の政策枠組みでは、エネルギー供給事業者が2033年までに2Gおよび3G接続のメーターを交換することが義務付けられており、国内での導入は2030年までに完了する予定です。インドでは、2025年12月までに国家計画に基づき5.28 crore台のスマートメーターが導入されましたが、「改訂配電セクター計画(Revamped Distribution Sector Scheme)」における目標である19.79 crore世帯のカバーには至っていません。ブラジルの2026年条例では、配電エリアにおける先進的な計量に関する年間目標が設定され、デジタル計量インフラの利用が強化されました。これらの要件により、接続性は単なるオプションの技術購入ではなく、送電網の近代化に不可欠な要素となるため、企業向けセルラーIoT接続市場が拡大しています。また、これらの地域におけるセルラー通信の普及拡大は、資産追跡や環境モニタリングの導入も後押しします。
遠隔地における5Gおよび大容量データ通信の導入におけるバッテリー寿命の制約
充電やバッテリー交換が困難な遠隔地で動作するバッテリー駆動デバイスにとって、消費電力は依然として制約要因となっています。『Information』誌の2025年の研究によると、セルラーIoTの設計においては、デバイスの耐障害性を向上させるために、受信機の消費電力を慎重に管理する必要があることが明らかになりました。また、IEEEの2025年の研究でも、5Gスタンドアロン向けの省エネ手法については、遅延や信頼性の要件とのバランスを図らなければならないことが示されています。したがって、エンタープライズ向けセルラーIoT接続市場では、低消費電力センサーや大容量データ機器向けに、多様なネットワークオプションが引き続き提供されています。多くの企業では、制約の厳しいセンサーにはNB-IoTやLTE-Mを、中程度のデータ量を送信するデバイスにはCat-1bisやRedCapを採用しています。eRedCapの5 MHz設計はエネルギー消費の削減に寄与しますが、さらなる効果を得るには、新しいチップセットが商用規模で普及することが不可欠です。
セグメント分析
2026年、サービス部門は企業向けセルラーIoT接続市場シェアの56.83%を占め、価値は初期の機器販売時ではなく、導入後の日々の接続運用を通じてますます創出されていることが確認されました。この状況は、特にプログラムが異なるネットワーク、デバイスタイプ、運用拠点、および現地の要件にまたがる場合、単発のデバイス調達よりも、マネージド接続、分析、および専門的なサポートが明確に好まれていることを反映しています。プロバイダーは、顧客のデバイス群全体において、SIMの管理、接続品質の監視、導入作業のサポート、およびサービス上の問題の解決を行うことで、継続的な収益を得ています。これらの運用活動は、多くの場合、日々のワークフローに組み込まれており、これにより継続的なサービス関係の価値が高まり、システムが一度導入されると、乗り換えが難しくなります。新しい接続デバイスが1台増えるごとに、将来的にサービスがサポートする導入ベースが拡大するため、ハードウェアは依然として必要不可欠です。
企業がソフトウェア層を活用して大規模なデバイス群の監視と管理を容易にするにつれ、ソフトウェア市場は2032年までCAGR17.18%で成長すると予測されています。AIを活用した接続ツール、eSIMのオーケストレーション、エッジ統合により、特に顧客が複数のサプライヤーや国にまたがる可視性を必要とする場合、デバイス運用においてソフトウェアの重要性は高まっています。これらのシステムは、企業がネットワーク品質を監視し、デバイスプロファイルを整理し、運用に支障をきたす前にデバイスの問題を特定し、デバイス群全体に一貫して適用されるポリシーを設定するのに役立ちます。企業向けセルラーIoT接続市場では、マネージド接続と、顧客が個別の運用プロセスを必要とせずに複数の通信事業者間で利用できるソフトウェアツールを組み合わせたプロバイダーが優位に立つと見られます。Cat-1bisおよびRedCapモジュールのコモディティ化により、ハードウェアには価格面での圧力がかかっており、サービス品質、プラットフォーム統合、およびソフトウェア機能が、差別化のより重要な要素となっています。
2026年には、公共セルラーネットワークが収益の79.36%を占め、単一の拠点を超えて稼働する資産を接続する上で、その確立された役割を反映しています。すでにカバレッジが存在し、組織がデバイスを接続する前に専用のインフラを構築する必要がないため、非クリティカルな導入においては、依然として一般的な選択肢となっています。パブリックネットワークは、特にデバイスが都市、地域、あるいは国内のネットワークを横断して移動する場合、比較的シンプルな導入モデルで、移動資産、分散型センサー、および多くのテレマティクスアプリケーションをサポートします。その広範なカバレッジにより、企業は基盤となる無線ネットワークを管理することなく、広大な地理的領域にわたって機器を接続することができます。一方、輻輳、制御、現場での予測可能なパフォーマンス、あるいはローカルでのデータ処理要件がプロジェクトの中心となる場合、パブリックネットワークは適さない可能性があります。
プライベートセルラーネットワークは、2032年までCAGR17.32%で拡大すると予測されています。プライベートネットワーク向けの企業向けセルラーIoT接続市場の規模は、制御されたカバレッジ、予測可能なパフォーマンス、および一般のパブリックトラフィックからの隔離を必要とする、製造、物流、および重要インフラプログラムによって支えられています。2025年第1四半期までに、約80カ国で1,700を超える組織がプライベートLTEまたは5Gネットワークを導入していました。ノキアの調査によると、プライベート無線を導入した企業の87%が1年以内に投資回収を達成し、81%が導入コストが予想を下回ったと報告しています。また、企業が完全なプライベートネットワークを構築することなく、複数キャリアによる耐障害性を必要とする場合、接続の集約も重要です。GSMAのSGP.32フレームワークは、eSIMに基づく複数の通信事業者プロファイルの管理を通じて、このモデルをサポートしています。
地域別分析
2026年には、アジア太平洋地域が売上高の43.72%を占め、企業向けセルラーIoT接続市場において最大の地域セグメントとなりました。同地域は、大規模なセルラーデバイス基盤に加え、インド、韓国、日本、中国における活発な導入が進んでおり、これらの国々では、通信事業者、公益事業、製造業者、物流企業が、多様な業務ニーズにセルラー接続を活用しています。インドのスマートメーター導入プログラムは、デバイス需要の主要な促進要因となっています。一方、製造業者や物流事業者も、自動化、設備監視、分散型資産管理を支援するためにセルラーネットワークを活用しています。また、韓国における産業用RedCapイニシアチブは、同地域がネットワーク構築の段階を超え、より専門的なビジネス展開へと移行していることを示しています。
北米と欧州では、成熟した企業での導入、自動車テレマティクス、技術移行、そして複雑な導入に資金を提供できる組織基盤が引き続き追い風となっています。北米の主要通信事業者は、ミッドティアの5G IoTサービスの初期の商用プロバイダーとして名を連ねています。欧州の産業ユーザーも、現場での制御、パフォーマンス、および自動化された運用へのサポートを向上させるためにプライベートネットワークを導入しています。欧州の生産拠点における産業用導入事例は、信頼性の高いカバレッジと運用制御が重要な分野で、プライベートワイヤレスがどのように活用されているかを示しています。南米では、2Gおよび3Gからの移行コストによる差し迫った圧力に直面していますが、スマートメーターの要件や物流アプリケーションは、通信事業者やデバイス所有者が更新計画を調整することで、長期的な導入を支えることができます。
中東は2032年までCAGR17.08%で拡大すると予測されており、企業向けセルラーIoT接続市場における主要な成長地域となる見込みです。国家レベルのデジタル化計画や地域的な5G投資が、湾岸協力会議(GCC)全域における産業用使用事例を支えており、同地域ではエネルギー、物流、公共インフラの分野において、セキュアな接続デバイスに対する明確なニーズが生まれています。中東および北アフリカの851社を対象としたGSMAの調査によると、サウジアラビアにおけるIoT投資の回収期間は3.3年と予測されており、これは地域平均の4.7年を下回っています。アフリカでは、南アフリカやナイジェリアにおける公益事業分野での導入が後押しとなっており、これらの地域では、接続型メーターやインフラの遠隔監視が重要な役割を果たしています。ボーダフォンIoTとイリジウムは、2025年にNTN NB-IoTの統合を発表し、2026年の商用開始を予定しています。これにより、地上波ネットワークを超えたカバレッジの選択肢が広がり、遠隔地での使用事例の適用範囲が拡大します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中堅企業向けデバイスへの5G RedCapの展開
- スマートメータリングおよびスマートシティの接続に関する義務化
- Cat-1bisモジュールのコスト低下
- 多国間接続オーケストレーションに対する企業の需要
- 資産追跡およびサプライチェーンの可視化に関する要件
- eSIMおよびiSIMによる接続のロックインの軽減
- 市場抑制要因
- 遠隔地における5Gおよび大容量データ通信環境でのバッテリー駆動時間の制約
- 2Gおよび3Gのサービス終了に伴う改修費用
- セルラーIoT用チップセットおよび成熟ノードの供給変動
- セキュリティ、認証、およびデータ保存場所に関する要件のばらつき
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- ソフトウェア
- サービス
- ネットワークタイプ別
- 公衆携帯電話ネットワーク
- プライベート・セルラー・ネットワーク
- 接続集約ネットワーク
- 企業規模別
- 大企業
- 中小企業
- 用途別
- アセットトラッキング
- スマートメータリング
- 産業用監視・自動化
- コネクテッド・モビリティ
- ヘルスケア・コネクティビティ
- その他の用途
- エンドユーザー産業別
- 自動車・輸送産業
- エネルギー・ユーティリティ
- 製造・産業
- 物流およびサプライチェーン
- ヘルスケア・ライフサイエンス
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Vodafone Group plc
- AT&T Inc.
- Verizon Communications Inc.
- China Mobile Limited
- China Unicom(Hong Kong)Limited
- Deutsche Telekom AG
- Telefonica, S.A.
- Orange S.A.
- Tata Communications Limited
- KORE Group Holdings, Inc.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Eseye Limited
- floLIVE Ltd.
- Soracom, Inc.
- Onomondo ApS
- Telit Cinterion
- Aeris Communications, Inc.
- Tele2 AB(Tele2 IoT)
第7章 市場機会と将来の展望



