


レアアースマグネット:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Rare Earth Magnets - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185824
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
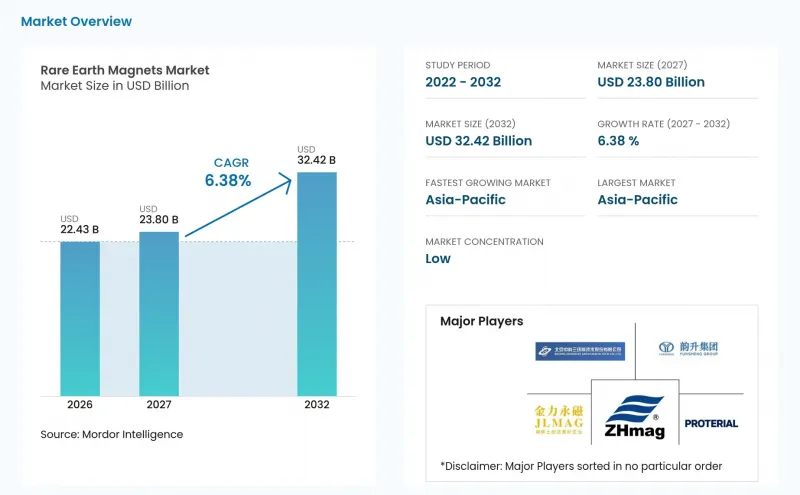
Mordor Intelligenceによると、希土類磁石の市場規模は2026年に224億3,000万米ドルと評価され、2027年の238億米ドルから2032年までに324億2,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは6.38%となる見込みです。
世界の希土類磁石市場の動向と洞察
電気自動車用トラクションモーターへの採用
電気自動車の駆動モーターは、希土類磁石に対する追加需要の最大の源泉となっています。2025年5月、中国の輸出規制によりフォード社がシカゴの工場を休止し、ドイツの自動車メーカー各社が生産停止の可能性を警告したことで、サプライチェーンへの影響が明らかになりました。希土類永久磁石モーターは、電気駆動システムに必要な性能を提供するため、依然として重要な役割を果たしています。この状況により、磁石の確保は自動車メーカーにとって、単なる日常的な資材調達ではなく、調達上の課題となっています。自動車メーカーが現行および計画中の電気自動車モデル向けに信頼できる供給源を求める中、希土類磁石市場は恩恵を受けています。また、これにより、ティア1サプライヤーは、重要なモーター部品について中国以外の供給源を認定するよう促されています。
ダイレクトドライブ式風力タービンの導入
ダイレクトドライブ式の永久磁石同期発電機は、定格出力1メガワットあたり2.7~3.2メートルトンのネオジム・鉄・ホウ素系材料を使用します。このため、洋上風力発電所の建設は、希土類磁石市場にとって重要な需要源となっています。WindEuropeの2025年8月版ロードマップでは、欧州の風力タービンに使用される永久磁石の少なくとも30%を、2030年までに中国以外の安定供給源から調達し、2035年までに50%とすることを求めています。このロードマップでは、最初の「レジリエント」な風力発電プロジェクトの建設が2028年に開始されると見込まれています。セミダイレクトドライブ式のタービンは、フルダイレクトドライブ式に比べてネオジム・鉄・ホウ素の使用量が25%少ないため、洋上風力発電の設備容量の増加が、そのまま磁石の使用量の増加に直結するわけではありません。また、2025年の科学論文では、ダイレクトドライブ式洋上風力発電設備の主な運用上の制約として、発電機の製造および組立の規模拡大が指摘されています。
ネオジム、ジスプロシウム、テルビウムの価格変動
2025年、中国の輸出規制措置により地域ごとの供給状況が分断された結果、希土類磁石の価格は予測しづらくなりました。国際エネルギー機関(IEA)は、2025年4月の輸出規制対象となった元素について、地域ごとの価格に著しい格差が生じていることを報告しています。この状況は、中国のスポット価格を基準とする契約におけるリスクを高めています。また、中国産と非中国産の材料間のコスト格差も拡大させています。希土類磁石市場は、供給の混乱により価格が変動する速度が、長い調達サイクルによる調整速度を上回る可能性があるため、調達上の課題に直面しています。買い手はこれに対応し、地域ごとの調達オプションや、突発的な供給混乱によるリスクを軽減する条件をより重視するようになっています。
セグメント分析
2026年、ネオジム・鉄・ホウ素(NdFeB)は市場シェアの66.06%を占めました。この主導的な地位は、トラクションモーター、風力発電、産業用モーターの各用途において、高いエネルギー密度とコスト効率を備えていることを反映しています。ネオジム・鉄・ホウ素製造における中国の規模の大きさは、希土類磁石市場におけるアジア太平洋地域の生産上の優位性をさらに強固なものとしています。Proterial, Ltd.は、ジスプロシウムやテルビウムを使用せずに、少なくとも1,671 kA/mの保磁力と1.40 Tの残留磁束密度を実現する「NMX-F1SH-HF」を発表しました。これらの特性は、電気自動車の駆動モーター、パワーステアリング、およびコンプレッサー向けに設計されています。Proterial, Ltd.は、ネオジム焼結磁石に関して、重希土類を含まない製品群を含め、世界中で600件以上の特許を保有しています。
サマリウム・コバルト(SmCo)は、2032年までCAGR6.94%で成長すると予測されています。300°C以上や腐食性環境下でも安定した磁気性能を発揮するため、ネオジム・鉄・ホウ素では動作要件を満たせない用途での使用に適しています。防衛、航空宇宙、医療分野のOEMメーカーは、ミサイル誘導装置、航空機用アクチュエータ、衛星用イオンスラスタ、および外科用器具にサマリウム・コバルト磁石を採用しています。Permag社は、防衛分野の需要に対応し、2026年半ばまでに「国防連邦調達規則補足(DFARS)252.225-7052」への準拠を目指すため、2025年8月に生産能力の拡大を発表しました。この準拠目標は、2027年1月1日という法定期限に先立って設定されています。国際武器取引規制(ITAR)への登録および国防連邦調達規則補足(DFARS)への準拠により、米国の国内サプライチェーンと国際サプライチェーンが分離されつつあります。
地域別分析
アジア太平洋は2026年に市場シェアの46.63%を占め、2032年までCAGR7.24%で拡大すると予測されています。希土類磁石市場における地域別の動向は、焼結磁石の生産で圧倒的な優位性を示す中国、高性能なネオジム・鉄・ホウ素およびサマリウム・コバルト系磁石に強みを持つ日本、そして精密部品や電気自動車用モーター分野で重要な役割を果たす韓国の状況が反映されています。中国国内における新エネルギー車の成長、インドの電気自動車セクターの発展、および東南アジアにおける製造業の拡大が、この地域の需要を支えています。日本のネオジムおよびジジミウムの需要は、自動車および人工知能(AI)サーバーの需要に牽引され、2025年には前年比18.2%増の6,500メートルトンに達しました。日本の経済産業省は、重希土類の使用を50%削減することを目標に、重希土類を含まないモーターや磁石の開発を支援しています。インドもまた、輸入依存度を低減するため、希土類を含まない、あるいは希土類の使用量を削減したモーターの開発を進めています。
北米では、2025年に生産を開始した「鉱山から磁石まで」のプロジェクトを通じて、限られた設備基盤から生産能力を拡大しています。MPマテリアルズ社は、2025年1月、テキサス州フォートワースにあるインディペンデンス工場で、ネオジム・プラセオジム金属の商業生産および焼結ネオジム・鉄・ホウ素磁石の試験生産を開始しました。同施設は、希土類金属、合金、磁石の製造を一体化した米国初の拠点であり、ゼネラル・モーターズ(GM)やその他のメーカー向けに、年間1,000メートルトンの完成磁石生産能力を確保する計画です。Noveon Magnetics Inc.は、2025年11月にカンウォン・エナジーと、2027年に生産開始を予定している韓国における年間2,000メートルトンの生産施設に関する基本合意書を締結しました。また、ライナス・レアアース社(Lynas Rare Earths Ltd)も2025年10月、ノヴェオン・マグネティクス社と提携し、米国の防衛および民間顧客向けに軽希土類・重希土類材料および完成磁石を供給することになりました。米国国防総省は、中国の生産者よりも製造コストが高い状況にある北米のサマリウム・コバルトおよびネオジム・鉄・ホウ素生産者にとって、需要基盤を提供しています。
欧州では、限られた製造基盤から磁石の生産能力を拡大しています。ネオ・パフォーマンス・マテリアルズ社は2025年9月、エストニアのナルヴァに施設を開設し、同サイトでは第1Aフェーズにおいて年間2,000メートルトンの生産能力を目指しています。欧州連合(EU)の「重要原材料法」および「ネットゼロ産業法」は、長期的な生産能力投資に対する政策的な支援を提供しています。これらの規則では、2026年から重要な部品の公共調達において、レジリエンス基準も導入されます。南米、特にブラジルには希土類埋蔵量があり、予測期間を超えて上流の供給を支える可能性があります。中東およびアフリカの投資家は、より広範な経済多角化の一環として、重要鉱物インフラに資本を投入しています。こうした動向は、アジア太平洋地域以外での採掘・加工能力に関する将来の選択肢を生み出し、希土類磁石市場の供給基盤を拡大する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車用トラクションモーターの普及
- ダイレクトドライブ式風力タービンの導入状況
- エレクトロニクスおよびロボティクス分野における高性能・小型化
- 産業用オートメーションおよび高効率モーターへの改修
- 重希土類を含まないグレードの商品化
- 市場抑制要因
- ネオジム、ジスプロシウム、テルビウムの価格変動
- 中国に集中した加工・製造能力
- クローズドループリサイクルにおける高いスクラップ損失と認定コスト
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ネオジム・鉄・ホウ素(NdFeB)
- サマリウム・コバルト(SmCo)
- 製造プロセス別
- 焼結
- ボンデッド
- 最終用途産業別
- 自動車
- 家庭用電子機器
- エネルギー
- 産業
- 航空宇宙・防衛
- 医療用機器
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Baotou Tianhe Magnetics Technology Co., Ltd.
- Beijing Zhong Ke San Huan Hi-Tech Co., Ltd.
- Daido Electronics Co., Ltd.
- Earth-Panda Advanced Magnetic Material Co., Ltd.
- JL MAG Rare-Earth Co., Ltd.
- MP Materials
- Neo Performance Materials Inc.
- Ningbo Yunsheng Co., Ltd.
- Noveon Magnetics Inc.
- Proterial, Ltd.
- Shin-Etsu Chemical Co., Ltd.
- TDK Corporation
- VACUUMSCHMELZE GmbH and Co. KG
- Yantai Zhenghai Magnetic Material Co., Ltd.