


アジア太平洋のデータセンター技術者:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Asia-Pacific Data Center Technical Workforce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185201
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アジア太平洋地域のデータセンター技術人材市場の規模は、2026年の248億1,000万米ドルから2027年には289億4,000万米ドルへと拡大し、2032年までに631億2,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR16.58%で拡大する見込みです。
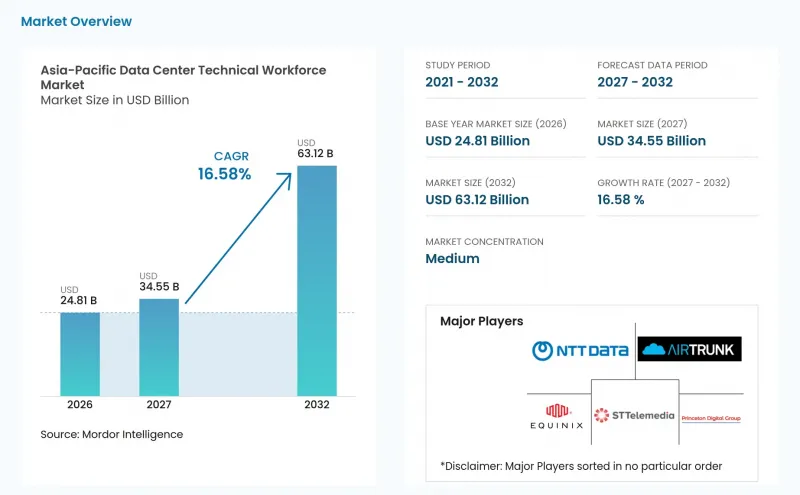
アジア太平洋地域のデータセンター技術人材市場の動向と洞察
AI対応データセンターの構築が技術人材の需要を増加させている
地域の施設をAI対応の高密度キャンパスへと転換する動きにより、アジア太平洋地域のデータセンター技術人材市場全体で求められるスキルが変化しています。これらの施設には、液体冷却構成、チップ直結型熱管理、GPUアレイの試運転、および光インターコネクトの統合が必要です。従来のMEP(機械・電気・配管)およびITの経験だけでは、これらの要件を完全に満たすことはできません。ST Telemedia Global Data Centersがアジア太平洋地域の9つの経済圏で600社以上を対象に実施した調査によると、90%の企業がAIの導入を開始していることが判明しました。また、71%の企業が依然として構築段階にとどまっており、人材やインフラの制約が進展を妨げていることも明らかになりました。大手事業者は、発電、半導体製造、産業オートメーションの分野から人材を採用しており、これにより供給は拡大しているもの、専門職に対する報酬への期待値も高まっています。
クラウド移行とデジタルサービスの拡大
企業や公共部門におけるクラウドの導入により、インフラ、ネットワーク、施設の専門家に対する需要が継続的に生じています。新たなクラウド容量の確保には、信頼性の高い施設を設計、構築、試運転、運用できるエンジニアが求められます。したがって、アジア太平洋地域のデータセンター技術人材市場では、建設段階と運用段階の両方の人材が必要とされています。大手事業者は、人材計画をキャンパス開発のスケジュールと連動させる傾向を強めています。これにより、施設が本格的な採用を開始する準備が整う前に候補者を特定することができ、プロジェクトの重要な段階における欠員リスクを低減できます。この慣行により、小規模なプロバイダーにとってはスポット採用が難しくなり、地域的な人材育成パートナーシップの必要性が高まっています。
ミッションクリティカルな技術人材の慢性的な不足
専門人材の不足は、アジア太平洋地域のデータセンター技術人材市場における中心的な制約要因となっています。この問題は、プロジェクトのスケジュールだけでなく、完成した施設の運用にも影響を及ぼしています。マレーシアでは、現在のデータセンター需要を満たすために5万人の熟練エンジニアが必要とされていますが、大学から毎年輩出される工学系卒業生は5,000人に留まっています。このギャップにより、一般的な工学分野の人材だけでは、重要なインフラスキルに対する需要を即座に満たすことはできません。雇用主は、電力、冷却、試運転、および継続的な運用を理解している少数の候補者を巡って競争せざるを得ません。シンガポールの情報通信メディア開発庁(IMDA)は、データセンター申請募集プロセスを通じて、ライセンシングの付与に人材の準備状況に関する要件を盛り込んでいます。
セグメント分析
2026年、プロジェクト開発人材はアジア太平洋地域のデータセンター技術人材市場シェアの38.39%を占めました。この主導的な地位は、建設中の施設に重点が置かれた地域のプロジェクトパイプラインを反映しています。プロジェクトチームには、高圧電気エンジニア、MEP試運転スペシャリスト、土木エンジニア、構造プロジェクトマネージャーが必要です。これらの役割は、電力および冷却設計に高い要求が課されるAI対応キャンパスにおいて特に重要です。この機能におけるアジア太平洋地域のデータセンター技術人材市場の規模は、設計、建設、試運転の各段階を進むプロジェクトによって支えられています。
アリババクラウドやバイトダンスを含む中国の事業者は、インフラ構築のために、MEP、土木、HVAC、およびAIシステムに関する知識を持つ人材を必要としています。これは、デジタルインフラプロジェクトが、確立された工学分野の知見をいかに活用しているかを示しています。施設運用・保守人材市場は、2032年までCAGR17.88%で拡大すると予測されています。完成した施設では、信頼性を維持し、変更を管理し、機器の問題に対応するために、複数年にわたるチームが必要となります。また、施設がCPU集約型の設計からGPU最適化構成へと移行するにつれ、ITおよびデジタルインフラ人材市場も変化しています。AIインフラ関連の職種には、高速演算、ネットワーク、セキュリティ、およびプラットフォーム運用に関するより深い知識が求められます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- AI対応データセンターの整備により、技術系人材の需要が高まっています
- クラウド移行とデジタルサービスの拡大
- ハイパースケーラーおよびコロケーションの容量コミットメント
- 5G、エッジコンピューティング、およびデータローカリゼーションの要件
- 政府主導のデジタルインフラおよび人材育成プログラム
- 国境を越えた人材の移動が、専門人材の需要を生み出しています
- 市場抑制要因
- ミッションクリティカルな技術人材の慢性的な不足
- 高い離職率と他事業者からの引き抜き
- 国ごとの認証および研修体制の不均衡
- 電力、用地、許認可の遅れが労働力の活用を妨げている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 労働力の役割別
- プロジェクト開発担当要員
- 設計・エンジニアリング担当要員
- 建設・設置従事者
- 試験・試運転要員
- 施設の運営・保守担当要員
- データセンター運用要員
- 施設管理従事者
- 保守・信頼性担当要員
- ITおよびデジタルインフラストラクチャの労働力
- ITハードウェアおよびクラウドインフラストラクチャ従事者
- ネットワーク・インフラストラクチャ・ワークフォース
- サイバーセキュリティおよび技術的セキュリティ担当人材
- AIインフラ担当人材
- プロジェクト開発担当要員
- 雇用モデル別
- 社内従業員
- 外部人材サービス
- データセンタータイプ別
- ハイパースケールデータセンター
- コロケーションデータセンター
- エンタープライズ、エッジ、およびモジュラー型データセンター
- 地域別
- 中国
- インド
- 日本
- インドネシア
- オーストラリア
- シンガポール
- マレーシア
- ベトナム
- タイ
- 台湾
- フィリピン
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AirTrunk
- NTT Global Data Centers Holding Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- ST Telemedia Global Data Centres Pte. Ltd.
- Princeton Digital Group
- GDS Services Limited
- Keppel Data Centres Holding Pte. Ltd.
- Bridge Data Centres Pte. Ltd.
- NEXTDC Limited
- CDC Data Centres Pty Ltd
- SUNeVision Holdings Ltd.
- Vantage Data Centers Management Company, LLC
- AIMS Data Centre Sdn. Bhd.
- YTL Power International Berhad
- Telekom Malaysia Berhad
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
第7章 市場機会と将来の展望

