


リサイクル可能な包装用接着剤:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Recyclable Packaging Adhesives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185133
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
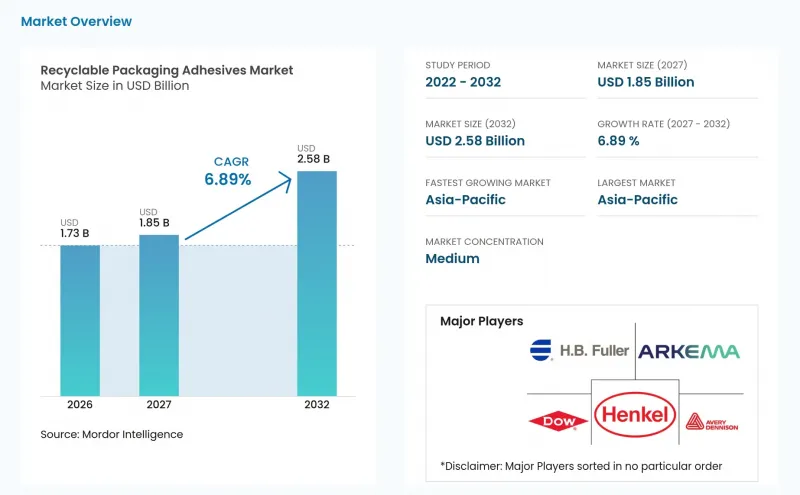
Mordor Intelligenceによると、リサイクル可能な包装用接着剤の市場規模は2026年に17億3,000万米ドルと評価され、2027年の18億5,000万米ドルから2032年までに25億8,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは6.89%となる見込みです。
世界のリサイクル可能包装用接着剤市場の動向と洞察
リサイクル設計および再生素材含有率に関する規制の推進
EUの「包装および包装廃棄物に関する規則」(規則(EU)2025/40)は、2026年半ばから適用が開始され、EU市場に流通する包装材に対し、段階的なリサイクル可能性要件の遵守を義務付けています。同規則では、接着剤、ラベル、コーティングを、分別やリサイクルの効率を損なってはならない設計パラメータとして特定しています。これにより、リサイクル可能な包装用接着剤市場の市場参入企業にとって、接着剤の選定は単なる接着性能の判断から、規制遵守の判断へと変化します。というのも、接着強度、加工上の要件、および使用後の包装の予想される処分先に加え、リサイクル性能も考慮しなければならないからです。また、この規則では特定のプラスチック包装に対する再生材含有率の要件も定められており、これにより、再生材の品質を維持する接着剤システムの価値が高まり、コンバーターやブランドオーナーにとって、回収された材料の品質が実用的な設計上の考慮事項となるよう支援しています。ヘンケルAG&Co. KGaAは、同社のホットメルト接着剤「Technomelt EM 335 RE」が、標準的なリサイクル工程において最大98%の除去率を達成でき、よりクリーンなポリエチレンテレフタレート(PET)リサイクルストリームの実現を支援すると述べています。リサイクル適合性を証明できるサプライヤーは、認証を受けていない代替品では満たせない仕様要件を満たすことができます。
単一素材およびリサイクル可能なフレキシブル包装の成長
単一素材パッケージの普及により、ラミネート用接着剤に求められる技術的要件は変化しつつあります。なぜなら、単一の素材ストリーム向けに設計された製品であっても、食品や消費財のパッケージに求められる厳しい機能要件を満たさなければならないからです。従来の多層フレキシブルパッケージでは、異なる素材を接着することが多い一方、ポリエチレンやポリプロピレン構造の場合、主ポリマーのリサイクルストリームに対応できる接着剤が必要となります。これには、食品パッケージに期待される光学特性や機械的特性を維持しつつ、フィルム間の確実な接着が求められます。H.B.フラー社は2026年5月、リサイクル不可能なエチレン・ビニルアルコール(EVO)バリア層を排除し、単一素材包装構造を支援することを目的としたバリア技術「VerdaFresh」に投資を行いました。この変化により、接着剤の配合精度がさらに重要になっています。なぜなら、コンバーターは、保存期間の保護、パッケージの性能、生産ラインの効率、あるいはブランドオーナーや消費者が期待する外観を損なうことなく、リサイクル可能なパッケージを必要としているからです。また、接着剤技術と、より広範なバリア技術やパッケージ設計能力を組み合わせることができるサプライヤーにとっては、新たなビジネスチャンスが生まれています。
食品接触時の移行および懸念物質に関するコンプライアンス
食品接触に関するコンプライアンスは、特にサプライヤーがリサイクル性の向上、代替原料の使用、あるいはより厳格な顧客要件への対応を目的とした化学技術を導入する場合、新しい接着剤配合の開発サイクルを長期化させる可能性があります。多層フレキシブル包装では、サプライヤーは接着剤単体だけでなく、完成したパッケージ全体を考慮する必要があります。米国では、食品医薬品局(FDA)の連邦規則集(CFR)第21編第175部が、食品接触包装に使用される接着剤を規制しています。欧州の規制においても、組み立てられたパッケージ内の接着剤成分を対象とする安全要件が定められています。このため、特に新しいバイオベースや低移行性の化学組成については、市販化に先立って移行試験や裏付けとなる文書が重要となり、接着剤サプライヤー、コンバーター、包装メーカー、食品ブランドオーナー間の連携が必要となる場合があります。規制対応リソースが限られている小規模な配合メーカーは、リサイクル可能な包装用接着剤市場において、商品化までの道のりが遅くなる可能性があります。
セグメント分析
2026年、水性接着剤はリサイクル可能包装用接着剤市場で54.31%のシェアを占めました。この地位は、食品接触用包装、ラベル、および関連用途に向けたアクリルエマルジョンおよびポリウレタン分散液の化学技術における継続的な取り組みを反映しています。ホットメルト接着剤は、リサイクル性能向上のための再配合に支えられ、2032年までCAGR7.13%で成長すると予測されています。アルカリ分散性製品は、ポリエチレンテレフタレート(PET)の洗浄時に分離するよう設計されており、再利用のためのフレークの品質維持に寄与します。溶剤系接着剤は、検証済みの水性または無溶剤の代替品が依然として限られているレトルト包装や高バリア性用途において、依然として重要な役割を果たしています。
持続可能性への取り組みがサプライヤーの仕様に盛り込まれるにつれ、リサイクル可能な包装用接着剤業界では、食品の可視包装分野において、溶剤系ラミネートシステムからの移行が進んでいます。これにより、リサイクル可能な包装用接着剤市場における競合環境が変化しています。なぜなら、サプライヤーは自社のシステムが実際のリサイクル条件下で機能することを実証する必要があるからです。無溶剤の2液型ポリウレタンシステムは、コンバーターが強力な接着力とリサイクル性の向上を必要とする厳しい用途に対応可能です。紫外線硬化型および放射線硬化型システムは、感圧ラベル分野で注目を集めています。リサイクル可能な包装用接着剤市場において、BASF社の「acResin UV 3532」は、2026年3月にポリエチレンテレフタレート(PET)ボトルのリサイクルに関するRecyClassの承認を取得しました。パルプ化可能な製品は、顧客が紙のリサイクルに対応した接着剤を必要とする紙および段ボール包装分野において、サプライヤーの差別化要因となります。
地域別分析
アジア太平洋地域は、2026年にリサイクル可能な包装用接着剤市場で42.54%のシェアを占め、2032年までCAGR7.27%で拡大すると予測されています。中国は、その大規模な包装市場と、接着剤中間体の輸出拠点としての役割から、同地域の需要において中心的な位置を占めています。ヘンケルAG&Co. KGaAは、使用済み段階における接着剤技術を評価するため、2025年9月に中国に「包装リサイクル可能性評価・試験センター」を開設しました。インドでは、Eコマースのフルフィルメントインフラの整備や食品加工業の成長により、需要が拡大しています。タイ、ベトナム、インドネシアでも、単一素材包装プログラムを通じて需要が増加しています。
北米では、先進的な接着技術の導入と、確立されたリサイクル可能性認証プログラムが組み合わさっています。同地域では、プラスチックリサイクル業者協会(Association of Plastic Recyclers)の枠組みに基づき、接着剤を含む包装部品の評価が行われています。2025年第2四半期の米国の小売EC売上高は3,042億米ドルに達し、段ボールおよびカートン用接着剤の需要を支えています。H.B.フラー・カンパニーによるVerdaFreshへの投資は、単一素材パッケージ向けにバリアコーティングと接着剤の機能を組み合わせることへの関心を反映しています。
欧州は、リサイクル可能な包装用接着剤市場において、規制が最も厳しい地域です。「包装および包装廃棄物に関する規則(Packaging and Packaging Waste Regulation)」により、リサイクル適性等級や再生素材含有率の要件に基づいた仕様が策定されています。ドイツ、フランス、英国は重要な市場であり、特にドイツは段ボールおよび繊維系包装の分野で顕著な存在感を示しています。南米、中東・アフリカは需要規模は小さいもの、拡大の可能性を秘めた地域です。ブラジルの食品・飲料包装市場が南米の需要を支えていますが、リサイクルインフラの制約により、両地域の各地で導入が鈍化する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リサイクルを考慮した設計および再生素材の使用に対する規制上の推進
- 単一素材およびリサイクル可能なフレキシブル包装の成長
- Eコマースと段ボール包装の需要拡大
- 認証に牽引された、特定の用途に特化した接着性能への需要
- 水系および無溶剤タイプの接着剤配合への移行
- 市場抑制要因
- 食品接触による溶出および懸念物質に関する規制への適合
- 原料コストおよび供給状況の変動
- 接着剤残留物によるリサイクルストリームの汚染
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
第5章 市場規模と成長予測
- 接着剤の種類と技術別
- 水性接着剤
- ホットメルト接着剤
- 溶剤系接着剤
- その他
- 樹脂化学別
- アクリル系
- ポリウレタン
- エチレン・酢酸ビニル
- バイオ由来樹脂
- その他
- 用途別
- 軟包装
- 折りたたみ式カートンおよび箱
- 段ボール包装
- ラベルおよびテープ
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Arkema
- Ashland
- Avery Dennison Corporation
- BASF
- Coim Group
- DIC Corporation
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Jowat SE
- Paramelt
- Pidilite Industries Ltd.
- Wacker Chemie AG