


臭化水素:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Hydrogen Bromide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185119
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
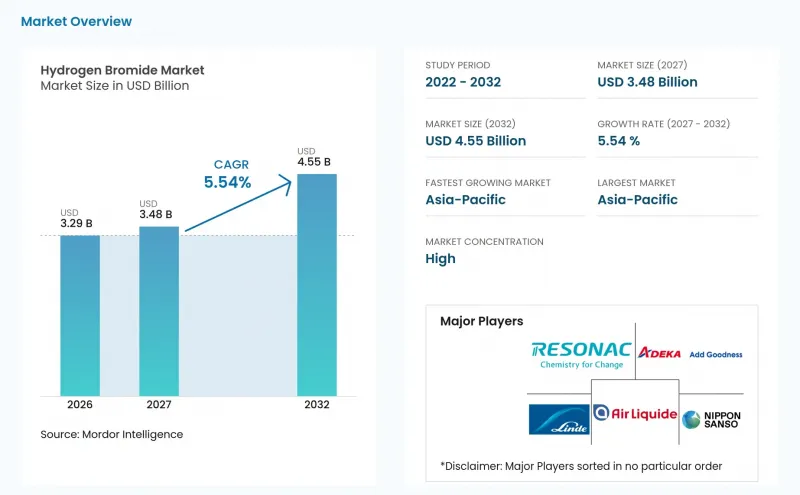
Mordor Intelligenceによると、臭化水素の市場規模は2026年に32億9,000万米ドルと評価され、2027年の34億8,000万米ドルから2032年までに45億5,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは5.54%となる見込みです。
世界の臭化水素市場の動向と洞察
半導体の先端ノードエッチング需要
半導体製造は世界のHBr消費量の62%を占めており、その需要はウェハ総生産量よりもノード移行に大きく依存しています。ファウンドリが3nmおよび2nmプロセスに移行すると、水素臭化物市場は恩恵を受けます。これは、各ノードにおいて、より多くのエッチング工程、ゲート構造のより厳密な制御、および安定したプロセス化学が求められるためです。選択性の要件が高まり、ウェーハのレシピがより厳しくなるにつれ、ノード世代ごとにウェーハ当たりの消費量は推定15~20%増加すると見込まれています。HBrは、5nm未満の微細寸法におけるポリシリコンゲートエッチングにおいて、サイドウォールを保護する臭化物系パッシベーションを支えています。この工程では、意図したフィーチャー形状を維持するために精度が不可欠です。ファブでは5N以上の純度グレードが要求されるため、認定要件を満たし、一貫した材料品質を維持できるサプライヤーの数は限られています。サムスン、SKハイニックス、TSMC、およびマイクロンは、半導体グレードの消費量の半分以上を占めており、認定を受けた生産者に対して、複数年にわたる供給契約と継続的な需要をもたらしています。
医薬品用APIおよび塩形成への需要
臭化水素は、医薬品中間体の臭素化剤、酸触媒、および塩形成試薬として使用されています。需要は中枢神経系薬剤、抗ヒスタミン剤、抗ウイルス化合物、および抗がん剤中間体に及び、いくつかの異なる医薬品開発およびジェネリック医薬品製造プログラムと結びついています。連続流化学により、有効成分1キログラムあたりのHBr使用量を削減することは可能ですが、より複雑な臭素化低分子化合物のパイプラインでは、総生産量においてその効率向上の効果が相殺される場合があります。2025年、インドの医薬品中間体セクターでは、国内のHBr供給量の35~45%が医薬品用途に消費されました。購入者は、文書化された原材料、信頼性の高いバッチ記録、そして確実な保管履歴管理をますます重視しており、これらはスポット購入よりもプレミアムグレードの契約を後押しする要因となります。米国現行適正製造基準(GMP)規則および欧州のGMPガイダンスにおける要件は、確立された文書化体制と品質管理システムを持つサプライヤーを優先しています。したがって、臭化水素市場のこのセグメントは、医薬品の生産量、規制順守、および一貫して認定された原材料を供給する能力に依存しています。
有害物質の取り扱いおよびコンプライアンスコスト
臭化水素は、輸送規制においてクラス2.3の有毒ガスに分類されており、ユーザーは耐腐食性設備、ガス検知システム、訓練を受けた要員、および高仕様の換気設備を維持する必要があります。超高純度の物質の場合、ステンレス鋼製のシリンダーではなくハステロイ製のシリンダーが必要となる可能性があり、これにより保管および配送コストが増加します。OSHA(米国労働安全衛生局)のプロセス安全管理基準の対象となる施設は、極めて危険な化学物質に対して広範な運用管理が義務付けられています。コンプライアンスコストはエンドユーザーの運営費の10%を超え、2025年の罰則規定では、故意の違反に対して最大16万5,514米ドルの罰金が科されることになっています。輸送要件によりリードタイムが2~4週間長くなる可能性があり、半導体製造拠点へのジャスト・イン・タイム供給が複雑化し、在庫計画の重要性がさらに高まります。東南アジアや南米の顧客は、危険物物流インフラが十分に整備されていないため、さらなる制約に直面する可能性があります。カプセル化された製品や現場で生成される代替品は、大量保管のリスクを低減できますが、単位コストが高いため、広範な採用には限界があります。
セグメント分析
無水臭化水素は、2026年に臭化水素市場シェアの65.13%を占め、2032年までCAGR6.13%で拡大すると予測されています。この地位は、半導体製造におけるドライプロセスエッチングガスの需要を反映しており、水溶液製剤では水分を含まないプラズマ化学反応を実現できないためです。3 nm以下のノードへの移行に加え、先進的なNANDおよびDRAMにおけるエッチング工程の増加が、需要の継続を支えています。主要なファブでは、微量金属不純物の含有を極めて低く抑えることが求められており、5 nm以下のサイトにおける重要なゲートエッチング工程では、6Nの純度が要求されます。
水溶液状の臭化水素(臭化水素酸としても知られています)は、医薬品の臭素化、農薬の合成、石油・ガスの完成液の調製、および水処理に使用されています。その供給基盤はより細分化されており、インドや中国の生産者が、既存の欧米サプライヤーにコスト面での圧力をかけています。その他の供給形態としては、カプセル化および安定化されたHBrがあり、取り扱い上の要件から無水バルク形態の保管が適さない場合において、限定的に利用されつつあります。これらの代替品は単位当たりのコストが高く、依然として少量にとどまっています。高度な半導体プロセス制御を必要とする用途においては、臭化水素市場は引き続き無水形態の材料に依存しています。
地域別分析
アジア太平洋地域は2026年に臭化水素市場シェアの41.73%を占め、2032年までCAGR6.54%で成長すると予測されています。同地域は、先進的なロジック半導体製造、メモリ生産、および主要な医薬品原薬(API)生産能力を兼ね備えています。台湾、韓国、日本、中国には先進的なファブが集中している一方、インドは医薬品製造拠点を通じて工業用グレードの需要を支えています。中国における高純度液体HBrの自給率は、2020年から2025年の間に40%未満から65%へと上昇しました。しかし、最先端ノードで使用される5Nおよび6Nグレードについては、依然として日本や台湾からの輸入に依存しています。
中国で計画されている12インチファブの拡張は、HBrに対する予測可能な需要を支えています。日本では、レゾナック社やADEKA社の特殊ガス供給能力により、精製分野における重要な拠点としての地位を維持しています。インドの「半導体ミッション」は、パッケージングおよび製造分野への投資を呼び込んでおり、予測期間の後半には半導体グレードの需要を支える可能性があります。したがって、この地域の臭化水素市場は、確立されたチップ生産と、新たな国内供給の取り組みが組み合わさったものとなっています。
北米は2025年に地域別で第2位の規模を占めました。「CHIPS法」に関連するファブ建設により、SKハイニックスのインディアナ州プロジェクトを含め、現地での高純度ガスの供給ニーズが高まっています。エア・リキード社がインディアナ州で進める1億7,000万米ドルのプロジェクトは、こうした顧客が求める同地でのインフラ整備の重要性を示しています。欧州は医薬品合成や特殊化学品の触媒反応に依存していますが、EUの「CHIPS法」により、長期的には半導体需要が支えられる可能性があります。南米は、ブラジルの深海プレソルト層における石油・ガス開発からの需要に牽引されています。一方、中東およびアフリカは、死海の塩水から得られる臭素原料の供給源として依然として重要な位置を占めています。このような地域的な傾向により、臭化水素市場は、アジアの技術に対する需要と、地理的に集中した上流の臭素資源に依存する状況となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 半導体先端ノードのエッチング需要
- 医薬品原薬および塩類の需要
- ファブ・ローカライゼーションによる高純度HBrの需要
- 水素・臭素フロー電池のパイロット事業
- 3D NANDおよびDRAMにおける高精度エッチングの要件
- 市場抑制要因
- 有害物質の取り扱いおよびコンプライアンスコスト
- 代替エッチング薬品による代替
- 水分によるガス系統の腐食
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
- 技術展望
第5章 市場規模と成長予測
- 製品形態別
- 無水臭化水素
- 水溶液状の臭化水素
- その他
- 用途別
- 半導体エッチング
- 医薬品
- 農業用化学品
- 化学合成および触媒反応
- 石油・ガス
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ADEKA CORPORATION
- Air Liquide
- Albemarle Corporation
- Bhavika Chemicals Corporation
- ICL
- Jordan Bromine Company
- LANXESS
- Linde PLC
- Merck KGaA
- Neogen Chemicals Limited
- Nippon Sanso Holdings Corporation
- Peric Special Gases Co., Ltd.
- Resonac Holdings Corporation
- Taihe Gas
- Tosoh Corporation
- Triveni Interchem Private Limited