


セラミックバッテリー絶縁シート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ceramic Battery Insulation Sheets - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185094
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
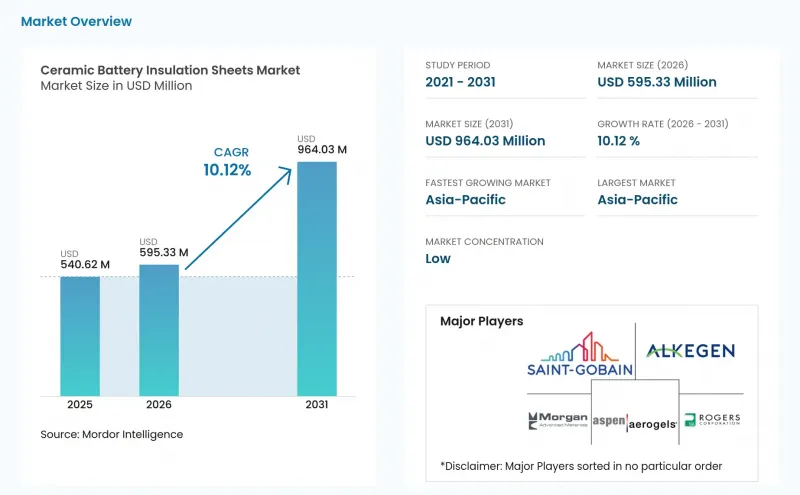
Mordor Intelligenceによると、セラミック製バッテリー絶縁シートの市場規模は2025年に5億4,062万米ドルと評価され、2026年の5億9,533万米ドルから2031年までに9億6,403万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.12%となる見込みです。
世界のセラミック製バッテリー絶縁シート市場の動向と洞察
熱暴走に関する規制要件の強化
熱暴走に関するコンプライアンス要件の高まりにより、多くの電気自動車(EV)およびバッテリーエネルギー貯蔵システム(BESS)プログラムにおいて、セラミックバリアがセラミック電池絶縁シート市場の標準的な調達品目となっています。北米のBESSプロジェクトでは、プロジェクトの承認、保険、および系統連系作業の一環として、大規模な火災試験がますます多く実施されるようになっています。アルミナファイバー、シリカエアロゲル、マイカシートなどの材料は、高温下でも低い熱伝導率を維持できるため、バッテリーパックが熱の伝播を遅らせる必要がある場面での使用に適しています。大型車両プラットフォームでの認定を獲得すれば、数年にわたる供給が見込めます。これは、認定済みの材料を置き換えるには通常、新たな試験サイクルが必要となるためです。また、釜山国立大学における自己セラミック化複合材料の研究開発支援からも、アジアにおいて熱暴走の封じ込めがさらなる開発の注目を集めていることが示されています。
バッテリーのエネルギー密度向上と急速充電
電気自動車の設計が400 Vから800 Vへと移行するにつれ、セル周辺やセル間バリアの熱負荷が増大しており、セラミック製バッテリー絶縁シート市場もこれに対応しています。急速充電とエネルギー密度の向上により、過酷な動作条件下での熱的安全マージンが縮小しています。2026年の研究では、1,000°Cにおいて熱伝導率0.0652 W/m・Kを示す、二重ネットワーク複合材に用いたシリカ・アルミナエアロゲルシートが報告されました。この結果から、特定のハイエネルギーパック設計において、従来ははるかに厚い層を必要としていた封じ込め機能を、3 mmのバリアで実現できることが示されました。この性能により、材料の厚さがパックの有効容積に影響を与える高密度フォーマット向けエアロゲル含有シートへの関心が強まっています。
セラミック断熱シートの高い材料費と製造コスト
セラミック製バッテリー断熱シート市場において、エアロゲルベースのセラミックシートは、超臨界または常圧乾燥システムを必要としますが、これらは依然として資本集約的な生産方法です。このコスト構造により、生産量が増加しても価格引き下げのペースは鈍化しています。2026年の防火安全性に関する研究によると、同等の試験条件下において、エアロゲルフェルトはセラミックファイバー紙よりも優れた断熱性を発揮することが判明しました。この利点は、高付加価値のバッテリーパックでの採用を後押ししますが、民生用および産業用アプリケーションにおける価格面での障壁を取り除くものではありません。また、BESS(バッテリーエネルギー貯蔵システム)特有の仕様に対する追加の認定要件は、サプライヤーが電気自動車(EV)向けプログラムの枠を超えて事業を展開する際、さらなるコスト要因となります。
セグメント分析
2025年時点で、アルミナファイバーシートはセラミック製バッテリー断熱シート市場シェアの39.13%を占めていました。この地位は、一般的に1,300°Cと評価される高温安定性と、アジアおよび欧州における確立された認定ネットワークを反映したものです。多くのバッテリーメーカーは、エアロゲル製品が大規模に市販される前から、すでにこれらの規格を標準化していました。シリカおよびエアロゲルシートは、2031年までCAGR10.93%で拡大すると予測されています。これらの材料は熱伝導率が低いため、より薄いバリア材が可能となり、バッテリーパックの容積を維持しつつ、絶縁材の重量を削減できます。シリカエアロゲル複合フェルトに関する調査では、室温で0.034 W/m・Kという極めて低い熱伝導率が報告されており、厚さに制約のある用途での使用を後押ししています。
マイカ系シートは、電気絶縁性と剛性がより重視されるアッパーカバーの絶縁やバスバー保護用途において、引き続きセラミック電池絶縁シート市場で活用されています。アルミナ・シリカエアロゲルハイブリッドやセラミック化可能なシリコーン複合材は、柔軟性と耐熱性のバランスが求められる場面で使用されています。2026年に発表された調査によると、ムライト繊維で補強されたアルミナ・シリカエアロゲル複合材は、25°Cにおいて0.41 MPaの圧縮強度と0.034 W/m*Kの熱伝導率を両立させることが示されました。また、マイカの採掘をめぐるサプライチェーンへの懸念から、一部のバッテリーメーカーはマイカを使用しない代替材料の導入を検討し始めています。エルリングクリンガー社(ElringKlinger AG)は、商用車のバッテリーパック向けとして、マイカを使用しない断熱材の選択肢として「ElroForm TP」を位置づけています。
地域別分析
アジア太平洋地域は2025年にセラミック製バッテリー絶縁シート市場の44.58%を占めており、2031年までCAGR11.55%で成長すると予測されています。中国の電気自動車生産拠点と拡大するBESS(バッテリーエネルギー貯蔵システム)のパイプラインが、同地域の需要基盤を支えています。日本では、住友理光株式会社によるエアロゲルベースのセル間絶縁技術の開発を通じて、精密材料の開発に貢献しています。デンカ・エラストリューションは、2026年にリチウムイオン電池セルの分離用セラミック絶縁材およびゴム製緩衝材ソリューションを開発しました。韓国では、2025年7月にエネルギー貯蔵システム(ESS)および電気自動車用バッテリー向けの国内セラミックペーパーの供給が開始されました。釜山国立大学の研究賞も、次世代の封じ込め材料の開発が継続されていることを示唆しています。
北米では、需要は米国に集中しており、国内のバッテリーおよび自動車プログラムが、現地の熱遮断材の生産能力を支えています。北米のバッテリープログラムでは、自動車および蓄電用途向けの認定済み材料が求められています。カナダとメキシコは、製造および自動車組立活動を通じて、地域の供給ネットワークを支えています。サプライヤーは、安全性能、取り扱いの安定性、そして信頼性の高い生産能力のバランスを取らなければなりません。こうした状況は、地域での認定および組立支援の価値をさらに高めています。
欧州の需要は、高級車メーカーや商用車プログラムが牽引しています。ドイツは高級自動車メーカーが集中しているため、依然として重要な市場です。エルリングクリンガー社(ElringKlinger AG)は2026年9月、商用車用バッテリーのセル、モジュール、パックレベルの保護を目的とした「ElroForm TP」を発表しました。欧州における材料選定では、トレーサビリティ、リサイクル性、および熱性能がますます重視されています。南米、中東・アフリカは依然として初期段階の地域です。サウジアラビアにおけるインフラ投資は、セラミック製バッテリー絶縁シート市場にとって長期的な需要環境を創出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 熱暴走に関する規制要件の強化
- バッテリーのエネルギー密度の向上と充電速度の向上
- セル・トゥ・パックおよびセル・トゥ・ボディのバッテリーアーキテクチャ
- パッケージレベルの熱的・機械的・電気的保護機能の統合
- バッテリー熱管理システムの利用拡大
- 市場抑制要因
- OEMの認定および検証サイクルの長期化
- 圧縮安定性、通気性、および衝突性能のトレードオフ
- セラミック断熱シートの高い材料費および製造コスト
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- セラミック材料別
- アルミナファイバーシート
- シリカおよびエアロゲルシート
- マイカ系シート
- その他のセラミック複合材料
- バッテリータイプ別
- EV用バッテリーパック
- 蓄電池システム
- 民生用バッテリーモジュール
- 産業用バッテリーパック
- バッテリー化学組成別
- NMCおよびNCA電池
- LFPおよびLMFP電池
- 全固体電池
- その他の電池化学組成
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Alkegen
- Aspen Aerogels, Inc.
- BASF
- DuPont
- ElringKlinger AG
- Gore
- Isolite Insulating Products Co., Ltd.
- KULR Technology Group, Inc.
- Morgan Advanced Materials
- Rogers Corporation
- Saint-Gobain
- Sumitomo Riko Company Limited
- Von Roll Holding AG
- ZIRCAR Ceramics
第7章 市場機会と将来の展望



