


神経外科用ドリル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Neurosurgical Drills - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185056
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
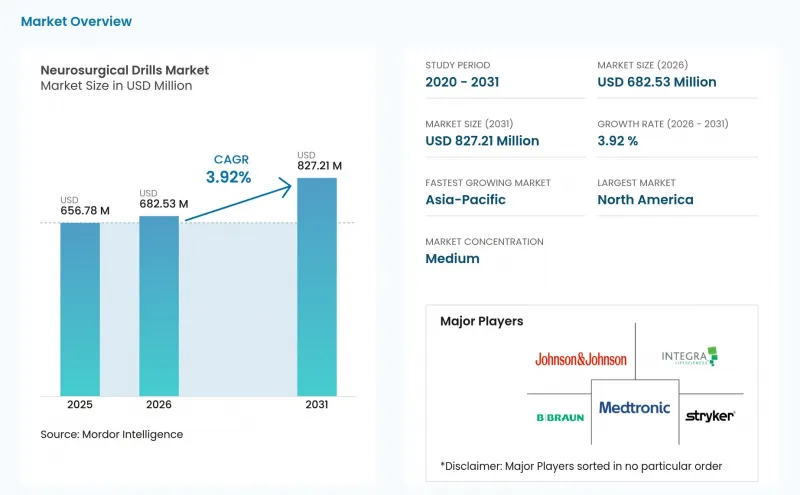
Mordor Intelligenceによると、脳神経外科用ドリル市場の規模は2025年に6億5,678万米ドルと評価され、2026年の6億8,253万米ドルから2031年までに8億2,721万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.92%となる見込みです。
世界の脳神経外科用ドリル市場の動向と洞察
低侵襲な頭蓋・脊椎手術の普及拡大
低侵襲手術の普及により、脳神経外科用ドリル市場における機器要件が再定義されつつあります。内視鏡下頭蓋底手術、管状脊椎減圧術、経皮的椎弓根固定術では、15~20 mmの作業チャネルを通じて操作できるコンパクトな器具が求められます。その結果、ドリルのサイズ、操作性、および手術へのアクセス性が、製品開発における重要な優先事項となっています。2025年の臨床研究によると、ロボット誘導による低侵襲脊椎手術は、椎弓根スクリューの精度を標準化し、放射線被ばくを低減できることが明らかになりました。こうした機能により、ロボットシステムと互換性のあるドリルに対する需要が高まっています。CMS(米国医療保険サービスセンター)は、ASC(外来手術センター)の保険適用手術リストに、脳神経外科の適応を含む547件の手術を追加することを提案しており、外来診療向けのコンパクトなコードレスシステムへの投資を後押ししています。
ナビゲーション、画像診断、およびロボットワークフローの統合
ナビゲーションと画像診断は、頭蓋穿孔ワークフローとの統合がますます進んでいます。2026年4月、メドトロニック社は、AI搭載ナビゲーションとロボットガイダンスを組み合わせた「Stealth AXiS Surgical System」を用いた臨床症例の成功を発表しました。2026年5月、クリアポイント・ニューロ社は、同社の「Velocity Alpha MR High-Speed Surgical Drill System」が、2026年3月のFDA 510(k)認可に続き、CEマークを取得したと報告しました。このシステムは、3.0テスラ以下の磁場環境において、最大80,000 rpmで動作します。この機能により、画像撮影シーケンスを中断することなく、リアルタイムのMR画像下での穿孔が可能となります。このような製品は、脳神経外科用ドリル市場において、統合の重要性がますます高まっていることを浮き彫りにしています。
高額な初期投資、維持管理、および滅菌処理コスト
固定された調達予算の下で運営されている公的医療制度においては、高級なドリルコンソールの購入が困難な場合があります。また、ナビゲーション対応システムには、支援機器、トレーニング、メンテナンス、およびサービス契約への投資も必要となります。ドイツでは2023年に22万2,158件の入院患者を対象とした脳神経外科手術が行われましたが、入札規則により、複雑な機器の調達期間が長期化する可能性があります。また、枠組み契約により、既存のサプライヤーとの契約が4~6年間継続される場合もあります。中国、インド、ブラジルでは、病院は機器価格に加え、滅菌インフラやサービス費用も評価する必要があります。こうしたコストが、資本予算に制約のある脳神経外科用ドリル市場のセグメントにおける導入を妨げています。
セグメント分析
高速ドリルおよびバーシステムは、2025年に脳神経外科用ドリル市場の39.12%のシェアを占めると予測されています。その主導的な地位は、開頭術、頭蓋底手術、および脊椎椎弓切除術での使用を反映しています。ドリルビット、バー、および切削用アクセサリーは継続的な売上を生み出していますが、病院が滅菌コストを評価する中で、単回使用タイプも注目を集めています。
リーマーおよびドライバーは、椎弓根の準備や脊椎固定術への需要に支えられ、2031年までCAGR5.78%で成長すると予測されています。頸椎前方椎間板切除・固定術および腰椎後方椎間体固定術では、椎間板空間や終板に対する精密な処置が求められます。マイクロデブライダー、シェーバー、脳神経外科用ソー、ツイストドリルは、神経内視鏡手術、頭蓋底手術、開頭術、および緊急のベッドサイド手術を支援します。
有線式システムは、2025年に43.56%のセグメントシェアを占めると予測されています。その大規模な導入実績は、病院の手術室インフラとの統合や、脳神経外科および耳鼻咽喉科の手術室への対応を反映しています。1台のコンソールで複数のハンドピースや診療科に対応できるため、病院にとってコスト面でのメリットがあります。
バッテリー駆動システムは、リチウムイオン電池のエネルギー密度の向上や、集中治療室、救急部門、外来手術センターでの使用に支えられ、2031年までCAGR6.25%で成長すると予測されています。圧縮空気の信頼性、確立されたトレーニング、あるいは電源の信頼性が重要な場面では、空圧式、手動式、およびハイブリッド式システムが依然として重要な役割を果たしています。2026年の小児sEEG症例シリーズでは、使い捨てのバッテリー駆動ドリルを使用することで、合併症を伴わずに、1つの経路あたりのバーホール形成時間を15秒未満に短縮できたことが明らかになりました。
地域別分析
北米は、手術件数の多さ、確立された償還制度、およびコネクテッド手術プラットフォームの急速な普及に支えられ、2025年には地域シェアの42.80%を占めると予測されています。米国は国別市場として最大規模であり、病院ではナビゲーション統合型コンソールや使い捨てコードレスシステムへの投資が進んでいます。カナダでは、各州が病院インフラの近代化を進める中で先進的な機器が導入されており、メキシコでは医療ツーリズムや民間病院への投資が成長を支えています。
米国は、FDAの510(k)審査プロセスを通じて、脳神経外科用ドリル市場における製品発売に影響を与えており、その一例として、2026年4月にClearpoint Neuro社の「Velocity Alpha MR高速外科用ドリルシステム」が承認されました。欧州は2025年に第2位の地域となり、ドイツ、英国、フランス、イタリアが牽引役となります。ドイツのEU MDR(医療機器規則)の枠組みでは、高リスクの医療機器に対して認定機関による認証および市販後の臨床追跡調査が義務付けられている一方、英国のNHS(国民保健サービス)の枠組み契約は、サプライヤーとの長期的な関係を後押ししています。
アジア太平洋地域は、2031年までCAGR7.66%で成長すると予測されており、脳神経外科用ドリル市場において最も力強い地域成長見通しを示しています。中国では、公立病院の拡大と、人口10万人あたり0.94人という脳神経外科医の密度が、需要の潜在力と供給能力の制約を示しています。インドでは、第1級都市の高級私立病院とコスト重視の公立病院に対して、差別化された製品戦略が求められています。一方、日本と韓国では、旧式のコンソールからナビゲーション連携システムへの置き換えが進んでいます。2025年の調査によると、アジアにおける神経疾患の疾病負担は増加傾向にあり、高齢化に伴い2045年まで外科的介入の必要性が高まるとされています。中東・アフリカ、南米は依然として小規模な市場ですが、GCC諸国の病院建設プロジェクトやブラジルの公的医療制度は、長期的なビジネスチャンスをもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 頭蓋・脊椎に対する低侵襲手術の普及が進んでいます
- ナビゲーション、イメージング、およびロボットワークフローの統合
- コードレスおよびバッテリー駆動の脳神経外科用ドリルの普及拡大
- ベッドサイドでの頭蓋内アクセスおよび神経集中治療手技の拡大
- 低発熱・低振動・高トルクな掘削への需要
- 使い捨ておよび半使い捨ての切削用アクセサリーの成長
- 市場抑制要因
- 高い設備投資費、維持管理費、および滅菌処理費
- 熱損傷、硬膜破裂、およびドリルによる削り傷のリスク
- 熟練した脳神経外科医および専門的な手術室スタッフの不足
- 高速ドリリング時のエアロゾル発生、騒音および職業的曝露
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 高速ドリルおよびバーシステム
- リーマーおよびドライバー
- マイクロデブライダーおよびシェーバー
- 脳神経外科用ソー
- ツイストドリルおよび手動式ドリルシステム
- ドリルビット、バー、および切削用アクセサリー
- 動力源別
- コード式電気システム
- バッテリー駆動システム
- 空圧システム
- 手動およびハイブリッドシステム
- 用途別
- 頭蓋外科
- 脊椎手術
- 機能的脳神経外科
- 神経内視鏡
- 末梢神経外科
- エンドユーザー別
- 病院
- 外来手術センター
- 脳神経外科専門センター
- 学術・研究病院
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- ACRA-CUT Inc.
- adeor medical AG
- AYGUN Surgical Instruments
- B. Braun SE
- Biomet Microfixation, Inc.
- Biotex, Inc.
- CONMED Corporation
- De Soutter Medical Limited
- Johnson & Johnson(DePuy Synthes)
- evonos GmbH and Co. KG
- Hubly, Inc.
- Integra LifeSciences Holdings Corporation
- KARL STORZ SE and Co. KG
- KLS Martin Group
- Medtronic plc
- Nakanishi Inc.
- NOUVAG AG
- Stryker Corporation
- Zethon, Ltd.
- Zimmer Biomet Holdings, Inc.
第7章 市場機会と将来の展望



